切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 19120 | 回复: 0

[盐都杂谈] 银行开始挑客了!存20万利率竟然不一样,聪明钱已经在悄悄搬家!

[复制链接]

2323

主题

2454

帖子

0

听众

Rank: 10Rank: 10

积分
15401
威望
2323 点
铜板
8301 枚
西秦金币
0 个
鲜花
0 朵

在线时间
181 小时
注册时间
2023-4-2
发表于 昨天 22:50 | 显示全部楼层 |阅读模式 | 来自四川
银行开始挑客了!存20万利率竟然不一样,聪明钱已经在悄悄搬家!

银行不再一视同仁地给所有储户同一个价格了。

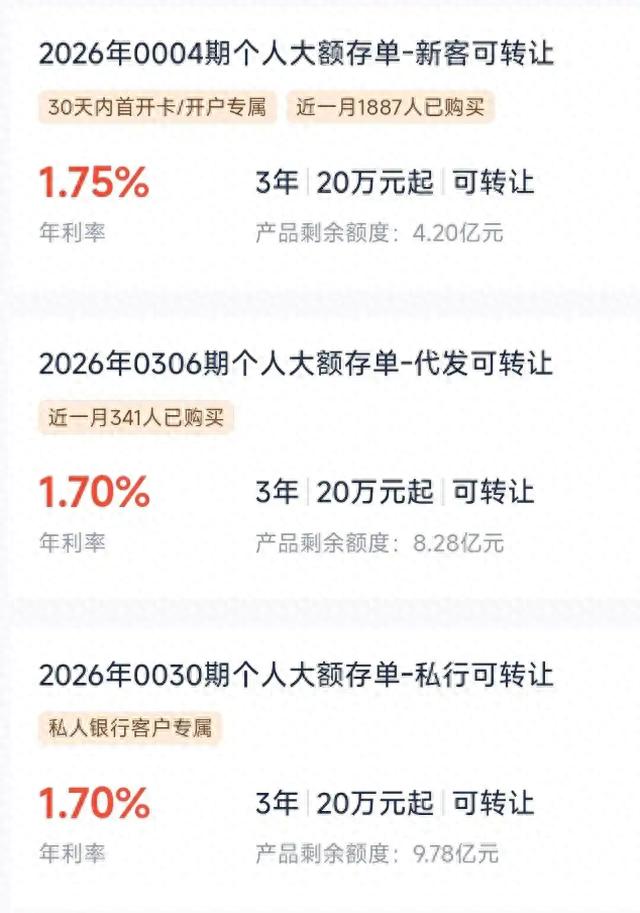
浦发银行把20万元起存、3年期的大额存单拆成了好几款,私人银行客户、代发工资客户、邀新客户、资产提升客户,各自对应不同的准入资格,达标的人拿到1.75%的年化利率,不达标的人连购买入口都看不到。南京银行更细,同一款3年期大额存单,无客群限制的普通版给1.75%,北京上海杭州的客户给1.79%,江苏本地客户专享1.78%。工商银行一款3年期大额存单利率1.55%,只卖给教师;同期限同利率的另一款产品,起存门槛直接拉到100万元,面向高端客群,额度已经售罄。

同一家银行,同一个期限,同一个20万的起存门槛,利率能差出20个基点。这在过去的大额存单市场里是不存在的。过去大额存单的定价方式很简单,统一起存门槛、统一利率,谁存20万都是同一个价。现在这套做法被彻底打破了。 “不同客群、不同利率、差异化门槛”正在成为存款市场的新常态。


我在金融研究领域做了这么多年,看到这个变化的第一判断是:银行在用利率差做筛选器。它把有限的让利空间精确地投向那些它真正想要的客户,同时把纯粹奔着利率来的资金挡在门外。

银行推出客群专属大额存单,是因为净息差处于历史低位,负债管理正在从规模导向转向客户价值导向。 苏商银行特约研究员付一夫的表述更直接:银行看好的不只是存款,而是客户关系和综合贡献。利率上浮相当于获客与留客成本,用小幅让利换取核心存款稳定,比全面加息更可持续。

银行把多付出去的利息当作一笔营销支出来看待,营销支出是可以随时停掉的。那些能拿到1.79%的南京银行北京客户,或者能买到浦发1.75%大额存单的代发工资客户,本质上是被银行判定为值得花这笔钱留住的人。

理解银行为什么要这么做,必须把净息差这个指标放在桌面上。国家金融监督管理总局的数据显示,2026年二季度商业银行净息差为1.41%,比一季度上升了1个基点。这是2022年一季度净息差跌破2%以来,首次出现单季环比回升。1个基点放在资产负债表上几乎看不见,但方向变了。持续四年多的单边下行停住了。


净息差企稳的驱动力在负债端。过去几年居民大量资金被锁定在利率较高的3年期、5年期定存里,推高了银行整体付息成本。2026年开始这批高息存款陆续到期,置换成了利率更低的产品。农业银行副行长王文进在上半年业绩会上说得很清楚:存款付息率下降明显,受益于定期存款到期重定价利好持续释放。工商银行行长刘珺也把净息差企稳归因于负债成本更加适宜。

但这个重定价红利是有限的。存款到期置换的效应释放到后期,降幅自然收敛。银行必须在这个窗口期内把负债结构调到位。 差异化定价就是工具。给教师1.55%,给100万起存的高端客户1.55%,给代发工资客户1.75%,银行在用价格筛选出那些资金留存率高、迁移成本高、还能带来交叉销售机会的客户。

代发客户每月资金入账,沉淀低成本活期存款;私人银行客户能衍生财富管理等业务。 在净息差约束下,银行不会采取普适加息,全员加息会抬升整体负债成本,定向对优质客群小幅让利,是用有限利息投入换取稳定核心存款。

浦发银行代发工资客户能拿到1.75%,南京银行北京上海杭州客户能拿到1.79%。这种差异看起来细碎,背后是一套完整的客户价值评估在运转。苏筱芮说代发、私行客群资金留存率高、资金迁移成本高,可为银行构筑存款护城河。 过去银行的护城河是网点和品牌,现在净息差压到了1.41%,所有银行都在同一个低息差环境里竞争,护城河要重新挖。挖的方式就是把客户分层,把有限的价格优惠给到最值得留存的那些人。

这对储户意味着什么?最直接的变化是,存款利率不再是一个可以简单比较的数字了。你看到某家银行挂出1.75%,打开App准备买,发现自己的身份不符合准入条件,买不了。 你能买到的可能是1.55%,可能是1.60%,取决于你在这家银行是代发工资客户、是新开户客户、是私行客户,还是什么都没有。

3年内不用钱、符合客群准入条件且额度充足,可考虑专属大额存单;不符合条件的客群,可以考虑普通大额存单和定期存款;超过50万元本息要分散到有存款保险的正规银行内。


我想说的是更深一层的变化。银行开始挑客,说明存款市场正在从卖方市场转向买方市场。过去银行缺存款,谁存钱都是座上宾。现在银行不缺存款总量,缺的是好存款,稳定、低成本、能带来综合收益的存款。 你的钱在银行眼里不再是一视同仁的数字,而是一个被评估、被分类、被定价的对象。

利率倒挂是另一个信号。微众银行3年期定存1.75%,5年期反而只有1.6%,存得越久拿得越少。上海松江富明村镇银行一年期定存1.65%,二年期1.50%,三年期1.30%,倒挂幅度最高35个基点。银行在用价格告诉你:别存太久。它需要你的钱,但只需要一段时间。

居民在做家庭资产配置时,单一存款很难同时满足安全、流动和增值等需求,核心思路需要从单一储蓄转向分层配置。 这句话的分量在于,它说的是不要把所有的钱都押在同一个利率判断上。应急储备留足,剩下的钱按自己的风险承受能力分散配置。

储户最容易犯的错误,是把银行阶段性的营销支出误读成利率周期的拐点。付一夫说得清楚,利率上浮的本质是获客与留客成本,用小幅让利换取核心存款稳定。这话反过来听:核心存款一旦稳定了,让利就没有必要了。


真正值得琢磨的是这轮分化本身透露的信息。2026年的存款市场正在改变以往大行率先降息、中小银行渐次跟随的统一节奏,分化成了两个方向:大部分银行继续压降长期存款、下架高成本产品;少部分银行在特定时点、特定产品上逆势上调。融360分析师艾亚文把这称为“阶段性揽储策略”, 本质是部分银行因存款集中到期,出于锁定长期负债、缓解期限错配压力的考量。

这个分化不会缩小,只会扩大。大行的负债成本管控空间来自庞大的活期存款底盘和客户黏性,中小银行没有这个底盘,只能靠价格。但靠价格换来的存款,价格一变,存款就走。湖北枣阳农商银行、谷城农商银行、保康农商银行、宜城农商银行在8月集体上调利率,幅度最高20个基点。五华惠民村镇银行把2年期和3年期利率上调了最多33个基点。 这些动作的窗口期,取决于大行的产品节奏和中小银行自身存款到期的消化进度。等到10月、11月这波到期压力缓解,加息的动力自然消退。


还要看到一个更长期的变化。银行挑客的本质,是存款利率市场化走到深水区之后,银行终于有了足够的动力和工具去给不同的钱定不同的价。 过去利率管制时代,所有银行用同一个价格面对所有储户,银行没有定价权,储户也没有选择权。现在定价权放开了,银行的第一反应是把价格当筛选器用。 这个变化对储户来说是双面的:一方面,你的身份、你的资金流水、你和银行的关系,都开始影响你能拿到的利率;另一方面,你也有了更多的空间去主动选择,把自己变成某家银行愿意花成本留住的那类客户。

存款利率长期下行的方向没有改变,改变的只是节奏和方式。 银行不再用统一的利率面对所有人,而是用差异化的价格来挑选它想要的客户。 你能拿到什么样的利率,取决于你在银行眼里值多少钱。
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表