切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 9274 | 回复: 0

[盐都杂谈] 存款迎来新变局!银行存款利率将出现5大变化,存钱的人要留意了

[复制链接]

0

主题

0

帖子

0

听众

Rank: 10Rank: 10

积分
2
威望
0 点
铜板
2 枚
西秦金币
0 个
鲜花
0 朵

在线时间
0 小时
注册时间
2026-6-4
发表于 2 小时前 | 显示全部楼层 |阅读模式 | 来自四川
存款迎来新变局!银行存款利率将出现5大变化,存钱的人要留意了

很多人还把银行存款当成最省心的理财方式,以为规则一成不变,钱放进去坐等利息就行。但存款市场早已悄悄完成了一轮洗牌,这不是2026年9月才突然生效的新规,而是近一年多持续演化、如今已成定局的趋势。

摆在储户面前的,是五个绕不开的变化。其一,低利率已成长期基调。

央行公布数据显示,新发生定期存款利率仍处于较低水平,银行存款收益率持续下降,继续处于历史低位;同期LPR已连续12个月按兵不动。存款如今更多承担保本、留备用金的角色,而非增值主力。


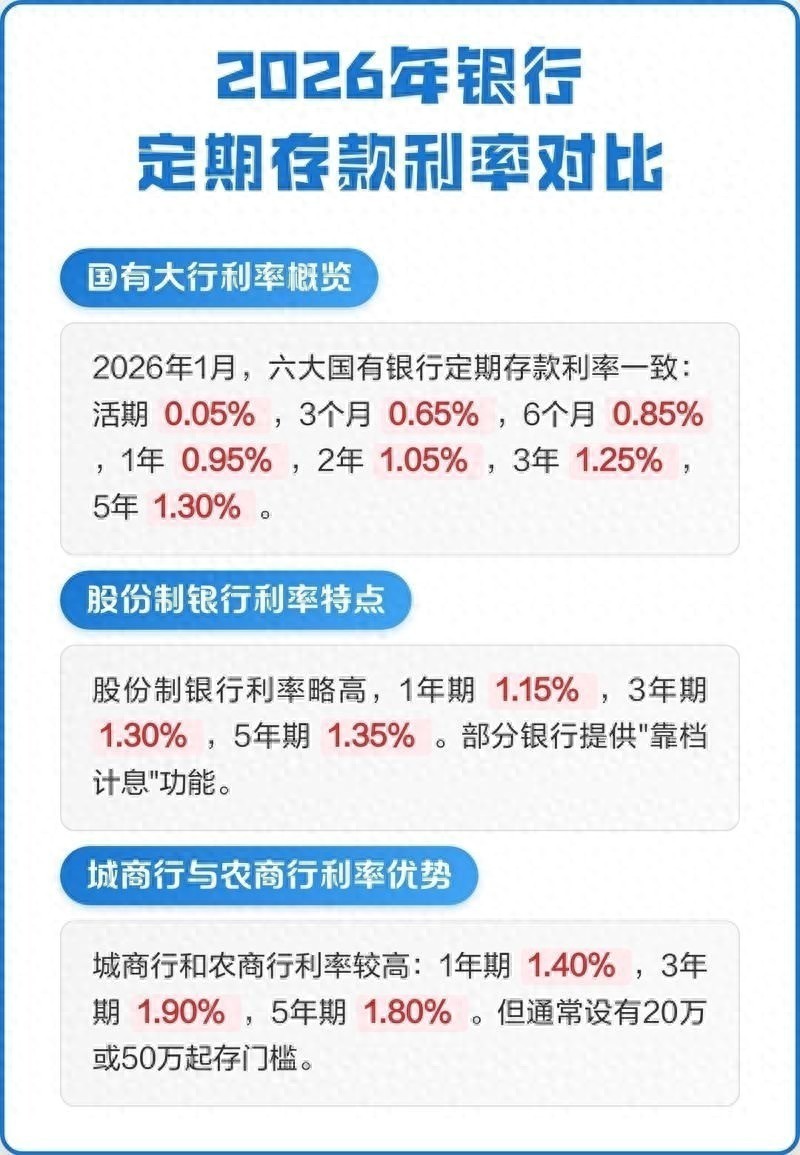
其二,银行之间的利率差被明显拉大。据新浪财经对27家银行的统计,以多家银行官网挂牌利率为例,不同银行同期限产品存在差异,3年期产品差距更大。

不过,单家银行50万元以内才受存款保险全额保障,选择中小银行需量力而行。其三,利率倒挂已成常态。

2026年7月全市场数据显示,3年期定存平均利率1.683%,5年期反而只有1.560%。存长期反倒吃亏,本质是银行不愿以高成本锁定长期负债。


其四,5年期大额存单逐步退场。2025年底六大国有银行集体下架5年期大额存单,2026年7月以来虽有部分银行重启发行,但利率仅比3年期高约0.05个百分点,额度稀少,几乎名存实亡。

其五,存款产品愈发多元。结构性存款、养老储蓄等新型品种不断增加,但结构性存款的收益是浮动的,宣传上限不等于实际到手,容易被误当作高息定期。

低利率、分化、短期化、多元化——这四个词,几乎重塑了普通人存钱的逻辑。当银行不再是稳赚利息的“保险柜”,钱该往哪里放,就成了一道必答题。


当国有大型银行三年期定存利率步入“1”字头时代,一批年轻人正在重新审视“攒钱收息”这件事。他们自称“新收息佬”,从攒利息、攒房租,转向攒股息,从单一储蓄走向分散配置,一场理财观念的变化正在年轻群体中悄然发生。

部分年轻投资者开始从存款转向红利资产。几年前,他会在周末乘高铁跨城开办银行卡,只为多拿零点几个百分点的存款利率。

如今他不再奔波,而是换了一种方式——从攒存款利息,转向攒股息分红收益。清晨醒来后,他的第一件事就是打开支付宝,查看持有的红利指数基金,并将截图发到理财社区,配文“工资之外的第二笔现金流”,这是他当天的“收息时刻”。


类似的截图在社交平台越来越多。有人把小目标定为“股息覆盖奶茶钱”,有人希望“股息覆盖水电费”,还有人不设具体目标,拿到分红后继续投入;也有人整理分红日历,把除息日、到账日标记得清清楚楚。

相比晒收益曲线,他们更愿意晒现金流。

2026年以来,中小银行长期存款利率密集迈入“1”字头,三年期、五年期定存利率从此前的2.2%下调约80个基点至1.4%,多家民营银行甚至直接下架了三年期、五年期定存产品,曾经普遍高于2%的长期存款利率,如今多数已回落至年化1%区间。


存款的好处在于保本保息、绝对稳定,而一部分愿意接受波动、追求稍高收益的年轻人,开始成为分红类资产的“收息佬”。00后陈墨把年初到期的存款分成两部分:一部分留在货币基金里作日常备用,另一部分开始定投红利指数基金。

他的目标很直接:每个月收到一笔分红,像收房租一样。他表示,自己并不期待股价短期大涨,希望的是分红能够长期持续。

95后王清则在社交平台上晒出收息记录,他投入5万元买入高股息保险股,去年收到了2000多元的股息,股价虽有波动,但一年后已经涨回来,他直言,相比银行1%的定存利率已经很满足。高股息个股波动更大,而高股息红利指数基金波动相对较小。

不同年轻人选择了不同的资产,但背后是同一种趋势——重视现金流和时间复利的价值。红利指数基金之所以成为年轻收息群体的第一站,原因并不复杂:门槛低、分红频率相对高、底层资产多为现金流稳定的企业。


与此同时,房产租金回报率也在下滑。想要获得较好的租金回报,需要更谨慎地挑选房屋的地段和成色,出租过程中还要面对空置、租客不爱惜等风险。

而银行、电力、高速、能源等行业的龙头公司通常具备持续分红的能力。对于资金有限、经验不足的年轻人来说,红利指数基金提供了一个相对容易上手、风险可接受的收息工具。

从存款特种兵,到债基持有人,再到红利基金收息佬,年轻人的理财路径正在经历一场清晰的进化——从保本保息,到打破刚兑,通过让渡自己可以接受的波动,去寻求稍高一些的收益。


市场数据也在印证这一趋势:公开数据显示,上半年全市场红利类指数基金规模达3102.4亿元,同比增长49%;2026年以来,红利指数基金年度平均分红次数达到4.83次;近一年中证红利指数平均股息率达到4.7%。

蚂蚁财富数据显示,上半年“红利”“股息”等关键词搜索量同比增长近三倍;截至8月31日,平台用户获得各类基金分红26亿元,近三年超过2000万人曾参与分红。

在平台红利指数基金用户中,95后、00后占比接近四成,与中年用户几乎持平,但同比增长44%,是增长最快的群体。年轻人正悄悄意识到现金流的重要性。


红利策略的核心,是筛选持续分红、现金流稳定的优质企业。这类资产在成长风格行情中表现一般,但在市场波动时展现出更强的韧性。

蚂蚁财富相关人士也提醒,高股息并不等于保本保息,其间分红也并不等于额外的收益,而是定期可变现的现金流,投资者仍需关注投资风险,并结合自身人生阶段与市场环境进行定期动态调整。

2026年上半年,红利板块经历了一轮明显回调,红利低波指数基金也出现阶段性净值回撤。过去三年间,红利类指数基金平均最大回撤为14.6%,低于同期沪深300指数最大回撤21%和创业板指数最大回撤31.8%。


业内人士建议,对于想要尝试收息的年轻人来说,需要认清自身的风险承受能力,避免在高点盲目买入,更不要用杠杆做任何投资,而应把红利类资产当作权益底仓或防御性资产。陈墨也经历过浮亏,他买入的一只红利低波指数基金一度出现浮亏,但他并没有卖出。

他表示,想要比一笔存款收益高,就得接受波动,只要在自己能接受的范围内即可;他更看重的是分红,而不是短期价差,只要底层公司的基本面和逻辑没有变化,还在赚钱分红,就愿意继续持有。

据公开数据测算,从2021年初到2025年末,五年内若仅持有创业板指数基金这类进攻型资产,收益率约为7.9%,最大回撤达24.3%;而若将50%的红利低波基金作为权益底仓,再搭配权益类进攻资产,同期收益率将提升至43.1%,最大回撤降至9%。


这意味着,进攻型资产弹性大,但震荡与回撤更深,红利低波资产收益未必很高,但防御性较强;将两者结合,可有效降低收益的波动。

对于收息群体来说,红利低波指数基金的意义并不是替代进攻资产,而是充当权益底仓,让人拿得住、等得到分红,而不是在短期涨跌里频繁进出。

天弘基金经理沙川表示,红利资产的长期逻辑有两点:一是投资者风险偏好逐渐下降,投资风格从捕捉短期股价波动的高收益,转向追求长期稳健的分红收益;二是债券收益率和存款利率或将保持在较低水平,红利资产的股息吸引力相对提升。买红利类资产只是开始。


越来越多的收息青年选择“一边攒钱一边配置”,本质是用收息思维管理每一笔钱,不追求一夜暴富,而是追求可持续的现金流。

投资者林晓把自己的资金分成四份:活钱放在余额宝里赚点小息,随时可取;短期要用的稳钱放在债基,承担微小波动以换取比存款更高的收益;中期想争取稍高回报的部分,配置高股息方向的红利指数基金;长期养老则购买一些养老储蓄险,锁定长期利率。

四笔钱各司其职,形成一个攻守兼备的收息组合。蚂蚁财富数据显示,九成持有红利指数基金的用户会同时配置三类以上的低相关性资产。

这说明,大多数年轻收息群体并没有把所有资金压在红利资产上,而是通过配置来分散风险。


业内人士认为,收息配置方式的流行,反映的是年轻人理财观念的变化——在低利率、高波动的环境下,他们不再执着于追逐短期高收益,而是转向追求可持续的现金流回报,并通过分散配置控制风险。

每个人的资金规模、风险承受能力和所处人生阶段都千差万别,适合自己的才是最优解。红利资产也不是所谓的财富捷径,更多是一种全新的生活思路——在努力工作、赚取主业收入之外,学会让时间和资产为自己打工,依靠长期主义慢慢实现复利。
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表