切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 2126 | 回复: 0

[盐都杂谈] 新能源车占比12%!交强险改革大幕拉开,这次轮到电车做贡献了?

[复制链接]

9

主题

9

帖子

0

听众

Rank: 10Rank: 10

积分
0
威望
0 点
铜板
0 枚
西秦金币
0 个
鲜花
0 朵

在线时间
0 小时
注册时间
2026-6-4
发表于 昨天 22:35 | 显示全部楼层 |阅读模式 | 来自四川
新能源车占比12%!交强险改革大幕拉开,这次轮到电车做贡献了?


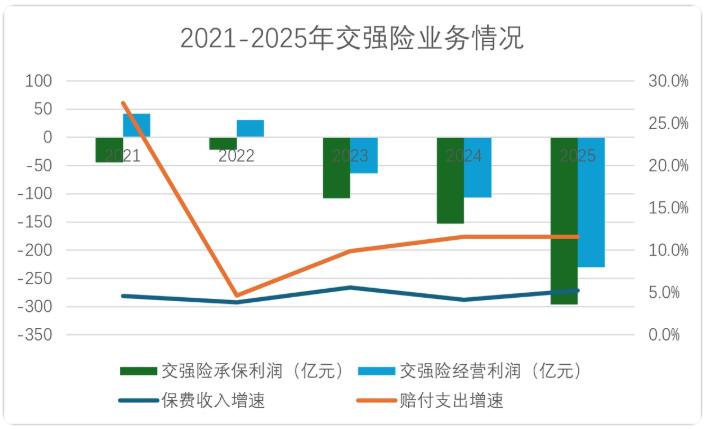
交强险一年亏掉230亿元,赔付增速11.6%跑出保费增速5.2%两倍有余的剪刀差。这个缺口不会凭空消失。它要么体现在保险公司报表上,要么体现在每个车主的续保账单里。我更倾向于后者,但方式可能和多数人想的不太一样。

先把这个判断的依据交代清楚。2025年交强险参保机动车3.86亿辆,保费收入2852亿元,赔付支出2524亿元,管理与服务成本538亿元,承保亏损296亿元,分摊投资收益66亿元后,经营亏损230亿元。车均保费762.1元,同比还降了0.1%。 收的钱在缩,赔的钱在涨,中间六个多点的增速差不是短期波动,是结构性偏移在加速。


赔付端有五股力量同时往上推。机动车使用强度回升,2025年立案件数达到5135.9万件,同比增长7.3%;人伤赔偿标准随全国居民人均可支配收入的名义增长同步抬升;医疗费用的结构性上涨直接传导到赔付成本;新能源车在承保盘子里的占比从8.9%跳到12.1%;理赔服务优化让过去被低估的赔付充分暴露出来。 这五股力量没有一股会在短期调头。

其中新能源车这一项的权重正在快速上升。 2025年行业承保新能源汽车4358万辆,保费收入1900亿元,承保亏损56亿元,143个车系赔付率超过100%。新能源车险的车均风险成本约为燃油车的2.2倍,保费却只有燃油车的1.7倍,中间0.5倍的缺口就是行业亏损的直接来源。

这0.5倍的缺口从哪里来?出险频率和维修成本双向拉扯。 新能源车出险率约30%,燃油车约19%。营运车占比高出燃油车10个百分点,使用强度大;35岁以下年轻车主占比高出14个百分点,驾龄偏短。 大量兼职网约车按家用车投保,家用车保费仅为营运车的一半左右。维修端更棘手。一体化压铸车身轻微剐蹭就可能产生数万元维修费,嵌在保险杠里的激光雷达在追尾中往往需要连带更换。多数车企采用封闭授权维修模式,零配件与工时费普遍偏高。电池更换费用平均接近整车售价的一半,中保研数据显示动力电池单件零整比均值达到49.59%。


这套成本结构用燃油车时代的精算模型去套,算不准。

更值得深究的是,230亿亏损里藏着一重结构性的错配。保费按车型和用途定价,风险却由驾驶行为和使用场景决定 。同一款比亚迪秦PLUS,家用车险年保费约7000元,网约车营运险年保费超过10000元。部分车主按家用车投保,实际跑网约车,保费充足度差了将近三分之一。这类逆向选择在新能源车领域尤为普遍,因为新能源车在网约车市场的渗透率远高于燃油车。保险公司收到的保费对应的是“家用低频使用”的风险画像,实际承担的是“营运高频使用”的赔付成本。精算模型再精细,输入端的数据失真,定价结果必然偏离。 交强险的定价公式里根本没有“实际使用强度”这个因子,模型再精密也算不准一辆每天跑三百公里的车和一辆每周开两次的车之间的风险差距。这是亏损超出单纯精算预期的深层原因。

费率改革正在回应这个问题。 2026年6月1日起,全国统一启用新的费率浮动机制。 6座以下家用车基础保费仍是950元,最终缴费金额由无赔款优待系数和地区差异系数共同决定。连续三年及以上无有责事故、无严重违法的车主,交强险最低可降至475元;频繁出险车主最高可达1900元,上下价差拉开到4倍。有责出险两次上浮10%至1045元,三次上浮50%至1425元,五次及以上触及上限。酒驾醉驾、肇事逃逸、一个周期扣满12分,叠加15%到30%的上浮。 无责事故不再影响保费优惠,过去被人追尾走了无责赔付第二年优惠清零的问题得到解决。


这套浮动机制的核心效果是把定价权从“车的属性”转向“人的行为” 。车贵不贵、车旧不旧、违停扣没扣分,都不影响交强险保费。你开什么车不重要,你怎么开才重要。 对新能源车主来说,安全驾驶带来的费率优惠可以实实在在抵消一部分车型本身带来的保费压力。

商业车险这边的调整幅度更大。 新能源车险自主定价系数浮动范围已从0.6至1.4扩围到0.55至1.45。连续三年零出险的车主保费最高可降10%,交强险优惠幅度达45%。 保障端也在扩容,动力电池、驱动电机等三电系统已全面纳入车损险主险。车电分离模式在重庆、深圳等地落地,重庆黔途物流首批10辆新能源货车采用该模式后,保险保费降低了约30%。

车电分离的思路值得展开说。 它的核心是把车身和电池作为独立标的物分别承保,车身险回归传统硬件风险思路,保额大幅下降;电池险独立定价,依据电池型号、残值率、换电频次等数据差异化厘定。 对出租车、物流车等营运场景的综合成本优势尤其突出,初始投入降低30%到50%。业内预计消费者自付的商业险保费降幅可达15%到30%。对私家车而言,目前还面临电池流转频繁导致健康状态难以实时追踪的挑战,从试点走向全面推广需要时间。但方向已经明确:把不同风险特征的资产拆开定价,让保费更贴近真实成本。


行业分化也在加速。2025年人保财险新能源车险保费671亿元,承保利润同比增长53.6%;平安产险保费524.80亿元,综合成本率控制在100%以内;太保产险新能源车险保费250.17亿元,新能源家用车业务已进入稳定盈利区间。三家头部险企新能源车险保费合计1445.97亿元,占全行业总保费的76.1%。另一边,143个高赔付车系意味着大量中小险企还在亏钱做业务。 精算能力强、数据积累厚的公司已经开始赚钱,靠粗放定价的公司还在填坑。

车企的深度介入正在改变这个行业的分工格局。截至2026年初,已有近20家车企布局车险市场,其中比亚迪、小米等4家持有保险牌照,蔚来、理想、小鹏、丰田等超15家以保险经纪牌照切入。 比亚迪财险2026年上半年综合费用率仅4.26%,远低于传统财险25%到30%的行业均值,直销模式把渠道成本压缩到了极致,但综合成本率依然达到101.23%,承保业务小幅亏损。这说明渠道优势能解决费用问题,解决不了赔付问题。真正的突破口在于车企掌握着驾驶行为、电池健康度、充电频次这些保险公司拿不到的核心数据,这些数据一旦接入定价模型,风险识别能力会有质的提升。法巴天星保险在北京启动的UBI续保试点已经沿着这条路走了一步,定价模型根据车辆出险情况和驾驶习惯综合评估保费,被车主称为“小米车险”。 UBI产品在商业车险中的渗透率预计将从2023年的5.2%升至2026年的31.5%。


监管层面也在推动更根本的改变。2026年6月,商务部等9部门联合印发通知,提出建立保险车型综合分级制度,通过低速碰撞试验评估维修成本并与保费挂钩。这项制度将把高赔付车系的压力传导回汽车生产企业,推动车企在安全设计和维修经济性上做出改进。过去车企设计一体化压铸车身、把激光雷达装在保险杠里,不用为维修成本负责;分级制度落地后,修不起的车保费就高,市场选择会倒逼设计端调整。 保险行业正在从一个被动赔付的终点,变成一个向上游传导成本信号的起点。

把这些变化放在一起看,交强险230亿亏损的解法已经比较清晰。 按缺口测算每车大约需要增加60元保费就能覆盖,但监管大概率不会走简单普涨的路。分车型、分用途、分驾驶行为的精细化浮动才是方向。 从事后赔钱转向事前控风险,通过驾驶行为监测降低营运车辆事故率,大案数量下降赔付压力就会缓解。UBI在私家车领域逐步渗透,车电分离在营运场景先行落地,车型风险分级推动设计端改进。这些工具叠加起来,效果会比一刀切涨价好得多。

对车主来说,真正的变量只有一个:你的驾驶记录。 连续三年无有责事故的车主,交强险最低475元,商业险自主定价系数下限0.55。频繁出险或严重违法的车主,交强险最高1900元,商业险系数上限1.45。同一辆车,不同的人开,年保费差距可以超过一倍。安全驾驶从道德层面的自我要求,变成了直接决定你每年掏多少钱的财务决策。这个变化比保费涨不涨重要得多。
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表