 
- 积分
- -1
- 威望
- 0 点
- 铜板
- -4 枚
- 西秦金币
- 0 个
- 鲜花
- 0 朵
- 在线时间
- 0 小时
- 注册时间
- 2026-6-4
|
14.41亿!四川首富接盘破产猪企,一年卖666万头猪的浙江猪王
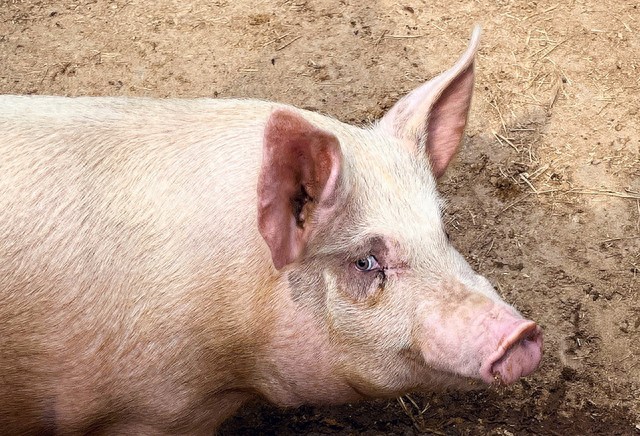
最近生猪行业一条重磅消息,在整个养殖圈引起不小震动。曾经业内大名鼎鼎的“浙江猪王”天邦食品,在陷入债务危机、启动重整两年之后,终于迎来了新的接盘人。来自四川的通威集团,也就是刘汉元掌控的企业,拿出14.41亿元,参与这家上市猪企的破产重整。一旦重整方案通过法院审核,通威集团就会成为天邦食品新的控股股东,执掌这家一年可以卖出666万头生猪的老牌养殖企业。
很多普通人看到这条新闻,第一时间都会感到疑惑。一边是做饲料、光伏出名的四川巨头,另一边是深陷亏损、走到破产重整边缘的浙江养猪大厂,两个看起来跨度很大的企业,为什么会走到一起?为什么现在这个时间点,身家数百亿的四川首富愿意拿出十多亿资金,入局当下并不景气的养猪行业?这件事背后,不只是一次简单的资本收购,也折射出整个生猪养殖行业,正在经历一轮洗牌。今天抛开网上碎片化的传言,用通俗的视角,把整件事的来龙去脉梳理清楚,同时聊聊这次收购,对养殖户、猪肉消费者,乃至整个行业,会带来哪些实实在在的影响。
先简单认识一下这家被叫做“浙江猪王”的企业。天邦食品1996年在浙江余姚成立,2007年就在深交所上市,算得上国内最早一批上市的生猪养殖企业,在行业里面深耕已经三十年左右。它最开始是做饲料起家,之后一步步切入生猪繁育、养殖,再往下延伸到屠宰、猪肉深加工,搭建起一条完整的猪肉产业链。2025年一年,天邦食品一共卖出666.35万头商品猪,出栏规模排在全国上市猪企第一梯队,也正是因为稳定的出栏体量,行业内给了它“浙江猪王”这个称号。
巅峰时期的天邦,在长三角、粤港澳、环渤海等人口密集地区布局了大量猪场,旗下还有自有猪肉品牌,给不少连锁餐饮、大型商超稳定供货,在南方猪肉市场有着不小的影响力。谁也没有想到,一家一年能出栏几百万头生猪的大型企业,会一步步走到破产重整这一步。
这里就要说到养猪行业绕不开的猪周期。生猪价格并不是稳定不变,而是几年一轮涨跌循环。前几年猪价高位的时候,很多养猪企业扩大产能,新建猪场,大量购进母猪,大家都想着趁着行情好,赚一笔大钱。产能快速扩张之后,市场里面生猪供给越来越多,猪肉价格就开始持续回落。最近几年,猪价长期处在偏低的位置,卖一头亏一头,大型养猪企业虽然规模大,也扛不住长时间的亏损。
天邦食品就是在这一轮漫长的下行周期里面被拖垮。连续多年生猪养殖业务亏损,营收下滑,债务压力持续加大,流动资金越来越紧张。2024年3月,天邦食品正式向宁波当地法院提交申请,启动预重整程序,希望通过破产重整,化解高额债务,找到新的投资人,让企业能够继续经营下去,不用直接走向清算倒闭。
重整这条路并不好走,前后拖了两年多时间,中间换过好几批意向投资人,不少资本观望一阵之后,最终选择退出。毕竟养猪行业前景并不明朗,投入十几亿进去,未来能不能赚钱,存在很大不确定性。就在很多人觉得天邦很难找到合适接盘方的时候,四川的通威集团站了出来,敲定14.41亿元的重整投资方案。
按照双方签署的正式协议,天邦食品通过资本公积金转增股票,通威集团以每股0.98元的价格,拿下14.7亿股新增股份,合计出资14.41亿元。还有一条很关键的约定:通威拿到这些股票之后,五年之内不能卖出,说明这次不是短期炒一把就走的财务投资,而是打算长期深耕生猪养殖产业。
很多人对通威集团的印象,大多停留在光伏、硅料业务,其实很多人不知道,通威起家本来就是饲料行业,做水产饲料、畜禽饲料已经四十多年,和养殖行业本来就有着很深的渊源。早在好几年之前,通威和天邦之间就有业务往来,天邦曾经把自己一部分饲料业务卖给通威,两家企业本身就有合作基础,并不是完全陌生的跨界投资。
通威的掌舵人刘汉元,常年位居四川富豪榜前列,也被大家称作四川首富。他的企业一边做光伏新能源,一边守住传统农牧饲料业务,两条业务线并行发展。很多人疑惑,光伏生意已经做得这么大,为什么还要拿出十几亿,去接手一家亏损的养猪企业?这里并不是头脑发热盲目投资,背后有三层很现实的考量。
第一,打通饲料下游,完善整个农牧产业链。通威长期生产猪饲料,大量饲料最终的去向,就是各个养猪场。以前通威只是作为饲料供货商,把饲料卖给各大养猪企业。现在控股一家年出栏六百多万头生猪的大型猪企,相当于自己拥有了稳定的生猪养殖平台,饲料业务可以和养殖业务互相协同,上游饲料、下游养猪可以联动发展,抵抗行业波动的能力更强。饲料生产出来,直接供给自有猪场,减少市场波动带来的客户流失风险。
第二,资本层面,趁着行业低谷,做产业布局。养猪行业经过连续多年低迷之后,大量中小猪场退出市场,不少大型猪企也因为亏损陷入困境,行业正在一轮大洗牌。当行业底部的时候,优质的养殖资产价格相比前几年已经大幅回落。对于手里资金充足的大型产业集团,这个阶段入局,相当于在周期低位布局,等待未来行业回暖之后,收获产业增长的红利。当然周期投资风险同样不小,猪周期什么时候反转,没有人可以精准预判,并不是投入资金之后,马上就能扭亏为盈。
第三,新旧业务平衡发展。最近几年光伏行业同样竞争激烈,硅料价格大幅下滑,行业利润被不断压缩。通威也需要寻找新的产业落脚点,农牧业本身就是自己的老本行,重新加码生猪养殖,也可以分散单一赛道带来的经营风险,企业两条腿走路,发展会更加平稳。
不少网友看到消息之后,直接解读成大佬抄底养猪,马上就要迎来猪价大涨,这种想法其实过于乐观。一次资本重整收购,并不会立刻改变整个生猪市场的供需格局。一家企业的变动,不足以马上拉动全国猪肉价格上涨。猪价的涨跌,最终还是要看全国能繁母猪存栏、生猪整体供给、老百姓猪肉消费需求,不是一家大企业投资就可以改变的。
这次收购落地之后,对于天邦自身来说,算是拿到了一次重生的机会。14.41亿的重整资金,一部分用来偿还旧的债务,解决历史遗留问题,剩下一部分作为企业流动资金,猪场可以稳定运转,不用再因为资金紧张,被迫大量关停养殖场、宰杀母猪。六百多万头的出栏产能,如果能够稳住,企业有机会慢慢走出亏损泥潭。
但是重生不等于马上盈利,摆在新控股股东面前的难题依然不少。首先就是持续亏损的养殖业务,怎么把养猪成本降下来,提升猪场运营效率,改变卖一头亏一头的现状,是接下来最棘手的工作。其次,企业内部的管理、产业链的整合,通威作为新的大股东,怎么把自己饲料的优势,和天邦现有的养殖、屠宰业务结合起来,也需要很长一段时间磨合,不是资金到位之后立刻就能见效。
这件事也给整个生猪养殖行业,释放了一个很明显的信号:养猪行业已经告别过去散户随便进场、猪价一涨就暴富的时代。未来的生猪养殖,资金门槛、管理门槛会越来越高。行业洗牌之后,资金实力雄厚、产业链完整的大型产业集团,会在行业里面占据越来越重要的位置,单纯靠赌行情、赌周期的中小养殖户,未来生存压力会越来越大。
讲到这里,很多普通养殖户心里会关心,这种大型资本进场,会不会挤压散户生存空间?客观来说,大型规模化养殖是行业长期发展的趋势,但并不代表散户会完全消失。散户胜在经营灵活,投入规模小,成本可控。大型猪场有资金优势,但是场地、人工、管理成本很高,各有各的生存方式。未来很长一段时间,大规模猪场和散户养殖,依旧会同时存在。
对于平时买猪肉的普通消费者,不用因为这次资本收购感到焦虑。不管企业股东怎么变化,市场上猪肉的定价,还是由市场供需决定,不会因为换了老板,猪肉价格就出现暴涨。多家大型猪企互相竞争,反而有利于稳定猪肉供给,减少猪肉价格极端暴涨暴跌的情况。
当然也要客观提醒,这次重整目前还只是签署投资协议,并不是已经板上钉钉。整个重整流程,还需要经过债权人表决、法院正式裁定批准,中间依旧存在变数。就算重整顺利落地,通威正式入主之后,企业能不能扭亏为盈,依旧要面对猪周期的考验,未来经营依旧存在不确定性,并不是一次投资就可以一劳永逸解决所有难题。
回看这一轮养猪行业的变化,前几年猪价高点,大量资本涌入养猪赛道,大家疯狂建猪场,扩大产能;经过几年低迷之后,很多前期进场的资本亏损离场,现在又有像通威这样,深耕农牧多年的老牌产业资本,在行业底部重新进场。潮起潮落之间,恰恰就是猪周期最真实的样子。
以前很多人以为养猪是门槛不高的生意,只要有场地、有资金就能做。经过这一轮漫长的下行周期,整个行业才真正明白,生猪养殖是一个重资产、波动极强的行业,就算是年出栏几百万头的大企业,一旦踩错周期,同样会陷入债务危机,走到重整的地步。资本可以给企业续命,但是想要把养猪生意做好,最终还是要看成本管控、精细化管理,还有对行业节奏的把控。
通威14.41亿接盘浙江猪王,这件事本身,既是一家老牌上市猪企的一次生死转机,也是整个生猪养殖行业洗牌当中,非常有代表性的一幕。接下来一两年时间,天邦食品能不能在新股东的带领之下稳住经营,走出持续亏损的困境,也会成为整个养殖行业都在关注的样本。
话题讨论:你怎么看待大型资本在猪价低迷的时候入局养猪?你觉得未来散户养猪的空间会不会越来越小?欢迎在评论区留下自己的看法,点个关注,后续持续分享养殖行业、资本市场的真实变化。
免责声明:本文仅基于公开公告信息做客观行业解读,重整尚需法院最终裁定,不构成生猪投资、炒股参考,市场存在风险,相关观点仅供阅读参考。 |
|






 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡


 楼主


