 
- 积分
- 2
- 威望
- 0 点
- 铜板
- 2 枚
- 西秦金币
- 0 个
- 鲜花
- 0 朵
- 在线时间
- 0 小时
- 注册时间
- 2026-6-4
|
同样按60%档交15年,四川女灵活55岁退比男60退每月少拿多少?
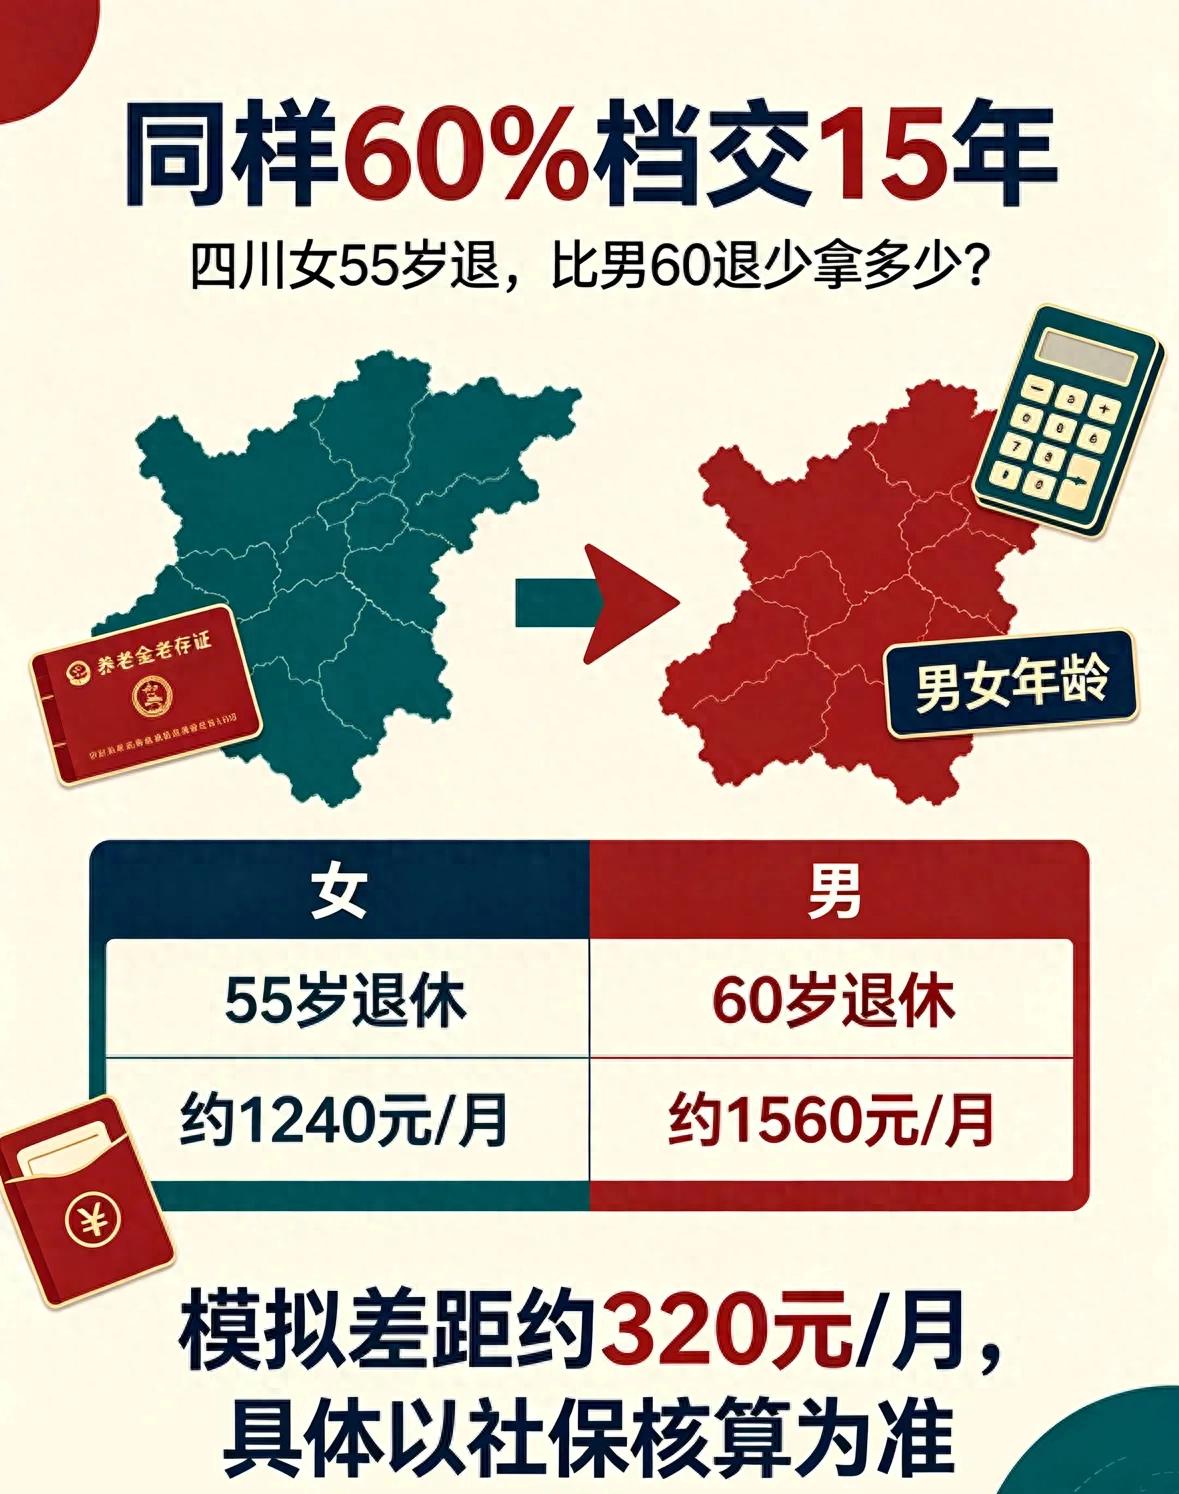
在四川,灵活就业参保群体越来越大,很多自己缴纳养老保险的朋友,最关心的一件事:缴费档次、缴费年限一模一样,仅仅因为性别不同、退休年龄不一样,到手养老金差距到底有多大?
不少四川灵活就业人员有这样的疑问:同样选择最低60%缴费档次,连续缴满15年,女性灵活就业人员55岁办理退休,男性灵活就业人员60岁办理退休,两个人每月养老金能差多少钱?网上说法五花八门,有人说差距几百块,也有人认为差距很小,几乎可以忽略不计。
很多人只知道灵活就业男女退休年龄不一样,却不明白退休年龄差异,会从基础养老金、个人账户养老金两个维度,同时影响最终待遇。今天这篇文章,就以四川灵活就业养老保险规则为基础,用真实的计算公式,结合模拟案例,一步步测算待遇差距。同时举一反三,讲清楚背后底层逻辑,告诉大家灵活就业参保怎么规划,才能缩小待遇差距,不再被碎片化的网络说法误导。
一、先理清四川灵活就业人员,退休年龄的政策规定
按照四川省现行养老保险政策,灵活就业人员退休年龄有明确区分,这也是本次养老金差距产生的根源。
男性灵活就业参保人员:正常退休年龄为60周岁。只要养老保险累计缴满最低15年,年满60岁,就可以申请办理退休,按月领取职工基本养老金。
女性灵活就业参保人员:常规退休年龄为55周岁。满足养老保险累计缴费满15年,年满55岁,即可办理退休。
补充说明:少数早年参保、符合政策认定的女性灵活就业人员,满足特定条件可50岁退休,本文只讨论最普遍的55岁退休的女性灵活就业群体。
很多人会问,仅仅是早5年领钱,为什么养老金金额会不一样?这里有两个核心关键点,很多参保人容易忽略:
第一,个人账户计发月数不同。计发月数,是国家统一制定,用来核算个人账户养老金的参数,和退休年龄直接挂钩。退休越早,计发月数越大,分到每个月的个人账户养老金就越少;退休年龄越晚,计发月数越小,每月个人账户养老金更高。
第二,退休时对应的全省在岗职工社会平均工资不同。女性55岁退休,比男性提前5年办理退休,5年前的社平工资,会低于5年后的社平工资。社平工资是计算基础养老金的核心参数,社平工资越低,基础养老金就越低。
这两个因素叠加,哪怕缴费档次、缴费年限完全相同,最终每月到手养老金,也会出现明显差距。
我们先明确职工养老金通用计算公式,灵活就业人员和企业职工养老金计算公式完全一致:
每月基本养老金 = 基础养老金 + 个人账户养老金
基础养老金=退休当年本省上年度社会平均工资 ×(1+本人平均缴费指数)÷2 × 缴费年限 ×1%
个人账户养老金=个人账户累计储存额 ÷ 计发月数
本文设定统一条件:平均缴费指数0.6(也就是大家常说的60%档),累计缴费15年,分别测算四川女性55岁退休、男性60岁退休待遇。
国家统一计发月数表:55岁退休,计发月数170个月;60岁退休,计发月数139个月。这组数字是固定不变的。
二、分两部分测算:基础养老金、个人账户养老金的差距
为了方便大家直观理解,我们设定模拟场景:两人都是灵活就业,全程按60%档次缴费,缴费15年。女性55岁办理退休;男性继续多交5年,等到60岁再退休。
重要提示:下面测算为模拟演算,方便理解政策逻辑,实际养老金以四川社保经办机构核算为准,社平工资每年动态调整。
1、个人账户养老金测算
灵活就业人员缴纳职工养老保险,缴费比例20%,其中8%计入个人账户,剩下12%进入统筹账户。
假设缴费期间,个人账户每年还有记账利息,利息会持续滚存,这里把记账利息纳入估算。
假设女性55岁退休时,个人账户本息合计约72000元;
女性个人账户养老金=72000÷170≈423.5元/月。
男性到60岁退休,同样60%档缴满15年,缴费周期拉长5年,个人账户资金继续产生利息,假设本息合计约80000元;
男性个人账户养老金=80000÷139≈575.5元/月。
仅个人账户这一项,每月相差约152元。
2、基础养老金测算
基础养老金取决于退休当年四川的社会平均工资。女性55岁退休,使用5年前的社平工资;男性60岁退休,使用5年后更新后的社平工资。社会平均工资长期保持上涨,5年后社平工资会更高。
假设女性55岁退休时,四川上年度全口径社平工资为6800元;
基础养老金=6800 ×(1+0.6)÷2 ×15×1% = 6800 ×0.8 ×0.15=816元/月。
等到男性60岁退休,时隔5年,社平工资上涨,假设同期社平工资涨到8200元;
基础养老金=8200 ×(1+0.6)÷2 ×15×1%=8200×0.8×0.15=984元/月。
基础养老金这一项,每月相差168元。
3、合计每月养老金对比
女性55岁退休总养老金:816+423.5=1239.5元/月
男性60岁退休总养老金:984+575.5=1559.5元/月
模拟测算结果:同样60%档缴满15年,女灵活55岁退休,对比男灵活60岁退休,每月养老金相差约320元。
这里很多人会产生疑问:女性虽然每月领得少,但是提前5年开始领养老金,从55岁领到60岁,这5年可以提前领取5年退休金。
我们简单算一笔总账:女性55岁到60岁,5年时间一共领取:1239.5×12×5=74370元。
等到女性满60岁,男性才开始领每月1559.5元的养老金。
也就是说,女性提前领了5年,前期拿到一笔钱,但从60岁之后,每个月到手养老金比男性少320元。后续要连续领取大约19.4年,男性累计领取总额,才能追上女性。这就是早退休的利弊。
注意:本案例为模拟估算,真实金额会随每年社平工资涨幅、个人账户记账利率变动,最终金额以四川社保窗口核算为准。
三、拆解造成养老金差距的3个核心原因
看完测算,很多参保人会疑惑,同样缴费档次、同样15年缴费年限,为什么会出现每月300多元的差距?一共三个核心因素。
第一,计发月数不同,直接影响个人账户养老金。
55岁退休计发月数170,60岁是139。计发月数的含义,是国家预估退休人员领取养老金的平均月数。退休越早,预估领取时间越长,个人账户里面的钱,分摊到每个月就更少。这是全国统一规则,不是四川单独制定。哪怕个人账户余额完全一样,55岁退休,个人账户养老金也会低于60岁退休。
第二,退休年份不同,使用的社会平均工资不一样。
基础养老金挂钩退休当年的社平工资。女性55岁退休,使用更早年份的社平工资;男性晚5年退休,使用上涨之后更高的社平工资。社平工资逐年上涨,这是基础养老金拉开差距最主要的原因。这也是很多灵活就业参保人容易忽略的关键点,不是缴完15年就万事大吉,什么时候退休,决定你用哪一年的社平工资核算待遇。
第三,个人账户利息滚存时间不同。
男性晚5年退休,个人账户里面的资金,会多5年记账利息。养老保险个人账户记账利率远高于普通银行存款,长期复利累积,5年下来,个人账户本息会多出一笔不小的金额,进一步拉高个人账户养老金。
很多人误以为,只要缴费年限、缴费档次一致,养老金就一样。忽略了退休年龄带来的三重影响,这就是最大认知误区。
四、四川灵活就业参保,4个高频误区,一定要避开
误区一:缴满15年就可以停缴,早退休更划算
很多四川女性灵活就业人员,缴满15年,到55岁就立刻办理退休。从短期看,提前5年领钱,但是代价是:基础养老金偏低、个人账户养老金偏低,终身每月养老金都更低。
如果经济条件允许,不急于领钱,女性灵活就业可以继续缴费到60岁再办理退休。缴费年限增加,同时退休年龄延后,计发月数变小,社平工资更高,养老金会明显提升。15年只是最低年限,不是最优年限。
误区二:灵活就业男女养老金差距,只是因为退休年龄不同,计发月数不影响
很多人只看到退休年龄差5岁,却不知道计发月数是固定参数。就算社平工资不变、个人账户余额不变,55岁和60岁退休,个人账户养老金天然就存在差距。
误区三:灵活就业人员,缴费指数0.6,所有地区养老金计算标准完全一样
养老金计算公式全国统一,但社平工资每个省份不一样。四川的全口径社平工资,和东部省份存在差距,同样0.6档次15年,在四川核算出来的养老金,会低于社平工资更高的省份。跨省参保、转移养老保险的时候,一定要提前了解政策。
误区四:灵活就业退休之后,每年养老金上调,男性涨钱一定比女性多
不一定。养老金每年上调,执行定额、挂钩、倾斜调整。女性虽然初始养老金低,但是定额调整普惠所有人,低基数人群的涨幅比例往往更高。如果女性后续达到高龄门槛,享受高龄倾斜增资,长期来看,差距会缓慢缩小。初始养老金差距,不等于每年增资差距固定不变。
五、举一反三:灵活就业参保,怎么规划,提升养老金待遇?
这一套计算逻辑,不只是四川适用,全国灵活就业人员都可以参考。看完本文之后,大家可以根据自己所在省份,套用这套公式,估算自己的养老金。这里给四川灵活就业朋友,4条实用参保规划建议。
建议1:不要只满足最低15年缴费年限,尽量延长缴费年限。
养老金遵循长缴多得。每多交一年,基础养老金和个人账户都会同步增加。对于女性灵活就业人员,如果经济压力不大,缴满15年后,继续缴费到60岁再退休,一举两得:缴费年限增加,退休年龄延后,计发月数降低,社平工资更高,养老金会有明显提升。
建议2:根据自身经济能力,适度提高缴费档次。
本文案例是60%最低档。如果经济条件允许,选择80%、100%甚至更高档次缴费,平均缴费指数提高,基础养老金、个人账户余额都会同步上涨。但是灵活就业全部费用由个人承担,缴费压力更大,量力而行,不要盲目选择高档次。
建议3:重视个人账户记账利息,不要轻易断缴。
个人账户每年会计算记账利息,复利增长。一旦断缴,个人账户不再新增资金,利息增长速度放缓。长期断缴,会影响个人账户本息总额,最终影响养老金。
建议4:提前预判退休年龄,规划退休时间。
女性灵活就业,55岁可以选择退休,但不是必须55岁退休。可以结合自身身体情况、家庭收入,综合权衡:是优先提前领养老金,还是延迟退休,换取更高的每月养老金。两种选择各有利弊,没有绝对好坏。
六、两种选择的利弊对比,帮四川女性灵活就业人员理性决策
选择方案A:缴满15年,55岁直接退休
优点:提前5年领取养老金,早点享受待遇,减轻家庭经济压力;不用继续承担每年高额的养老保险缴费。
缺点:计发月数大,使用更早、更低的社平工资,每月养老金偏低;终身领取的基础标准更低,后续每年养老金上调的基数也更低。
选择方案B:缴满15年后继续缴费,到60岁再办理退休
优点:缴费年限增加,个人账户继续积累利息;60岁退休计发月数139,社平工资更高,每月养老金更高,每年养老金上调基数更高。
缺点:多交5年社保,5年之内不能领取养老金,资金压力更大;需要持续承担灵活就业社保费用。
没有绝对最优的方案,大家结合自己的收入、健康状况综合判断。如果身体一般,收入不稳定,优先选择55岁退休;如果收入稳定,身体状况不错,希望晚年每月拿到更高退休金,可以选择继续缴费延迟退休。
我们通过模拟测算可以看到:在四川,同样按60%最低档缴费15年,女性灵活就业人员55岁退休,对比男性灵活就业人员60岁退休,每月养老金大约相差320元左右。
产生差距的核心,不是性别歧视,而是两个关键制度设计:一是退休年龄不同,对应的个人账户计发月数不一样;二是退休年份不同,核算养老金使用的社会平均工资存在差异,再叠加个人账户利息滚存的影响。
女性灵活就业人员可以提前5年领取养老金,这是早退休带来的福利;代价就是每月养老金标准更低。男性灵活就业晚5年退休,前期不能领钱,但是退休之后,每月养老金更高。两种选择各有利弊,大家不要单纯对比每月差额,还要综合考虑领取时间、缴费成本。
对于四川灵活就业参保的朋友,15年只是养老保险最低缴费年限。如果经济条件允许,尽量延长缴费年限,或者适度提高缴费档次,是提升养老金最直接有效的办法。
如果想要精准核算自己未来养老金,可以携带身份证到参保地社保窗口,咨询工作人员,结合历年缴费记录测算。网上的测算案例仅作为参考,最终养老金待遇,以社保经办机构正式核算结果为准。
可以把这篇文章收藏转发给身边四川灵活就业参保的亲友,看懂养老金底层计算逻辑,理性规划养老保险,不再被网络片面说法误导。
声明
本文为四川灵活就业养老保险政策科普解读,文中养老金测算为模拟估算,仅用于讲解政策逻辑,不构成待遇核算、参保规划的法律依据。养老金最终核算金额,以四川省人社厅、参保地社保经办机构审核结果为准。社保政策如有调整,以官方最新文件为准。如遇参保、退休相关疑问,请拨打12333人社服务热线或前往线下社保经办窗口咨询。本文不对后续政策变动承担相关责任。 |
|





 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡


 楼主

