切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 18037 | 回复: 0

[盐都杂谈] 居民存款两连降2.05万亿!钱都去哪了?2026存钱攻略请收好

[复制链接]

170

主题

170

帖子

0

听众

Rank: 10Rank: 10

积分
1116
威望
170 点
铜板
606 枚
西秦金币
0 个
鲜花
0 朵

在线时间
0 小时
注册时间
2025-7-28
发表于 半小时前 | 显示全部楼层 |阅读模式 | 来自四川
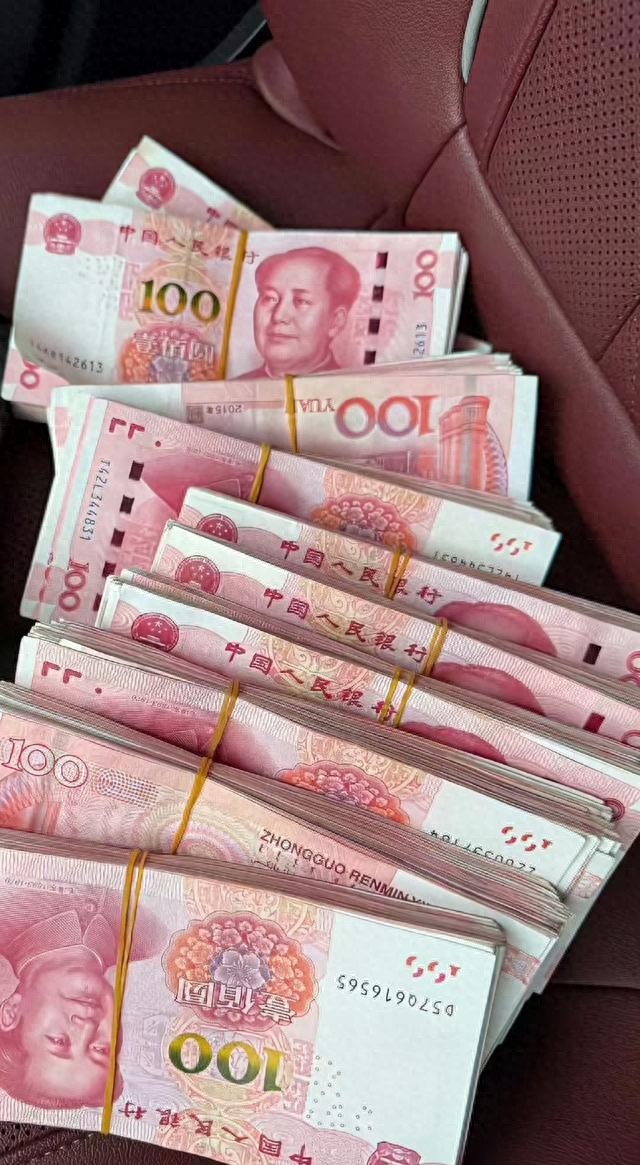
居民存款两连降2.05万亿!钱都去哪了?2026存钱攻略请收好

2026年的存款市场,正上演着一场静悄悄的变化。原本我们习以为常的存钱套路,正在被现实一点点改写,数据背后的反差,比任何宣传都更有说服力。

最直观的信号来自利率牌。2026年7月,融360监测数据显示,三年期定存平均利率为1.683%,五年期却只有1.560%——存得久反而少赚12个基点。这种期限倒挂正从个案蔓延成趋势:8月,云南石屏北银村镇银行挂出三年期1.9%、五年期1.7%的利率,倒挂20个基点;四川阆中融兴村镇银行更直接,一年期1.4%,两年期、三年期、五年期全部压到1.35%。要知道,两年前三年期定存利率普遍还在3%以上,如今几乎腰斩,存一年反倒最划算,这种事放在几年前,柜员都不敢这么写。


银行的算盘其实不难理解。2026年一季度,商业银行净息差跌到1.40%的历史低位,国有大行更是只有1.29%;二季度虽然回升到1.41%,但对比2022年之前普遍2%以上的水平,差距依然悬殊。利差薄如刀片,银行自然不敢再为长期资金支付高息。更关键的是,前几年高息揽来的存单正批量到期:兴业银行年内有5400亿元三年期以上定存到期,原先付息成本高达3.15%,这意味着仅这一家银行,到期续作后每年就能省下数十亿利息支出;农业银行也在中期业绩会上透露,三年期挂牌利率降幅最高可达135个基点。新钱续进来,成本必须压下去,银行这门生意才做得下去。

曾经受追捧的大额存单,同样没能幸免。2025年11月,六大行集体下架五年期产品;2026年7月,中行、农行、建行、工行又陆续让它们重回货架,20万元起存,最高年利率统一锁定1.6%。对比2021年大额存单利率动辄3.55%的盛况,短短五年缩水近2个百分点,20万元存五年,利息少赚近2万元。产品上架即售罄,看似热闹,实则是银行在考核节点前阶段性锁定长期资金的手段,额度稀缺不代表它就一定划算。


有意思的是,大行收紧,小银行却在反向操作。8月以来,湖北、广东等地的多家农商行、村镇银行纷纷上调利率,广东五华惠民村镇银行把三年期利率上调33个基点至1.58%,多家小行上调幅度在10到33个基点之间。不过对比着看更清楚:小行加息33个基点,大行降息动辄上百个基点,一升一降之间,主流趋势依然是降多升少。央广网、经济参考报将此定性为阶段性、区域性防御性揽储,小银行的这波加息,更像是资金紧张时的临时挽留,并非行业风向真的反转。

利率下行的同时,居民的钱也在搬家。央行数据显示,2026年上半年住户存款增加7.58万亿元,同比少增3.19万亿元;4月、5月两个月,居民存款合计减少2.05万亿元,被央视财经称为近十年最大规模的“两连降”。同一时期,非银金融机构存款增加4.65万亿元,同比多增2.1万亿元,一减一增,资金流向一目了然。中金公司预计,2026年居民两年期及以上定存到期规模达32万亿元,同比多增4万亿元,其中约2至4万亿元活化资金流向理财、债基、国债等非存款领域;华泰证券的测算更惊人,一年期以上到期定存规模高达50万亿元。银行和储户,谁都无法对此视而不见。

产品端的应对也在加速。结构性存款、通知存款、现金管理类产品层出不穷,名字一个比一个精致。可名字精致不等于收益稳当,以黄金结构性存款为例,预期收益率已从早期的4%以上明显缩水,实际到手往往还要再打折扣。预期收益终究不是到手收益,签字之前,本金是否安全、收益是否保证、提前退出怎么算,这三个问题必须问清楚。

放眼海外,2026年1月美联储维持联邦基金利率3.5%至3.75%不变,高盛预计全年仅降息50个基点,国际环境同样不支持国内利率突然反转。低利率延续、期限倒挂增多、银行分化加深、大额存单限量、产品愈发复杂,五个方向勾勒出了未来存款市场的基本轮廓。

面对这样的局面,存钱这件事确实需要换一套打法。同样一笔20万元的闲钱,2021年存三年期能拿2万多元利息,如今存五年期只剩1.6万元,差距肉眼可见。与其纠结这零点几个百分点,不如把钱按用途分层:应急的钱留足3至6个月开支,放在流动性好的地方;一至三年内可能动用的资金,选择期限适中的定期或大额存单;三年以上的养老钱,再去考虑国债或长期存单。分批、分银行、分期限存入,看似麻烦,实则是在给家庭财务留后路。同一家银行50万元以内有存款保险兜底,这是底线保障;那些宣称“内部额度”“专属高息”的神秘渠道,多半藏着陷阱,认准官方网点和APP才是正道。


存款大局已定,老黄历翻不得了。孩子开学要交费,老人看病要现金,这些事从不等人。钱终究是为生活服务的,把期限和需求对上号,比多赚0.1个百分点的利息重要得多。
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表