 
- 积分
- 1645
- 威望
- 246 点
- 铜板
- 903 枚
- 西秦金币
- 0 个
- 鲜花
- 0 朵
- 在线时间
- 0 小时
- 注册时间
- 2024-11-16
|
上海沪八条:外环外二套首付降至15%,500万二套少掏25万
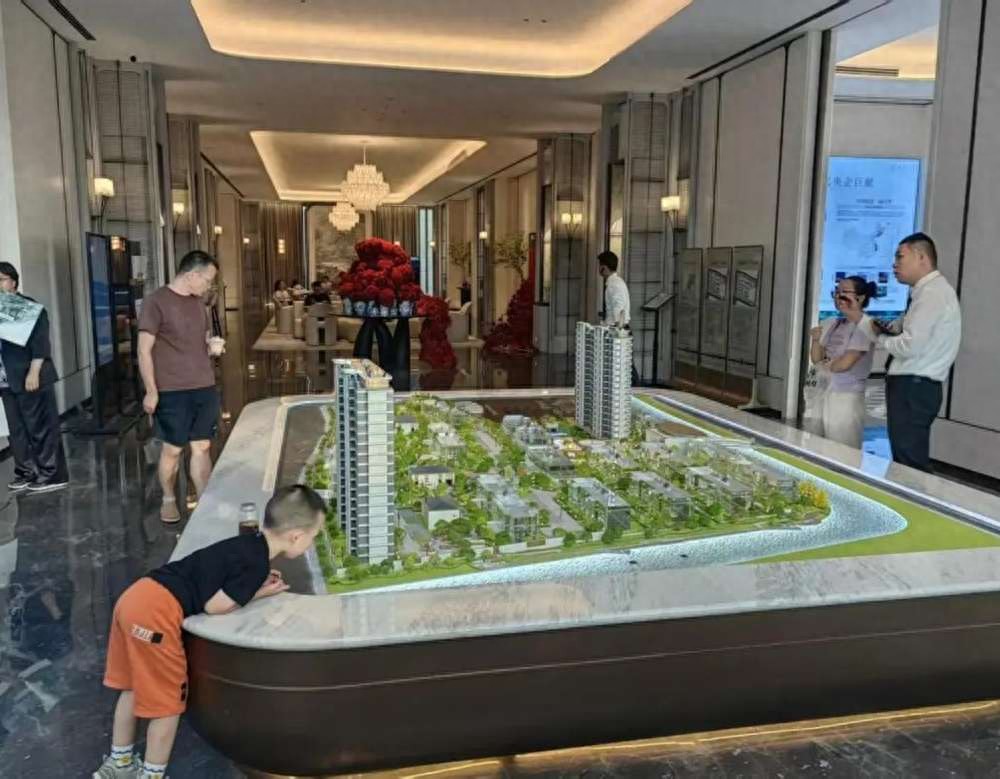
一份200万元的新房合同,现在用公积金买,首付只要30万,还能领一年的利息补贴。可售楼处外,月供压在肩上的年轻人,还在反复拨弄计算器——下个月,会不会又冒出新政策。
2026年8月,从上海到成都,楼市的金融松绑一棒接着一棒地砸下来:首付往下压、利息倒着补、还款年限往长里拉。可往年“金九银十”的售楼处,今年门前依旧稀稀拉拉,看不到抢房的长龙。
门槛降到这个份上,看房的人为什么还是不肯往里迈这一步?
01 8月政策一条比一条有诚意
2026年8月20日,上海六个部门联合发布了一份优化本地房地产政策的通知,市场俗称“沪八条”,文件自8月21日起正式施行。这份文件一口气覆盖了五个方面、八项措施,从住房公积金提取、个人住房信贷,一直排到以旧换新购房补贴、房票安置,再到政府收购二手住房,几乎把需求侧能想到的工具都摆上了台面。
五天之后,成都跟进。8月25日,成都推出本地楼市新政,把公积金贷款的门槛往下压,同时头一回拿出真金白银,给贷款利息发补贴。
地方动作密集,全国层面的利率底座也在低位。据多源一致信息,目前5年以上LPR维持在3.5%,1年期LPR为3.0%,都处在历史少见的低位区间。据证券时报8月28日统计, 年内已经有超过20个城市把房贷贴息落到了地上 ,贴息正在从个别城市的尝试,变成地方替购房者减负时的常规动作。
进入9月初,沪上已有银行网点开始办理40年期个人住房贷款,存量房贷客户也可以申请延期。
从文件印发到银行柜台受理,政策链条这一次跑得很快。
02 首付和利率,到底降了多少
把文件上的数字换算成普通人能摸到的账,门槛确实低了。
以上海为例,调整之后,首套房的商业按揭最低首付比例,统一压到不低于15%。二套房不再全市一刀切,而是按区域区分:外环以内最低首付不低于25%,外环以外不低于15%,宝山、嘉定两个区全域都按外环外执行。把这一口径拼起来看,首套和外环外二套站到了同一条起跑线上,原本盯着外环外围新盘的家庭,可选范围一下宽了不少。
上海还同步推出“以旧换新”购房补贴,卖掉旧房再买新房,单套住房最高可以领到8万元补贴。
成都的做法更直接。购买新建商品住房、申请公积金贷款,最低首付压到15%;在此基础上,再按实际贷款利息的20%,给予为期一年的利息补贴,单笔补贴封顶2.5万元。
拿一套200万元的新房算账。用公积金贷款,首付从原来的40万元降到30万元,一下子少掏10万元现金;再叠上一年期的利息补贴,入场需要凑齐的第一笔钱,确实比前年轻松不少。
还款端也在松绑。40年期房贷的落地,把月供进一步摊薄——同样一笔贷款,还款期限从二三十年拉长到40年,每个月从工资卡里划走的数字,肉眼可见地变小。
首付少了、利率低了、月供轻了,还有补贴可以领。 政策给的每一样东西,都很实在。
03 门槛降了,为什么人还在观望
可售楼处的人气,并没有和政策的诚意同比例爆发。
道理不复杂。首付和利率,降低的是“进门”的门槛,却顶不住普通人心里对房价涨跌的那本账。很多人心里算的是另一笔账:今天咬咬牙签了合同,转月政策会不会再松一档?同一套房子,下个月会不会更便宜?
除了房价预期,收入预期是另一道坎。背着二三十年甚至四十年月供的人,最纠结的往往不是首付凑不凑得齐,而是未来五年、十年,这份收入能不能一直稳得住。月供是按月扣的,工作却是按月发的,两头一对账,犹豫就冒出来了。40年的还款期限,把这笔账拉得更长——贷款要还到退休以后,中间隔着行业周期、岗位变动,甚至家庭结构的变化。月供写死在合同里,收入却是浮动的,这道算术题,很多人算到一半就放下了笔。
期房交付的焦虑也没有完全消散。前几年个别项目停工的新闻,至今还留在不少家庭的购房清单上。于是看现房、看已交付小区的实景,成了很多人替自己加的一道安全闸;宁可多花时间挑,也不愿把多年积蓄押在一张还没盖起来的图纸上。
政策给得起一年的利息补贴,给不了一个人对未来五年饭碗的底气。这正是 “政策底”和“市场底”之间,总隔着一段观望期 的原因——门槛可以一夜间调低,预期却要一个月一个月地磨。

04 政策救得了月供,救不了预期
从降首付到贴息,从拉长还款年限到回购存量房源,托举需求的工具箱几乎被翻了个遍。
政策实打实降低了购房成本,这一点无需否认。但真正卡住市场脚步的,不是钱贵不贵,而是普通人对明天的信心。
算完首付、算完贴息,签合同的年轻人把笔搁回桌上,先翻出了这个月的工资条。这一幕,比任何一份成交数据都更说明问题:决定签不签字的那只手,最后按在的不是利率表,而是收入的稳不稳。
从“刺激购房”到“预期管理”,下一步要解的题,已经不在首付比例那张表上。 政策救得了月供,救不了预期 ;门槛降下去之后,能不能把人请进门,最终要看对未来的那份底气,什么时候回来。 |
|
















 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡