切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 8843 | 回复: 0

[盐都杂谈] 人民日报重磅刊文!中央紧急定调:楼市退潮是误读,转型已开场

[复制链接]

1419

主题

1445

帖子

1

听众

Rank: 10Rank: 10

积分
9115
威望
1419 点
铜板
4832 枚
西秦金币
0 个
鲜花
0 朵

在线时间
46 小时
注册时间
2023-6-25
发表于 昨天 22:52 | 显示全部楼层 |阅读模式 | 来自四川
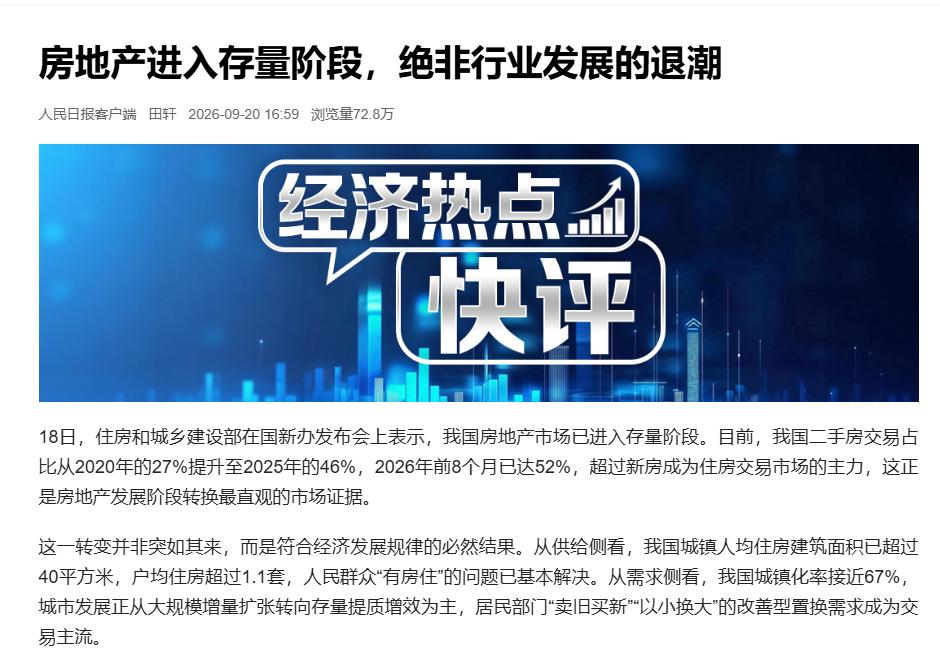
人民日报重磅刊文!中央紧急定调:楼市退潮是误读,转型已开场


住房交易市场的主角换了。

2020年,二手房在全国住房交易总量中只占27%。2025年升到46%。今年前8个月,这个数字到了52%。住建部在国新办发布会上确认: 房地产市场已进入存量阶段。 人民日报客户端随后刊文指出, 房地产进入存量阶段,绝非行业发展的退潮。 这个定性值得细读。退潮的潜台词是水位在下降,但存量阶段的水位没有降,只是水流的方向变了。原来水往“建”的方向流,现在往“营”的方向流。


先看一组下降的数字。前8个月房地产开发投资同比下降19.9%,新开工面积下降24.8%,商品房销售面积下降12.1%。这些数字确实不好看。但把视线从这些数字上移开,会看到另一组方向相反的数据:二手房网签面积同比增长10.6%,核心城市二手房成交创近五年同期新高,18个省(区、市)二手住宅交易面积超过新建商品住宅。

52%是一个标志线。它意味着住房的价值锚点已经换了位置。过去二十多年,这个行业围绕增量运转,核心能力是拿地、开工、卖楼花。现在,最大的交易量发生在已经建好的房子之间,行业的运转方式、赚钱方式、竞争方式全部要跟着换。

要理解这个转向为什么成立,先看一个容易被忽略的经济事实。过去二十多年,房地产对经济的拉动集中在开发建设环节。土地出让金、建安投资、上下游建材和工程机械,这条链条贡献了房地产对GDP拉动的大头。现在这条链条在收缩,但另一条链条在快速膨胀。

二手房交易的活跃直接激活了下游消费。 行业统计显示,超过80%的二手房交易完成后要进行装饰装修。全国家装市场规模已经接近3.8万亿元,存量房装修需求占比达到56%,预计2026年突破60%。我国4.4亿套存量住宅中,房龄20年以上的有2.7亿套,2025年局部改造需求同比增长206%,适老化改造意愿增长25%,隔音优化、采光改造、智能系统嵌入等需求同比增幅超过30%。住宅装饰装修行业市场规模突破5.7万亿元,存量房改造占比接近六成。有机构测算,4亿套存量住宅对应的家装市场理论规模可达每年10万亿元。 每套二手房交易后平均带动约10万元的装修和家电消费,这笔账乘以每年数百万套的交易量,体量足以在很大程度上对冲开发投资下降带来的缺口。


更值得关注的是存量更新对经济的乘数效应。城市地下管网改造在“十五五”期间将建设改造约77万公里,带动投资约5万亿元。城市更新的市场总容量约20万亿元,其中老旧小区改造需投资8万亿元以上,城中村及危旧房改造总投资约2.5万亿元。这些投资的流向和过去有根本区别:以前的钱流向钢筋水泥和土地出让金,现在的钱流向设计、运营、产业导入和社区服务。房地产对宏观经济的贡献正在从增量为主转向存量提升,城市更新中的城中村、危旧房、老旧小区更新改造等正在成为稳投资的重要力量。 住房的价值评判正在从涨不涨转向好不好,这个转向一旦完成,行业与居民生活的关系会重新理顺。

存量时代对地方财政的意义也在重构。过去地方财政高度依赖土地出让金,增量开发收缩之后,这个来源在收窄。但存量资产对应的税基并没有消失,房产税、物业费、交易环节的税费、运营环节的增值税,这些收入随着存量交易和运营规模的扩大而增长。上海、重庆的房产税试点已经运行多年,虽然规模尚小,但方向已经摆在那里。 存量阶段的财政模式,从一次性卖地收入转向持续性税收和运营收益,这对地方政府的治理能力提出了完全不同的要求。


引擎换了,规则也要换。住建部提出的框架里,最值得关注的是三项制度:项目公司制、主办银行制、现房销售制。项目公司制把每个项目的资金封闭运行,严禁企业总部违规抽挪项目公司的资金。主办银行制把融资关系从多头授信变成一项目一主办行,项目的开发、建设、销售资金全部存入主办银行。现房销售制终结了卖图纸收钱的玩法,房地产开发新项目优先选择现房销售。这三项制度指向一个结果: 房企过去靠总部调度资金、多头授信、预售回款来滚动规模的模式,空间被大幅压缩。

这是在给新模式搭骨架。旧骨架下,房企的核心能力是金融杠杆的运用效率,谁能用最少的自有资金撬动最大的规模,谁就是赢家。 新骨架下,核心能力变成了运营效率,谁能把一栋楼、一个社区、一片商业空间的长期价值管好,谁才有资格留在牌桌上。

看一下日本和美国在类似阶段发生了什么。日本住宅翻新市场规模稳定在约7万亿日元,新筑住宅持续减少,但既存住宅的改修需求托住了整个市场。美国在存量阶段培育出了全球最成熟的房地产经纪和服务体系,近90%的住宅交易通过经纪人完成,经纪服务本身成了一个庞大的产业。两国的共同特征是:开发业务收缩之后,围绕存量资产的交易、改造、管理、服务迅速填补了空白,并且创造了大量持续性的就业和收入。美国房地产经纪行业直接雇佣的持牌经纪人超过两百万,加上评估、检查、贷款、保险等配套服务,整个存量交易生态吸纳的就业规模远超新建住宅施工环节。日本在住宅翻新领域形成了一套完整的产业标准和技术体系,从抗震加固到节能改造,从无障碍设计到智能家居嵌入,每一个细分方向都长出了专业化的企业群体。 这些经验说明,存量阶段的产业分工比增量阶段更细、更密,对专业技能的要求也更高。


国内已经在跑这个方向。龙湖今年上半年运营及服务业务收入137亿元,占总营收的比重升到34.4%,创了历史新高。商业投资租金收入59.8亿元,期末出租率97.4%;长租公寓开业6个月以上项目出租率提升到96%以上;物业服务收入56.5亿元。管理层给出的判断是,运营及服务收入占比2028年将超过一半。一家以开发起家的房企,过半收入来自运营和服务,这个结构变化比任何政策表态都能说明问题。保租房REITs的数据也在印证同一件事: 2026年二季度9只已上市产品全样本租金收缴率均值99.27%,整体出租率维持在94%至99%区间。底层资产质量过硬、运营到位的存量物业,完全可以在资本市场上产生稳定回报。

物业服务行业的扩张速度也很亮眼。全国物业管理面积已经超过300亿平方米,行业营收规模突破1.5万亿元,从业人员超过1000万。这个行业在增量时代被看作房地产的附属品,在存量时代正在变成一个独立且持续增长的产业。社区养老、托幼、家政、零售、充电桩运营、光伏屋顶维护,这些围绕住宅全生命周期的服务正在从物业管理的边缘业务变成核心收入来源。 头部物业企业的非基础物业服务收入占比已经从五年前的不到10%上升到25%以上,这个趋势还在加速。

转型还体现在住房本身的估值方式上。新版《住宅项目规范》把层高从2.8米提到了3米,4层以上必须加装电梯,临空护栏统一提高到1.2米。这套新规的意义不局限于新建住房,它同时为存量住房的改造升级提供了明确依据。中国城镇住房存量中,大量建于2000年前后的住宅,层高2.8米是标配,电梯配置标准低,适老化设施几乎空白。新规范一旦成为长期执行的基准,存量住房的品质差距会被制度性地拉开。购房者在比较房源时,参照系从价格和地段扩展到了标准。 不符合新标准的房子,和新标准产品之间的价格差会从一个弹性区间变成一个刚性区间。 对具备专业改造能力的运营方来说,这反而是机会。


买房的人也在变。 投资性购房退潮之后,住房回归大宗耐用消费品的属性。 中指研究院的数据显示,今年1至5月30城120平方米以上新房成交占比达48%,90平方米以下房源成交占比降到15%。改善型需求成了新房市场的绝对主力。二手房放量之后,业主卖掉旧房去置换新房,一二手房之间从争夺同一批购房者变成了梯级消费的关系。带押过户、换房个税退税、二手房增值税下调、公积金支持置换,这些政策工具的指向都是同一个方向:把存量房源的流通盘活。

存量时代是退潮还是转型,判断标准不复杂。 退潮意味着总量收缩、就业流失、产业链断裂。转型意味着总量不减、结构重组、新环节长出来。 开发投资在降,但存量交易在涨。新开工在降,但装修和改造需求在爆发。土地出让金在降,但存量资产的运营收入和服务收入在快速增长。一降一升之间,经济活动的总量并没有减少,只是从建设环节转移到了运营和服务环节。日本住宅翻新市场稳定在约7万亿日元的规模,美国经纪服务养活了两百多万持牌经纪人,都说明存量阶段的产业体量并不比增量阶段小,只是产业形态完全不同。

中国城镇住房存量超过4.4亿套,总市值以数百万亿元计。 这些资产每年产生的交易、改造、管理、服务需求,本身就是一个巨大的经济体量。 过去这些需求被增量开发的洪流掩盖了,现在增量退下去,存量的礁石露出来,才发现它比想象中更大。存量不是增量消失后的残余,它是另一片海域。这片海域里,交易频次更高、服务链条更长、参与主体更分散、收入更持续。对从业者来说,门槛变了,玩法变了,但空间没有变小。

过去四十年,中国房地产最擅长的能力是建。接下来二十年,最需要的能力是营。这不是退潮。这是换了一条河。 #头条精选-薪火计划# 

文 | 徐邵文 北京工商大学理论经济学博士研究生
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表