切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 8676 | 回复: 0

[盐都杂谈] 俄气被欧洲一脚踢开!普京找上中国才发现,中国手里多了一张牌

[复制链接]

2422

主题

2758

帖子

0

听众

Rank: 10Rank: 10

积分
16561
威望
2422 点
铜板
8879 枚
西秦金币
0 个
鲜花
8 朵

在线时间
309 小时
注册时间
2021-7-26
发表于 昨天 22:30 | 显示全部楼层 |阅读模式 | 来自四川
俄气被欧洲一脚踢开!普京找上中国才发现,中国手里多了一张牌


在很多人看来,手里攥着能源资源就掌握谈判主动权,可俄罗斯的经历恰恰打破了这个认知。

俄乌冲突爆发前,俄罗斯管道天然气占到欧盟天然气进口总量约四成。到2025年,俄管道气占比跌到6%,就算把管道气和LNG全部算上,也只剩12%。欧盟俄气进口总量,从1520亿立方米缩减至360亿立方米。

欧盟对俄气之所以逐年减少,是因为在2025年欧盟委员会就已经提出一项立法提案,计划在2027年底前逐步停止进口俄罗斯的天然气和石油。

按照这项法规,欧盟将从2026年3月18日起分阶段禁止俄罗斯液化天然气和管道天然气进口,并在过渡期结束后,最迟于2027年底全部停止。


从2022年能源危机之后到2025年,欧盟一边寻找替代供应,一边降低本身的天然气需求。

欧盟从美国进口的天然气,由2021年的189亿立方米增加到2025年的756亿立方米,约增至四倍;美国对欧盟的LNG供应,在这段时间里也增长了约三倍。

挪威的供应量则从2021年的795亿立方米增至2025年的893亿立方米,成为欧盟最大的天然气供应国。

与此同时,欧盟增加液化天然气接收能力,建设和改造跨境管线,还通过节能措施压低居民和工业用气。2021年至2024年,欧盟天然气需求下降了超过19%。


这些行为都在说明,欧洲不是短期压减采购,等气价回落就恢复采购,而是要花重金搭建全新的能源供应体系。

当然,欧盟目前还没有完全停止购买俄罗斯天然气。2025年,俄气仍约占欧盟天然气进口的12%,俄罗斯LNG也依然流入欧洲市场。

更准确地说,俄罗斯天然气的市场位置已经发生了变化。过去,它是欧洲高度依赖的主力供应来源;现在,它已经进入退出阶段,欧洲采购方也越来越清楚,这种供应不会再回到原来的规模。

欧盟的能源转向,也反衬出天然气贸易和石油有着本质差别。


石油比较灵活,装到油轮上,换个港口就能卖给别的客户。天然气不一样,运输受很大限制。管道修到哪,大批量的天然气才能送到哪。

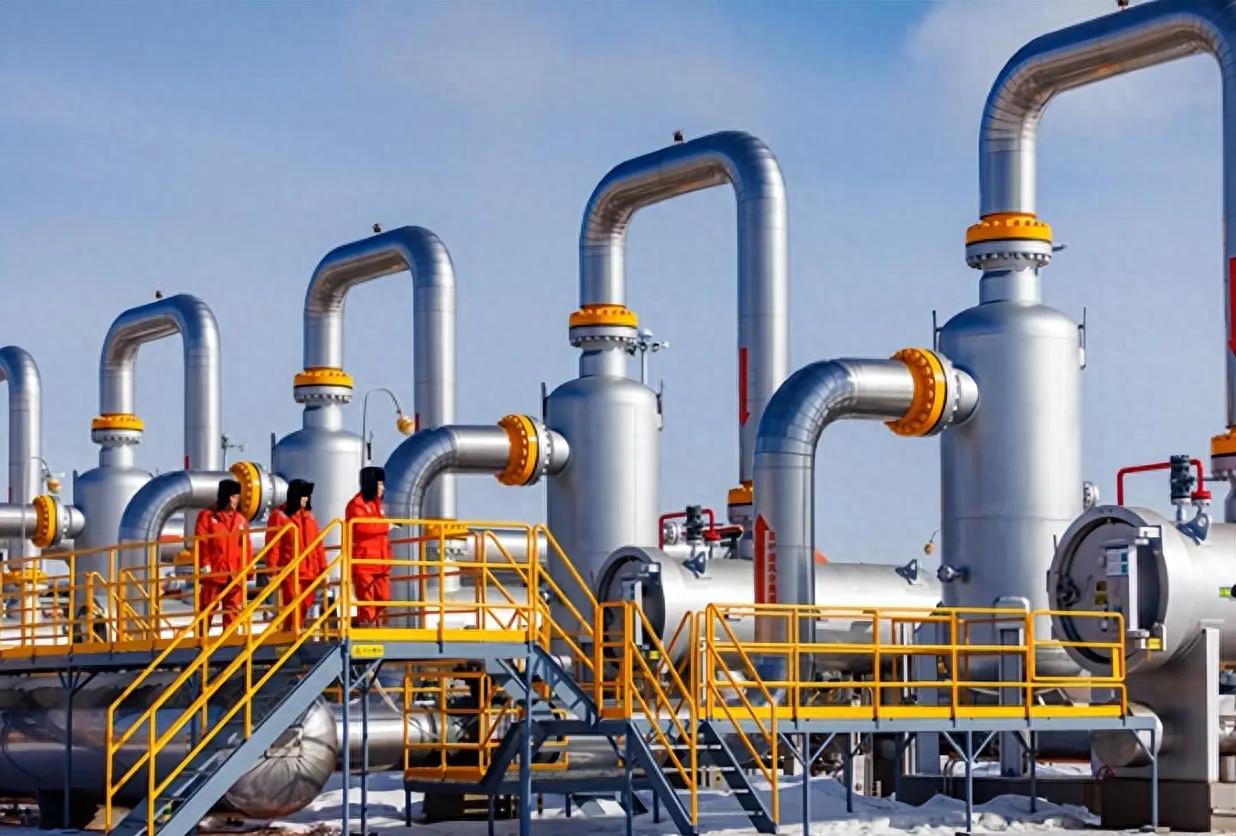
俄罗斯之前供给欧洲的天然气,大多产自西部和西伯利亚部分气田,靠的是早已建好的向西输送管道。欧洲不再大量采购之后,这些管道没法简单调转方向,直接把气送到中国。

我国经由西伯利亚力量1号拿到的俄气,气源在俄罗斯东部,属于完全独立的气源和输送线路,和原来输往欧洲的天然气不是一套体系。

俄罗斯也能把天然气液化走海运,但液化工厂、专用运输船、接收站点这些配套设施,建设周期很长。叠加制裁影响,设备采购和资金筹措都会更困难。


2025年俄罗斯对欧管道气出口持续大幅下滑,西伯利亚力量1号对华输气约388亿立方米。虽然东方市场增量明显,但并没有补上丢掉的欧洲份额。俄罗斯并不缺天然气,难的是搭建低成本的输送通道,把气送到新客户手里。

但俄方想要开辟新市场,还得面对一个现实:中国的天然气采购并不是只能依赖俄罗斯。

国内有天然气生产,中亚有管道气,俄罗斯东线也在供应,沿海还有来自澳大利亚、卡塔尔、美国等地的LNG。不同来源之间能够互相替代,买方就不会因为某一条新管道而失去选择。


9月14日,中国燃气旗下公司与美国Venture Global签订20年期LNG协议,从2030年开始每年采购50万吨,20年合计约1000万吨。这个数字远远替代不了“贝加尔力量”规划的年输气量,但它的意义不在于能不能填满一条管道,而在于中国又提前锁定了一个供应来源。

这笔合同更像是提前买了一张选择权。

以后美国气便宜,可以多用;俄罗斯管道气条件合适,也可以买;国内产量增加,就少进口一些。买方不需要把所有鸡蛋放进一个篮子里。

IEEFA的分析也指出,中国未来几年已经拥有相当规模的LNG长期合同,国内生产和管道进口也在增加。中国并不缺供应渠道,真正要比较的是价格、稳定性和长期风险。


这就解释了中俄天然气谈判为什么会拖这么久。

俄罗斯希望尽快锁定几十年的销量,保证新管道能收回投资;中国则要算另一笔账:这条管道的价格,是否比LNG更划算?未来几十年,中国到底需要多少天然气?如果需求发生变化,最低采购量和闲置产能由谁承担?

这场持续多年的谈判,对应的就是备受关注的贝加尔力量项目。

近期俄罗斯能源部长齐维廖夫对外公布,经普京批准,那条搁置多年、反复谈判的中俄天然气管道,正式从“西伯利亚力量2号”更名为“贝加尔力量”。


按规划,这条管道全长约2600公里,年输气能力500亿立方米,气源取自亚马尔地区,管线会途经蒙古国。但改名只是释放信号,不等于敲定合作。路透社此前就提到,双方谈判一直卡在气价分歧上,投资、长期采购的核心条款都还没有落地。

天然气不愁卖,只要价格足够有竞争力,总能找到买家。就算亚洲市场供应紧张LNG价格上涨,买方议价空间会收缩,能源市场并非永远偏向买家。但俄罗斯最大的变化,是失去了过去那种强势的谈判地位。


欧洲市场萎缩,对俄气打击最大的不是需求,而是丢掉了一个距离近、配套管道现成的大客户。现在转向亚洲,所有新通道都要大额投入建设,管道属于重资产项目,建好之后要靠几十年长期合同回本。俄罗斯手里有资源,却迫切需要锁定稳定销量。

所以说,俄气依旧能卖出去,只是交易规则变了。
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表