切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 4577 | 回复: 0

[盐都杂谈] 霍尔木兹被焊死了,半个亚洲崩了,中国为何不怕?

[复制链接]

763

主题

838

帖子

0

听众

Rank: 10Rank: 10

积分
5281
威望
763 点
铜板
2917 枚
西秦金币
0 个
鲜花
0 朵

在线时间
95 小时
注册时间
2023-7-8
发表于 1 小时前 | 显示全部楼层 |阅读模式 | 来自四川
霍尔木兹被焊死了,半个亚洲崩了,中国为何不怕?

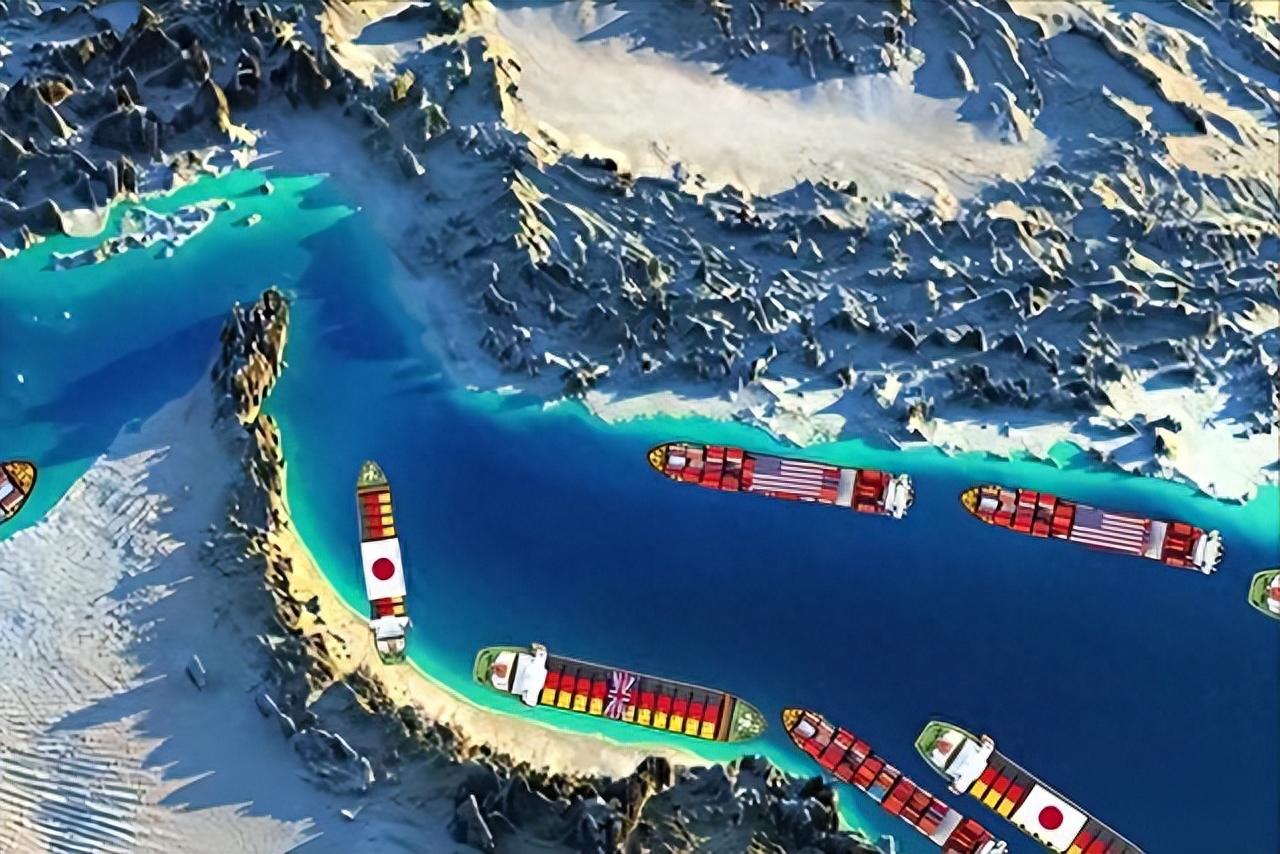
霍尔木兹海峡一旦真正失去通行能力,全球能源市场会发生什么?

过去很多国家想象过这种场景,却没想到风险真的逼近时,最先暴露出来的不是油价,而是一个国家整个经济体系的脆弱程度。

有的国家开始担心燃油供应,有的国家担心工业停摆,有的国家甚至发现,自己手里有钱,却未必能买到适合自己的能源。


但同样面对这场风波,全球最大的原油进口国之一中国,却没有出现市场预期中的巨大恐慌。

为什么?中国难道真的不怕石油断供吗?还是说,在这场能源博弈里,中国手里还有另一套别人没有的牌?

一、霍尔木兹一堵,很多国家才发现缺的不是石油,而是“活下去的能力”

霍尔木兹海峡的紧张局势,真正让世界感受到压力的地方,并不是某一天油价涨了多少,而是它突然提醒所有国家:能源供应链,原来可以如此脆弱。

这条连接波斯湾和阿拉伯海的重要通道,长期承担着大量中东能源运输任务。

据国际能源署数据,2025年霍尔木兹海峡日均原油及石油产品运输量约2000万桶,约占全球海运石油贸易的四分之一,其中约80%运往亚洲。对于依赖中东石油进口的国家来说,这里就像一根输送能源的生命线。


平时大家习惯了全球化带来的便利。中东生产石油,亚洲制造业消费,欧洲和亚洲国家通过海运获得能源。

整个体系运行几十年,看起来稳定、高效、成本低。但问题在于,当这条链条出现风险时,大家才发现,过去追求的“最低成本”,其实也意味着“最低安全余量”。这就是能源危机最残酷的地方。它不会只影响油轮。

石油价格上涨之后,首先受到影响的是运输。运输成本增加,会推高商品价格。然后影响工业生产。再传导到农业,因为现代农业离不开柴油、化肥和大量石化产品。最后影响普通人的生活。

很多人以为能源危机就是“加油贵一点”。实际上,石油早已经不是简单的燃料问题。现代社会从交通到制造,从农业到日用品,都深深嵌入了石油体系。


所以,当霍尔木兹海峡出现风险时,真正紧张的国家,并不是单纯缺油,而是缺少替代方案。

日本和韩国就是典型案例。这两个国家工业能力很强,技术水平也很高。但能源结构决定了它们天然比较敏感。

以日本为例,其进口原油约九成来自中东,经济产业省数据显示,2026年1月日本进口原油中来自中东地区的比例高达95.1%,其中约73.7%需要经过霍尔木兹海峡运输。

韩国方面,进口原油中约70%至73%来自中东,其战略石油储备约208天,但天然气储备仅52天。一旦海峡通行受阻,两个国家的能源供应立刻捉襟见肘。

它们长期依赖进口能源,而且能源来源相对集中。尤其是炼化体系,经过几十年的发展,形成了针对特定原油类型的成熟模式。这意味着什么?


简单来说,就是你有钱买油,也不一定马上能用。因为不同地区生产的原油,并不是完全一样。有些原油轻,容易加工。有些原油重,需要更复杂的炼化技术。

如果一个国家长期适应某一种原油,一旦供应来源发生变化,就需要重新调整设备和工艺。这不是几天能完成的事情。所以能源安全从来不是“市场上有没有油”。真正的问题是:你的产业体系有没有能力接住变化。

而这恰恰是中国和很多国家最大的区别。中国当然不是“不需要石油”。

事实上,2025年中国石油对外依存度仍高达72.7%,天然气对外依存度为40%。但中国面对能源风险时,最大的优势并不是油多,而是几十年建设形成了一套复杂的能源转换能力。


简单说:别人买石油,更多是为了消费。中国买石油是为了进入工业体系。这背后的差距比一桶油本身重要得多。

二、中国为什么没有陷入恐慌?因为中国看到的不是一桶油,而是一整条产业链

很多人过去对石油的理解非常简单——石油就是汽油。开车烧掉,飞机烧掉,轮船烧掉。

但实际上,石油真正重要的价值,并不只是提供能源。它更像是一座巨大的化学原料库。从石油中提炼出来的各种基础化工原料,可以进一步生产塑料、合成纤维、橡胶、化肥、医药材料和高性能工业产品。

今天我们身边大量商品,本质上都和石油化工有关。衣服里的化纤材料,手机里的塑料组件,汽车里的各种高分子材料,农业生产中的化肥,都离不开石化体系。


过去几十年,中国做的一件重要事情,就是没有把石油只看成“燃料”,而是把它当成工业发展的基础材料。这也是中国能源战略和很多国家最大的不同。

上世纪后期,中国同样面临能源和工业基础薄弱的问题。那个时候,中国也曾经出口原油换取外汇。但与此同时,中国开始建设自己的炼油体系、化工体系和装备制造体系。

这条路走得并不轻松。石油化工不是简单建一个工厂,它背后需要大型炼化设备、工业设计能力、材料技术、自动控制系统和大量工程人才。任何一个环节缺失,产业链都无法真正建立。

所以,中国今天拥有的并不是几个大型炼厂,而是一套完整工业网络。上游是原油进口和加工,中游是乙烯、丙烯、芳烃等基础化工原料,下游是塑料、纺织、汽车、电子、医药等产业。这些环节相互连接,形成规模效应。


这也是为什么中国在能源危机中表现出的韧性,与一些资源型国家不同。

俄罗斯就是一个典型例子。俄罗斯拥有丰富的石油和天然气资源,但资源优势并不自动等于产业优势。

俄罗斯大部分炼化装置为前苏联时期建造,装置规模小、工艺技术水平落后、高端产品稀缺,除沥青生产、延迟焦化和合成橡胶技术较先进外,整体石化技术如乙烯、聚烯烃、有机化工等,相比国际先进水平整体落后约20年。

俄罗斯乙烯产能在世界占比仅约3%,与其强大的原材料供应能力相比差距明显。

这说明一个现实:资源决定起点,工业体系决定终点。


中国真正建立起来的,是一种把资源不断放大的能力。进口石油,不只是获得能源,而是通过加工,把它变成更多工业产品。

进口煤炭和利用国内煤炭资源,也不仅仅用于发电。中国还发展煤化工路线,通过煤制甲醇、煤制烯烃等方式生产部分化工原料。

截至2025年底,中国煤制油、煤制气、煤制烯烃和煤制乙二醇产能分别为823万吨/年、74.5亿立方米/年、1542万吨/年和1213万吨/年,规模世界领先。

这种路线成本和环保压力一直存在争议,但从能源安全角度看,它提供了一种额外选择。和平时期,多一种选择可能意味着成本。但危机时期,多一种选择就是缓冲空间。


三、真正让中国“不怕”的,不是一张牌,而是一套提前准备好的组合拳

如果只看表面,中国其实并不占优势。中国人口规模巨大,工业体量庞大,对能源需求非常高。

单纯比较资源储量,中国并不是传统意义上的能源超级大国。但中国真正做的事情,是降低自己对单一能源路径的依赖。这是一套长期布局。

第一层,是能源来源多元化。

2025年,中国原油进口来源覆盖49个国家,中东地区进口占比已降至42.3%,较十年前下降了10个百分点。俄罗斯现在是中国进口石油最多的国家,2025年中国从俄罗斯进口原油约1亿吨,约占全年原油进口量的20%。


然后是中东几个石油国,再就是美洲的巴西、加拿大、哥伦比亚,非洲的安哥拉、尼日利亚、刚果(布),中亚的哈萨克斯坦,大洋洲的澳大利亚等。不同来源的能源进入中国市场,降低单一方向风险。

第二层,是能源运输方式多样化。

除了海运,中国还建设了陆上能源通道。当前中国共有三条跨境输油管道:中俄输油管道、中哈输油管道和中缅油气管道,理论上三条管道的满负荷运量达6000多万吨原油/年,约占2025年原油总进口量的12%。

中缅原油管道年运输能力2200万吨,中俄原油管道年输油能力达3000万吨。这些陆上通道让部分能源运输可以绕开关键海运节点。


第三层,是国内能源体系支撑。

中国拥有庞大的煤炭产业,同时不断发展新能源。

2025年,全国可再生能源发电量3.99万亿千瓦时,同比增长15%,占全社会用电量的比重首次突破38%,风电、太阳能发电装机合计18.4亿千瓦,占比达到47%,历史性超过火电。

新能源汽车、风电、光伏等产业快速发展,也在降低交通和能源消费对传统石油的依赖。

第四层,是战略储备的厚度。

据美国能源信息局发布的战略石油储备规模数据,截至2025年12月,中国以13.97亿桶位列全球第一,是美国4.13亿桶的3倍多,日本2.63亿桶的5倍。


中国已建成国家战略储备、商业储备与企业义务储备三级石油储备体系,原油总储备规模约12亿至15亿桶,能够覆盖全国140天至180天的原油净进口需求,远超国际能源署设定的90天安全红线。

有机构测算,即使中东进口下降80%,释放库存也能维持260天。

这些因素叠加起来,形成了一种抗风险能力。

四、这场压力测试,检验的是“结构性准备”

这背后其实体现的是一个更大的变化。过去几十年,全球经济追求的是效率。哪里成本低,就在哪里生产。哪里资源便宜,就从哪里进口。


这套模式推动了全球化,也创造了巨大的经济增长。但问题是,一旦地缘冲突增加,供应链安全的重要性开始上升。

国家竞争不再只是比谁生产成本最低,还要比谁面对冲击时还能保持运转。能源安全,就是其中最关键的一环。

所以,霍尔木兹海峡的风险,本质上不是一次简单的石油价格波动。它暴露的是全球能源体系不同国家之间的差异。有些国家拥有财富,却缺少缓冲。

有些国家拥有资源,却缺少产业转换能力。而中国过去几十年投入建设的能源和工业体系,正在这种特殊时刻体现价值。


当然,这并不意味着中国可以完全摆脱能源风险。全球能源市场依然相互连接,任何大型经济体都不可能完全置身事外。

对外经济贸易大学中国国际碳中和经济研究院执行院长董秀成指出,短期来看,油价暴涨会推高中国油气进口成本,可能带来输入性通胀,抬升化工、物流、制造业等成本。

但中长期来看,中国将加速油气进口多元化、能源储备体系健全和完善、能源自主与新能源替代能力提升,能源安全韧性持续增强。

中国石油董事长戴厚良也透露,公司通过霍尔木兹海峡进口的原油、天然气仅占总经营量的10%左右,两大产业链能够保证长期稳定运营。


区别在于:有些国家面对冲击,只能等待外部变化。而有些国家拥有更多调整空间。这才是能源竞争真正的核心。

未来国际竞争,比拼的可能不只是拥有多少资源,而是谁能把资源、技术、产业和市场连接成一个稳定系统。

霍尔木兹海峡提醒世界的一件事是:能源从来不只是商品。它更是一种国家能力的体现。
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表