 
- 积分
- 16958
- 威望
- 2602 点
- 铜板
- 9069 枚
- 西秦金币
- 0 个
- 鲜花
- 6 朵
- 在线时间
- 281 小时
- 注册时间
- 2022-3-18
|
1500亿美元!美股半导体最大IPO
来源:企业上市
1500亿美元!美股最大半导体IPO要来了,但主角不是芯片公司
路透社26日援引知情人士报道,SK海力士旗下美国子公司Solidigm正在考虑最早于明年在美IPO,目标估值可能高达1500亿美元,募资约150亿美元。若成行,这将成为美国半导体行业有史以来规模最大的IPO。公司本周已与多家投行召开承销商竞标陈述会,上市进程迈出实质性一步。
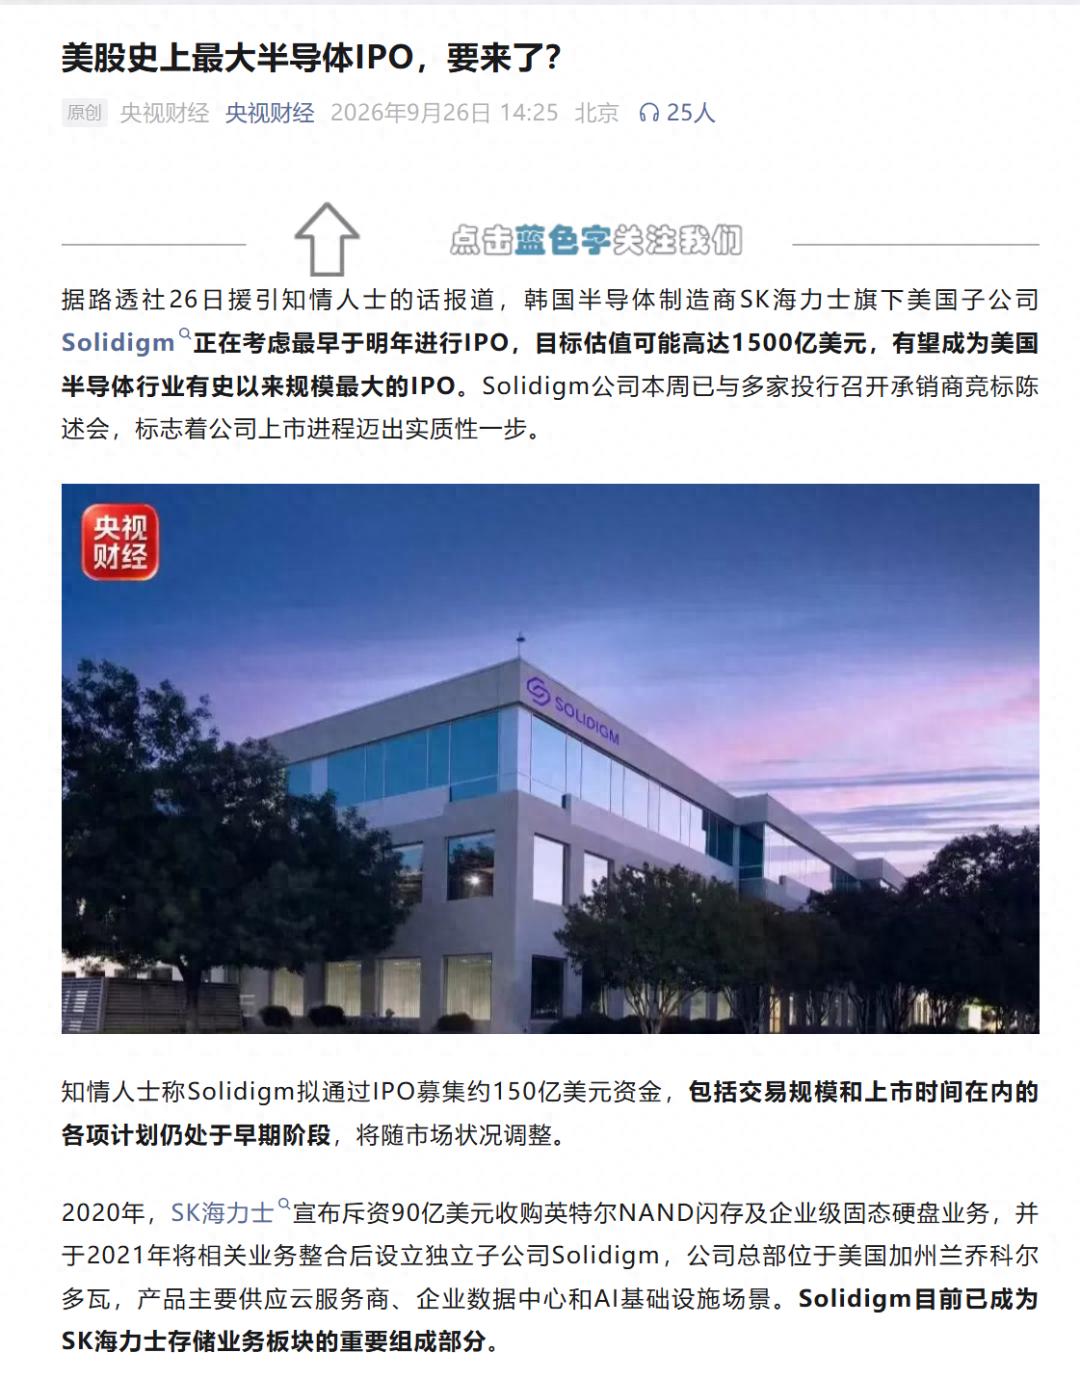
知情人士称,包括交易规模和上市时间在内的各项计划仍处于早期阶段,将随市场状况调整。Solidigm总部位于美国加州兰乔科尔多瓦,主要做NAND闪存和企业级固态硬盘,客户是云服务商、企业数据中心和AI基础设施。它的前身是英特尔的NAND闪存及企业级SSD业务。2020年,SK海力士斥资90亿美元将其收购,2021年整合后设立独立子公司Solidigm。如今,它已经是SK海力士存储板块的重要一块。
150亿美元募资是什么概念?2023年Arm在美股IPO,募资约48.7亿美元,当时已经是半导体行业的大手笔。Solidigm要的钱,差不多是Arm的三倍多。1500亿美元估值,则接近SK海力士集团当前市值量级。一个NAND和SSD业务,凭什么喊出这个价?
答案藏在AI推理里。
过去聊AI算力,目光都在GPU和HBM上。HBM负责把数据喂给GPU,是金字塔尖的存储。但AI从训练走向推理后,情况变了。模型要处理长上下文、多轮对话、智能体任务,KV Cache会膨胀到内存装不下。云厂商原来的TLC SSD加HDD分层方案,在推理场景下越来越吃力。企业级SSD不再只是“存数据的地方”,它开始变成推理计算流水线的一部分。SSD的读写速度和容量,直接影响GPU的利用率。GPU闲着,烧的都是钱。
Solidigm押的是QLC路线。QLC存储密度高、单位容量成本低,适合AI推理这种要存海量上下文、但对写入寿命没那么极端的场景。英特尔时代留下的主控和固件能力,加上SK海力士的NAND制造能力,让Solidigm在大容量QLC企业级SSD上卡住了位置。这不是拼纸面参数的生意,拼的是客户具体工作负载下的实际表现。
这次IPO真正的看点,也不只是“史上最大”这个标签。SK海力士把Solidigm推到公开市场,等于把NAND业务单独拿出来定价。NAND周期性太强,折旧负担重,放在母公司报表里会拖累估值。拆出去独立上市,既能隔离周期波动,又能让Solidigm自己承担产能扩张的资金需求。SK海力士拿到的钱和释放出的资产负债表空间,可以更集中地砸向HBM。
换句话说,这是SK海力士在存储价值链上的一次重新卡位。HBM解决AI计算的带宽瓶颈,企业级SSD解决AI推理的容量瓶颈。两块业务技术路线不同,客户关系不同,资本节奏也不同。分开跑,可能比捆在一起更高效。
当然,1500亿美元不是小数字。它需要极强的增长叙事来支撑。三星在QLC上的产能正在释放,美光也在加速。Solidigm的先发优势能维持多久,取决于它能不能在客户的实际应用里持续做出差异化。上市计划本身也还在早期,市场一变,节奏就可能调整。
但至少,这次IPO让一个原本藏在SK海力士财报里的业务,有了被独立审视的机会。如果推理真的成为AI的主要工作负载,如果企业级SSD真的从仓库变成计算流水线的一部分,那市场给NAND业务的估值逻辑,就要换一套算法了。Solidigm的IPO,赌的就是这件事。 |
|
















 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡


