切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 15018 | 回复: 0

[盐都杂谈] 全球“加息潮”来了,房子、黄金、存款谁会最先先扛不住?

[复制链接]

2422

主题

2758

帖子

0

听众

Rank: 10Rank: 10

积分
16561
威望
2422 点
铜板
8879 枚
西秦金币
0 个
鲜花
8 朵

在线时间
309 小时
注册时间
2021-7-26
发表于 1 小时前 | 显示全部楼层 |阅读模式 | 来自四川
全球“加息潮”来了,房子、黄金、存款谁会最先先扛不住?

9月美联储正式落下加息之锤,把联邦基金利率目标区间上调25个基点,推高到3.75%至4.00%,这是2023年以来的首次加息。欧洲央行、日本央行几乎同步跟进收紧,全球资金成本被整体抬高。

别把这只当作宏观新闻——它意味着靠低息借钱撬动资产的时代正式落幕,房子、黄金、存款这三样家当,同时被推上体检台。房产是所有居民资产里与银行信贷绑得最紧的一种,也最怕高利率。

利率一走高,普通购房者的月供立刻抬升,投资客的融资成本更是直线上冲。观望情绪蔓延,接盘资金收缩,成交量首当其冲塌方。


分化会残酷地放大:那些常年人口净流出、库存严重超标、纯靠杠杆推起来的中小城市和远郊盘,跌幅压力最重;核心大城市优质地段因为有真实人口和成熟产业撑腰,抗跌力明显更强。被视作避险王者的黄金,也远没有那么单纯。

黄金本身不生息,当存款和国债收益率一路走高时,持有它相当于放弃了利息机会,加息初期往往会引发一轮抛压。可一旦地缘冲突升级、运输受阻推高通胀,或主要经济体因高息陷入衰退,避险资金又会掉头涌入。

所以金价接下来大概率不是单边行情,而是持有成本上升与避险需求之间的来回拉锯,波幅会被显著放大。最容易被低估风险的反而是存款。


加息让名义利率好看了一些,可只要生活必需品涨幅长期跑赢存款利率,账面数字增长再多,购买力仍在缩水。更危险的是盲目换汇追高息,看到境外4%乃至5%的利率就冲进去,一旦汇率反向波动,本金折损足以吞掉全部利差。

面对外部风暴,中国货币政策始终保持独立节奏。


真正被这轮全球加息重写的,不是某一类资产必然崩塌,而是财富运转的底层规则:赌杠杆、赌暴涨的老路彻底失效,看的是负债率、真实需求、持有成本和汇率风险。对普通人而言,稳住每月的现金流,比到处打听哪种资产能翻倍要重要得多。

会后新闻发布会重申通胀"过高且持续过久",加息意在履行价格稳定职责。与此同时,中国人民银行9月22日授权发布的LPR报价维持1年期3.00%、5年期以上3.50%不变,连续第16个月按兵不动,凸显中国货币政策"以我为主"的自主定力。


利息,本质上就是借钱的代价。若没有回报,金主便不会愿意把钱借出去。

放到最简单的场景里:一个人手上有三元,另一人开口借钱,讲好明天归还五元,多出的两元就是最原始的利息。到了现代社会,资金每分每秒都在流动,全球遍布债主与债仔,经济运行很多时候都靠借贷推动,也就是所谓"花未来钱"。


买楼的人钱不够,先向银行借;刷卡消费,是先花后结数;做生意要进货、请人、开店周转;甚至一个国家也常常发债借钱。借钱不只是等钱花时才做的事,在现代经济中,它更像燃料,让家庭买到楼、公司得以扩张、国家可以修建基建。

有些手握大量现金的公司,同样会借钱。不过这种"燃料"并非永远同价,也不是由个人、甚至银行自己决定,而是由幕后的关键角色——中央银行来主导。

政府可以通过收税、补贴,甚至加征关税来调节经济水流;公司可以通过上市集资令资金更充裕;而央行虽然不能直接决定谁买楼、公司请人还是裁员,却掌握着一个看似抽象、影响力却极大的工具——利率。


对个人而言,手上有钱不外乎两种选择:放进钱包准备消费,或存入银行收息。银行的处境类似,每天都要决定保留多少作储备,借出多少给客户做贷款。

央行则被视为"银行的银行"。当央行加息或减息,调整的并不是普通人在银行看到的存款或按揭利率,而是银行与银行之间、以及银行与央行之间借贷资金的基准利率。

以商业社会作比喻,央行所定的利率相当于资金的"批发价"。美国联储局调整的联邦基金利率(Federal Fund Rate),香港金管局的基本利率(Base Rate),本质上都是这种资金批发成本。


因此每当央行调整利率,银行第一时间要重新计算:对客户的贷款利率是否要调整?放贷是否要更谨慎?企业和市民是否还愿意以这样的利率借钱?

央行未必直接叫人少花钱,但通过控制利率,银行、企业和市民都会因此重新计算。加息之后,供楼者每月供款压力增加,打算买楼的人可能选择等待,企业开分店、请人也可能变得保守。

越来越多人减少借贷、消费和投资,整个经济便逐步降温,需求转弱,企业难以随意加价,通胀压力才有机会缓和。相反,批发价便宜了,银行借钱成本下降,就有空间放宽放贷利率,储蓄客、按揭客、企业客的门槛都可能放松,从而刺激消费、投资、买楼和开铺。


但减息未必立刻是好消息。借钱变便宜,并不代表大家一定敢借。打工者担心失业,公司担心生意差,即便银行主动提出便宜借款,也可能被拒绝。

减息不是魔法,不是按下按钮经济就能立刻满血复活。加息如同踩刹车,让过热的经济慢下来、让通胀冷静,本身其实是件好事;减息则像松开刹车,让运行乏力的经济重新提速。

但车能否行得顺,还要看路面、天气以及司机敢不敢踩油。放到全球范围看,虽然央行或货币当局约有二百家,但真正需要紧盯的通常是美国联储局。


原因在于,美元资产约占全球官方外汇储备的57%,美债市场被视为全球最大的债市,许多国家和企业以美元借钱、做贸易,散户买美股也要兑换美金。联储局就像全球金融市场背后的幕后大客户,只要开个会、点个头、改一改利率,全球资金都可能出现骨牌式反应。

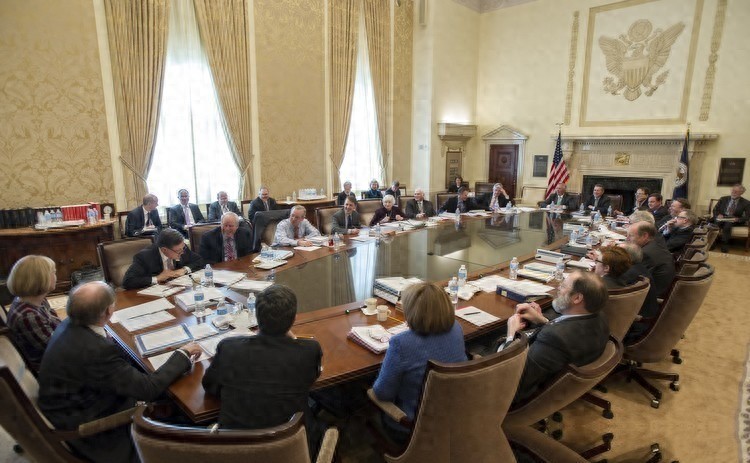
全球最受关注的一场戏,就是联储局的FOMC议息会议,通常一年召开八次;会议尚未召开,市场预测已铺天盖地。历史上出现过几次重大的加减息节点。

2008年金融海啸是一次。2020年疫情爆发,全球经济近乎停摆,企业没有生意,就业受冲击,金融市场剧烈震荡,联储局在3月紧急减息两次,利率几乎一下子降至接近零。


这种急速减息并非因为经济好而"派糖",恰恰相反,是因为经济太差、需要救火,希望通过降低借贷成本,让企业保住现金流、避免裁员潮迅速恶化。

2022年则走向另一个极端,疫情后供应链尚未完全恢复,能源和食品价格急升,加上俄乌战争进一步推高通胀压力,通胀水平远高于联储局的目标区间。

联储局随即掉转枪头,极速加息;明知加息会令供楼更加吃力、借贷成本更高,仍然照做,因为通胀若不及时刹车,任由物价继续攀升,最终损害更大。所以加息减息本身没有绝对的好坏,真正关键在于当时的经济背景,市场处于恐慌还是已经消化了预期。


要判断联储局的动作,不能只看表面决定,还要看整体经济脉络,尤其是由加转减、由减转加这些关键的转角位。至于香港,并没有联储局那种传统意义上的央行,但设有金管局,负责守住港元与金融稳定。

由于香港实行联系汇率制度,港元与美元挂钩,美息一动,香港难以完全置身事外。常听到的HIBOR,就是香港银行之间借出港元的利率,供楼息率很多时候与之相关。


方向上,美国的息率变动,最终会绕一个圈回到普通人的荷包。利率听起来像是财经术语,但深入理解便会发现,它并非新闻里的背景音乐,而是生活中的隐形调节器:影响定期存款收多少息、供楼每月供多少、企业敢不敢扩张,甚至间接影响个人的重大生活决定。

息率肉眼看不到,不像楼价、股价天天都有个数字弹出,但恰恰是这些看不到的东西,最容易在转角位让人措手不及。
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表