 
- 积分
- 0
- 威望
- 0 点
- 铜板
- 0 枚
- 西秦金币
- 0 个
- 鲜花
- 0 朵
- 在线时间
- 0 小时
- 注册时间
- 2026-6-4
|
去社保局一问,心凉了半截:灵活就业的人,这回真得算算账了
大家好我是市井杂谈,每天给大家带来最新动态 ,内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~
前段时间,一位做自由职业的朋友专门抽时间跑到社保局办事大厅,把灵活就业社保相关的问题挨个问了一遍。从缴费多少钱、退休能拿多少养老金,到医保怎么交、哪些坑不能踩,全部咨询清楚。
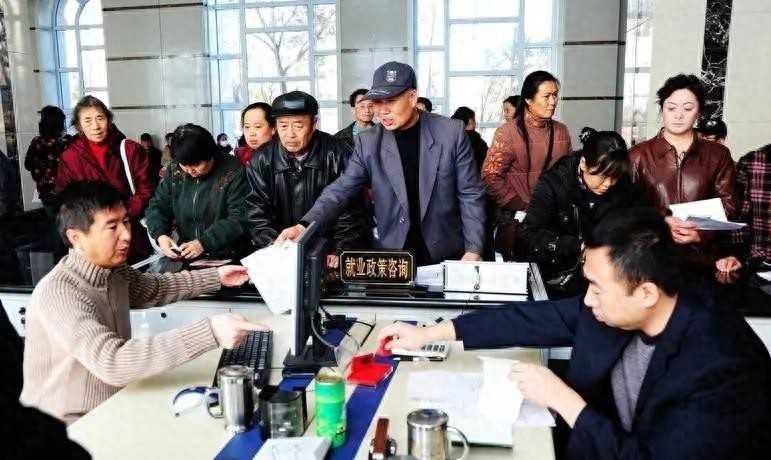
从大厅出来之后,他跟我说,听完工作人员的讲解,心里一下子凉了半截。
不是社保政策不好,而是很多灵活就业的人,之前完全没算明白这笔账。
很多人简单以为,灵活就业交职工社保,只要交满 15 年,到年龄就能跟上班的人一样,舒舒服服领退休金。真正把缴费、回本、待遇、风险全部摊开一算,才发现现实和自己想象的差距很大。
现在做灵活就业的人越来越多,开小店、跑网约车、做自媒体、打零工,没有单位给交五险一金,只能自己以灵活就业身份参保。
社保是晚年最基础的保障,但是不少人稀里糊涂交钱,只知道每个月往外掏钱,从来没有静下心算清楚:每年要拿出多少钱,哪些钱进自己口袋,哪些进入统筹,退休大概能领多少,多久能够回本,医保该怎么搭配最划算。
今天就用大白话,把这笔账完完整整拆开,不讲晦涩政策条文,只讲普通人能看懂的现实,准备自己交社保的一定要认真看完。
一、先搞懂:灵活就业社保,钱到底是怎么拆分的
很多人第一个误区,把灵活就业参保和单位上班交社保完全等同,以为交进去的钱全都属于自己。
这里先说最关键的规则。
上班的时候,单位职工养老保险一共交 24%,其中单位承担 16%,进入统筹账户;个人只出 8%,全部打进你的个人账户,完全属于你自己 。
灵活就业人员,养老保险总共 20% 全部由个人自掏腰包。但是这里面只有 8% 真正进入你的个人账户,剩下 12% 直接进入国家统筹基金。
举个简单例子,按照基数 5000 元来算。
灵活就业每月养老保险总共交 1000 元。
- 400 元(8%)进你个人账户,归你,每年还会算利息;
- 600 元(12%)进入统筹账户,用来现在已经退休老人发养老金,不属于你个人 。
很多人到社保局听完这个拆分,瞬间就清醒了。
自己掏一千,只有四百存到自己名下,六百直接进统筹。
不是政策坑人,职工社保制度本身就是社会互助,统筹部分用来全社会调剂发放养老金。但是对于灵活就业,全部由个人承担,心理落差会非常大。
不少人之前完全不知道这个分配规则,以为交多少存多少,听完之后才恍然大悟。
养老金最后由两部分组成:基础养老金(统筹出钱)+ 个人账户养老金(自己账户里面的钱) 。
也就是说,退休之后每个月领到的钱,一部分来自统筹基金,一部分来自自己这些年攒下的个人账户。
二、实打实算账:不同档次,15 年要花多少钱,退休能领多少
网上很多短视频,只告诉你“多缴多得,长缴多得”,却很少把真实的投入产出摊开讲清楚。
下面全部用通俗的估算,方便大家建立概念,每个地区社平工资不一样,最后到手金额会有浮动,只用来帮大家理清逻辑。
假设当地社平工资 6000 元,这是很多二三线城市的大致水平。
第一种,最低档 60%
缴费基数 3600 元,养老保险 20%,每月缴费 720 元,一年 8640 元。
连续交满 15 年,不算每年基数上涨,静态粗略算,总投入大概 13 万元。
其中进入个人账户的只有 8%,15 年个人账户大概 5.2 万,再加上每年利息,大概 6 万出头。
60 岁退休,个人账户养老金 = 个人账户总额 ÷ 139,大约 430 元左右。
再加上基础养老金,综合下来,退休之后每月大概 11001300 元左右的养老金 。
按照每月 1200 元估算,一年 14400 元。单纯从回本角度看,大概 9 年左右可以把自己投入的 13 万领回来。
也就是说,60 岁退休,差不多活到 69 岁,从数字上看,才算把自己交出去的钱全部领完。
往后继续活着,才是真正纯赚的部分。
第二种,100% 中档
基数 6000 元,每月养老保险 1200 元,一年 14400 元。
交满 15 年,静态总投入 21.6 万。
个人账户 8%,15 年个人账户 10.3 万,加上利息大概 11.5 万。
退休之后,综合每月养老金大约 18002100 元。
一年 2.3 万左右,回本大概 910 年,也就是 70 岁前后回本。
第三种,300% 最高档
基数 18000,每月养老保险 3600,一年 43200。
15 年静态总投入 64.8 万。
退休之后每月养老金大概 45005000 元,回本时间就要 1112 年,7172 岁之后才回本。
看到这里,很多人心里会咯噔一下。
不是交高档不好,高档退休之后每个月领得多,但是前期投入巨大,回本周期拉长。
对于收入普通、不稳定的灵活就业群体,盲目冲高档,经济压力非常大。
重要提醒:上面全部是静态估算,现实当中每年社会平均工资会上涨,缴费基数逐年上调,每年交的钱会越来越多,未来养老金也会跟着上调,真实回本年限会有所变化,但是这个基本逻辑不会变。
三、两个关键选择:只交养老,还是养老加职工医保一起交
灵活就业可以单独交职工养老保险,医保有两条路可选:职工医保或者城乡居民医保,很多人在这里踩坑。
1. 职工医保
跟职工养老一样,自己全额出钱,每个月几百块,各地标准不一样。
职工医保想要退休之后终身享受医保报销,不是交 15 年就行。
绝大多数地区,要求男累计交满 2530 年,女 2025 年,每个城市标准不一样 。
也就是说,如果你 40 岁开始交灵活就业养老,交到 55 岁,养老交够 15 年可以办养老退休,但是医保缴费年限大概率不够,不能直接享受退休医保待遇。
要么继续单独交职工医保交到满足年限,要么转为居民医保。
很多人在社保局才反应过来:只想着养老保险 15 年,把医保年限这件事完全忽略。
等到办退休的时候,才发现医保还差十几年,一下子傻眼。
职工医保报销比例高,看病住院待遇好,但是每年缴费压力不小,对于收入不稳定的灵活就业,是一笔持续的硬性开支。
2. 城乡居民医保
一年几百块,缴费很低,报销比例比职工医保低,交一年保一年,没有“医保退休”终身待遇。
简单给一个选择思路:
- 收入尚可、稳定:养老 + 职工医保一起交,尽量把职工医保年限攒够,老了报销更省心。
- 收入很不稳定,压力大:优先保证职工养老保险不断,医保先交居民医保,保证有基础报销,减轻当下现金流压力。
千万不要什么医保都不交,一旦生病,全部自费,一场病就能把灵活就业这些年攒的积蓄掏空。
四、灵活就业参保,最容易踩的 5 个现实大坑
去社保局咨询的时候,工作人员经常提醒这几个问题,很多灵活就业的人都踩过。
坑 1:以为养老保险交满 15 年,就万事大吉
15 年只是领取养老金的最低门槛,不是最优年限。
养老金遵循“长缴多得,多缴多得”,同样档次,交 25 年和交 15 年,退休之后每月养老金差距非常明显 。
很多人打算,凑够 15 年立刻停缴。
如果经济条件尚可,不建议太早停。缴费年限拉长,每个月退休金会高一大截,晚年生活宽裕很多。
当然,如果家里经济实在紧张,压力扛不住,先保证凑够 15 年,保住领取资格,也是底线。
坑 2:听人说断缴以后可以一次性补缴,等着以后补
现在全国绝大多数地区,灵活就业养老保险不能补缴以前断缴的年份,只能往后正常按月、按年缴费 。
以前断断续续空出来的年份,不能事后补,只能把后面缴费时间拉长。
很多人年轻的时候,断断续续不交,想着等到快退休,一次性补齐 15 年。到社保局一问,政策不允许,瞬间慌了。
养老保险断缴,缴费记录不会清零,个人账户钱还在,只是年限少了,以后养老金会变低 。
坑 3:只盯着养老保险,完全忽略医保
不少人参保,只办灵活就业养老,医保干脆不交,或者随便应付。
年轻的时候身体好,感觉不到;等到四五十 岁之后,身体毛病慢慢出来,没有医保,看病的负担会非常重。
养老保晚年生活费,医保保大病,两个都不能少,只是选择哪一种医保要根据自身经济权衡。
坑 4:收入一般,硬咬着牙选最高档次
不少人听别人说,高档退休拿得多,不顾自己收入不稳定,硬上 100% 甚至 200%、300% 档次。
灵活就业收入波动很大,这个月赚得多,下个月可能一分没有。
每年社保支出是刚性支出,一旦经济紧张,连续几年交不上,前面的高档次就很难坚持,造成巨大心理和经济压力。
收入不稳定优先低档拉长缴费年限,远比短期冲高档交几年就断,性价比更高。
坑 5:把灵活就业职工社保和居民社保混为一谈
- 灵活就业:参加的是职工养老保险,退休待遇跟企业上班职工一套计算规则,退休金更高。
- 城乡居民养老:一年几百块,退休金很低,适合实在没有能力交职工养老的人。
不要被代办、短视频误导,稀里糊涂办错险种,等到快退休才发现,退休金跟想象差距巨大。
五、给灵活就业人群的 4 条实实在在的参保建议
把账算清楚,不是劝大家不要交社保,恰恰相反,灵活就业更需要这份基础保障。只是不要盲目跟风,结合自己的情况理性规划。
第一,先评估自己每年能稳定拿出来多少钱交社保
拿出年收入的 10%15% 作为社保支出,相对比较健康。
如果每年交社保之后,手里的流动资金非常紧张,就不要选太高档次。
灵活就业最怕的就是刚性支出压垮现金流,一旦断缴,前期规划全部打乱。
第二,优先保证缴费年限,不要盲目追求高档次
对于大多数普通灵活就业,低档、拉长缴费年限,往往更稳妥。
同样总投入,60% 档交 25 年,往往比 100% 档只交 15 年,退休之后每月养老金更高,回本更短。
“长缴”有时候比“多缴”对普通人更友好。
第三,养老和医保分开规划,不要捆绑思维
很多城市灵活就业养老和职工医保可以分开办理。
经济压力大,可以职工养老 + 居民医保;经济宽裕,再把职工医保加上,慢慢攒医保缴费年限。
每年一定要把医保安排上,不要裸奔。
第四,社保只是兜底,不要把全部养老希望只压在社保上
职工养老保险只能保证退休之后一份基础生活费,想晚年过得宽裕,灵活就业的人,一定要额外存一笔现金积蓄。
社保管温饱,存款管生活质量。
很多自由职业收入高的时候,全部花掉,只交最低社保,没有任何存款,等到收入下滑,晚年日子会很局促。
六、写在最后
朋友从社保局出来之后,“心凉半截”,并不是社保不好,而是幻想被现实拉回地面。
灵活就业自己交职工社保,好处很实在:退休按月领养老金,每年跟着国家上调,有丧葬抚恤待遇,非常稳定,不受生意好坏、工作波动影响。
但代价也很现实,大部分钱进入统筹,个人承担全部成本,投入不小,回本需要一定寿命作为前提。
有单位上班,单位帮承担大头,个人只出小部分,性价比很高;灵活就业是个人独自扛下全部,这笔账必须自己算明白。
不要被网上几句“交社保很划算”“交社保亏了”带节奏,每个人家庭收入、身体情况、预期寿命不一样,适合别人的未必适合你。
看懂规则,算清自己的收支,选对档次,搭配好医保,同时存一点备用现金,才是灵活就业最稳妥的晚年规划。
话题讨论
如果你是灵活就业,现在社保是怎么交的?你会优先选高档短年限,还是低档拉长缴费时间?欢迎在评论区聊聊你的想法,点个关注,持续分享普通人看得懂的社保干货。
免责声明:本文仅为政策科普,各地缴费基数、医保年限存在差异,具体请以当地社保医保部门官方答复为准,测算仅作参考。 |
|





 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡
 楼主


