切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 8761 | 回复: 0

[盐都杂谈] 不是不想挖,是挖不动!中国最大金矿减产,供给天花板正在降临?

[复制链接]

1317

主题

1370

帖子

0

听众

Rank: 10Rank: 10

积分
8690
威望
1317 点
铜板
4686 枚
西秦金币
0 个
鲜花
0 朵

在线时间
97 小时
注册时间
2023-6-21
发表于 昨天 22:40 | 显示全部楼层 |阅读模式 | 来自四川
不是不想挖,是挖不动!中国最大金矿减产,供给天花板正在降临?


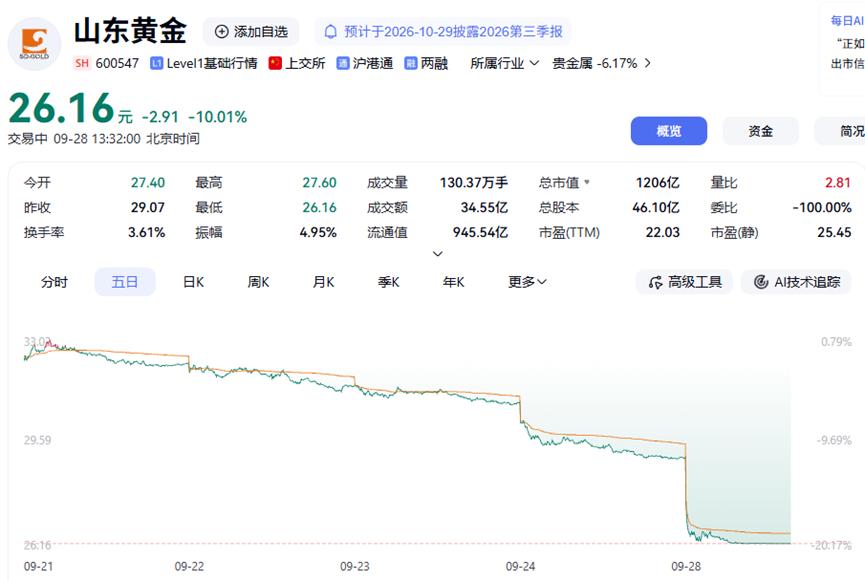
9月24日盘后,山东黄金发布了一则公告。今年3月,公司在年报里定下“黄金产量不低于49吨”的目标;半年刚过,这个数字被调整为36吨到38吨。按原计划下限计算,全年产量目标至少减少11吨。公司同时明示,2026年归母净利润将同比下降。消息一出,股价当天收跌6%。

一家公司在半年内把产量目标砍掉超过四分之一,这在矿业领域并不常见。多数人看到这条消息,第一反应是业绩利空。我更关心的,是这条公告背后另一个被长期忽略的变量:黄金供给的弹性,可能比市场以为的要低得多。

需求端的故事容易被情绪放大,也容易被情绪反转。供给端的约束一旦形成,往往要十年才能解开。


减产背后,行业规则正在被重写

山东黄金减产给出的理由有两条:上半年行业安全事故导致安全自查,影响了产量;下半年要加大国内矿山基建建设力度。两条理由,性质不同,分量也不同。

安全这条是被动触发的。 今年2月,招金矿业旗下蚕庄金矿发生坠罐事故;5月,其子公司金亭岭矿业又出事故。三个月内两起致命事故,招远、莱州地区的金矿被要求停产检查。山东黄金的主力矿山三山岛、焦家、新城全在这一片。同行出事,全行业跟着整顿。

安全事故本身是偶发的,但监管的转变是结构性的。过去几年,矿业领域的监管方向一直在收紧,从环保督察到安全生产,标准逐级抬升。这次事故只是加速了这个进程,把原本需要更长时间才能完成的产能出清,压缩到了几个月之内。

今年上半年,山东黄金矿产金产量同比下降22.70%。全国范围同样不乐观,中国黄金协会数据显示,上半年国内原料产金同比下降14.62%。

安全生产当然该抓,没有任何讨价还价的余地。但我想说的是,这件事对黄金产业的影响,远不止几个月的产量损失。 监管红线抬升之后,矿山企业的作业方式、成本结构和产能弹性,都被永久性地改变了。过去靠加大作业面、吃低品位矿冲产量的模式,在新的安全标准下已经不再可行。

另一条理由是主动的。 山东黄金手里攥着几个大项目——焦家矿区资源整合开发工程总投资82.73亿元,新城金矿资源整合工程投资39.5亿元,三山岛金矿扩建工程正在等核准批复。 这些项目的共同特点是:短期压产量,长期放产能。 金矿从基建到达产,动辄三五年。

公司现在主动把作业面收回来,本质是拿2026年一年的产量,换2028年以后的新台阶。这个取舍在矿业领域并不罕见,但敢于在行业景气周期的高点做这种决策,需要管理层对长期成本的判断有足够的信心。 毕竟,在金价高企的时候主动减产,等于放弃了眼前最确定的利润。

这次减产跟2021年那轮有本质区别。2021年是纯粹的事故冲击,玲珑金矿等主力矿山停产超过5个月,公司产量骤降36%,全年亏损1.94亿元,是上市以来第一次年度亏损。这一次,公司手里有项目、有储备,海外卡蒂诺金矿还在爬坡放量,上半年海外矿山产金6.69吨,同比增长18%。

短空长多,这个判断我倾向于成立。但前提是,海外矿山的爬坡速度能够覆盖国内减产带来的缺口。这中间有一个时间差,差多少,决定了这次战略调整的代价有多大。


全球矿企都在减产,供给约束是系统性的

如果只有山东黄金一家减产,可以归结为企业自身的经营节奏。但把视野放大,全球头部金矿企业正在做出同样的选择。

世界黄金协会预计,未来12个月全球黄金矿产供应仅有约1%的温和增长。即使在金价较高的环境下,矿业企业希望增加产量,也很难在短时间内实现快速扩张,因为市场上并不存在足够多能够被迅速开发利用的优质资源。纽蒙特2026年产量指引从2025年的589万盎司降至约530万盎司,同比下降约10%。巴里克等头部矿企的产量指引同样在下调。

这些公司不是不想增产,但没有足够的优质资源可以采。

黄金矿业有一个残酷的物理规律:好采的矿先被采完,剩下的矿越来越深、品位越来越低。山东黄金2025年矿金单位销售成本同比上升33.91%至392.23元/克,成本大幅上行的原因之一就是增加了低品位矿石的利用。

金价涨得越高,矿企的成本压力反而越大。当金价高企时,企业会倾向于开采那些品位更低、开采难度更大的矿体,这些矿体在金价低迷时是不经济的。但开采这些矿体的边际成本,往往比市场想象的要高得多。金价的上涨,在某种程度上被成本上涨吃掉了一部分。

这里还涉及一个矿业特有的资本开支周期问题。全球矿业资本开支在2012年前后见顶,随后经历了长达数年的低迷期。新矿山的勘探和建设需要十年以上的周期,这意味着过去十年资本开支的不足,正在转化为当前和未来几年的供给缺口。

矿企可以决定什么时候开始挖,但决定不了什么时候能挖出来。

供给端的故事,比需求端的故事更持久。过去几年支撑金价的叙事几乎全在需求端——央行购金、避险配置、去美元化。央行购金确实凶猛,2026年二季度全球央行净增黄金储备289吨,同比增长62%。但需求端的故事有一个特点:它容易被情绪放大,也容易被情绪反转。 供给端不同。金矿从勘探到投产需要十年以上的周期,一旦产能被压下去,短期内很难恢复。这种刚性,是需求端叙事不具备的。


中国黄金供给的天花板,正在从两个方向逼近

从中国市场的情况看,供给端的约束正在两个方向上同步显现。

一个方向是国内矿山的产能天花板。中国2007年产金量超过南非后,已连续19年稳居世界第一。但这个地位的维持,越来越依赖海外矿产的补充。2025年,中国大型黄金集团境外黄金产量约90吨,同比增长25%。山东黄金上半年海外矿山产金6.69吨,同比增长18%,国内矿山却在减产。

国内矿山受制于安全监管趋严、资源品位下降、开采深度增加等多重因素,产量天花板已经清晰可见。安全监管的升级是一个长期趋势,不会因为某一年没有事故就放松。这意味着以牺牲安全标准换取产量的做法,将永久性地退出历史舞台。

另一个方向是全球黄金矿产资源的枯竭。新发现的大型金矿越来越少,从勘探到投产的周期越来越长。世界黄金协会的判断是,即使金价持续走高,矿业企业也无法在短期内快速扩大产量。

黄金的稀缺性,正在被供给端的物理约束重新定义。当最大的产金省份主动收缩、当全球矿产金增速只剩1%,黄金的供给弹性,比多数人以为的要低得多。

海外并购正在成为国内矿企维持产量增长的主要路径。山东黄金的纳米比亚双子山金矿预计2027年上半年投产,紫金矿业在海外多个项目也在推进。 但海外矿山同样面临地缘政治风险、汇率波动和运营成本上升的问题,这条路径的确定性远不如国内矿山。中国黄金企业正在从“国内挖矿”转向“全球找矿”,这个转变可以看做是供给约束加剧的信号。


对投资者来说,分清两件事

山东黄金的股价短期承压,是明牌。全年净利下滑几乎确定,下半年还有基建投入,业绩面短期看不到改善。 但把减产并不代表基本面恶化,恰恰相反,当最大的产金企业主动收缩、当全球矿产金增速接近停滞,黄金的稀缺性是在被强化。

2021年那次减产,山东黄金股价在悲观情绪中跌出深度,后来两年随着复产和金价上行完成了翻倍级别的修复。历史不会简单重复,但供给端的收缩对金价的支撑作用,往往比需求端的短期波动更持久。

对普通投资者来说,接下来需要跟踪的是全球矿产金增速能不能稳住,以及央行购金的节奏会不会放缓。这两个变量,才是决定黄金中长期价格的关键。

金价和矿企盈利之间的关系并不像表面看起来那么直接。金价上涨时,矿企的盈利改善往往滞后于金价,因为成本也在同步上升。而当金价回调时,高成本矿企的利润下滑速度会快于金价跌幅。 这种不对称性,是矿业股投资中经常被忽略的风险。 山东黄金的矿金销售成本已经升到392.23元/克,成本线越高,对金价波动的缓冲空间就越小。

黄金的长期价值,最终由供给的稀缺性和需求的持续性共同决定。当供给端的约束开始显现,黄金的故事才真正进入下半场。

金价站上历史高位的时代,最大的黄金矿企之一却宣布减产。这个画面看起来矛盾,但它或许正是这轮黄金周期最真实的写照: 金子还是那些金子,只是挖出来,越来越难了。

你怎么看这轮金矿减产?觉得供给端的收缩会持续多久?欢迎在评论区聊聊。 #头条精选-薪火计划# 

文 | 王新宇 财经硕士
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表