切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 15140 | 回复: 0

[盐都杂谈] 一熊就是五年,捧着“金饭碗”的中国中免为何总不争气?

[复制链接]

2602

主题

2625

帖子

0

听众

Rank: 10Rank: 10

积分
16958
威望
2602 点
铜板
9069 枚
西秦金币
0 个
鲜花
6 朵

在线时间
281 小时
注册时间
2022-3-18
发表于 昨天 22:43 | 显示全部楼层 |阅读模式 | 来自四川
一熊就是五年,捧着“金饭碗”的中国中免为何总不争气?


作者丨深水财经社 纳兰

能拿到601888这个号的,绝对是背景深厚的神仙公司。但是中国人的谐音崇拜往往会得到相反的结果。

9月28日,中国中免(601888)再跌1.3%,收在50.79元。相比2021年2月前复权403元的高点,股价跌去87%,市值从8000多亿缩到1100亿出头。

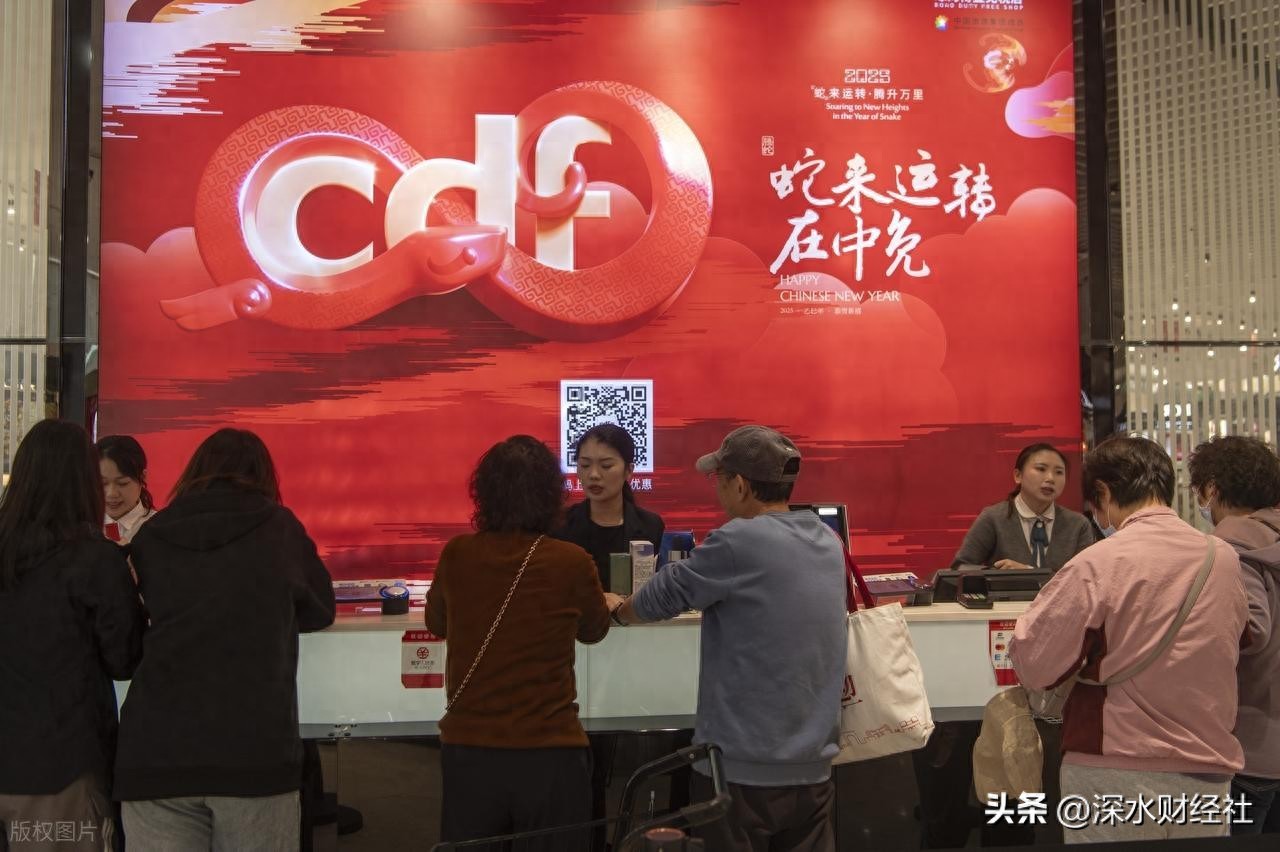
中国中免是国字号的免税零售龙头,看这个公司名字就知道是吃“垄断饭”的, 要说公司业绩差?也不尽然,每年还能稳稳赚到几十亿利润,只是这几年下滑比较厉害。

唯一的问题就在于公司的估值高高在上,而业绩增速却是每况愈下,这种估值和业绩的剪刀差,让公司承担不起几千亿的市值期望。

免税店这个生意,究竟如何?捧着金饭碗的中免为什么没有能成为业绩标杆,值得我们去研究下公司到底面临哪些问题。


牌照生意的本质,是让谁赚钱

中免的商业模式就是卖免税商品。

免税生意的核心壁垒不是运营能力,而是牌照。过去全国真正拥有全品类免税经营资质的企业只有少数几家,中免背靠中国旅游集团,凭借央企背景和多年积累,把牌照优势做成了渠道垄断。

2017年,中免收购日上中国拿下北京机场,2018年收购日上上海拿下上海机场,2020年收购海免控股权吃下海南,中免的市占率从40%一路拉到90%以上。

垄断叠加疫情催化,出境游停摆后原本流向海外的奢侈品消费被迫留在国内,海南离岛免税额度又从3万提到10万,千亿级市场的想象空间被彻底打开。

2021年是中免的高光年,全年营收675亿,归母净利润96.5亿, 市场给的预期是千亿市场乘以九成市占率再乘18%净利率,市值直接看到了万亿。

但是本来准备躺着赚钱的中免,没想到几年之后自己的铁饭碗被砸掉了,他们的垄断生意做不成了。


从一家吃独食到六强争霸

海南离岛免税是中免的命脉,今年上半年贡献收入185.54亿,占总营收的67%。其中三亚市内免税店一家就卖了132.56亿,净利润14.67亿,净利率11%,是全公司最赚钱的资产。

但海南已经不是五年前的海南。

目前岛上共有6家经营主体、12家离岛免税店, 海旅免税、海控免税、王府井、深免、珠免全都拿到了免税牌照,本就不大的蛋糕需要6家人一起吃 。

中免在半年报里自己也说了,免税经营资质在放开,口岸免税店通过招标定主体,离岛免税店通过竞争性磋商定主体,行业已经进入有序竞争阶段。

如果说蛋糕不断做大还能有点好日子,但是海南免税生意也随着本岛消费不振而大受影响。

其实对于很多国企来说,如果没有垄断牌照和信用背书,基本是没有活路的。

疫情三年,海南吃到的是消费回流的红利,现在每年上亿人次出境,日韩、欧洲、东南亚的免税店直接分流。代购群体也重新活跃,海南免税和海外免税、跨境电商、内地有税渠道之间的价格差被迅速抹平。

消费者不傻,哪里便宜去哪里买,中免在海南的定价权自然被削弱。

2025年中免全年营收536.94亿,同比下降4.92%,归母净利润35.86亿,同比下降15.96%,距离2023年675亿营收、67亿净利润的高点已经跌了一大截。

2024年营收564亿,净利润42.67亿,也是下滑。今年上半年利润反弹19%,但营收还在降,1.76%的降幅,利润增长主要靠砍费用。

二季度中免单季归母净利润7.58亿,环比一季度的23.48亿掉了68%,季节性是一方面,收入端没打开增长空间是更根本的问题。


34万股东等一个确定性

中免也在找出路。今年上半年花21亿收购了DFS大中华区零售业务,拿下港澳门店和LVMH旗下一系列品牌IP的中国独家使用权,境外资产占总资产比例跃升到38%,商誉新增7.85亿,租赁负债暴增320%。

同时中免新中标29个机场免税项目,覆盖成都天府、武汉天河、广州白云、长沙黄花等枢纽,会员做到了6200万。

动作不少,但市场不买账。原因很简单,这些动作能撑起多大体量的增量,现在算不清楚。DFS港澳业务能贡献多少利润,机场免税店要交多少租金,市内免税店政策什么时候全面落地,海南封关后岛民免税政策到底是分流还是做大蛋糕,每个变量都是悬念。

这几年是消费股的寒冬,无论是什么行业,都面临了猥琐的市场和激烈的竞争,消费不振带来的消费萎缩,进一步加剧了产能过剩。

年初1月份,中免股价曾经摸到99块时,市场还在押注一季报超预期和海南封关红利,然而中报数据出来却让人大失所望,利润虽然恢复增长,但收入竟然还是下滑,经营现金流也同比下滑, 这说明公司销售额没有受到海南封关的任何提振 ,对应市盈率也超过25倍出头,在消费股里不算贵也谈不上便宜。

消费股的估值底是市场走出来的。茅台都改变不了行业大势,何况中免。

阅读提示:

本文仅为公开信息梳理与个人观点,不构成任何投资建议。文中涉及的数据和事实,请以监管部门、交易所和公司公告为准。深水财经社原创文章,转载引用请注明出处。

#头条精选-薪火计划#
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表