切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 19829 | 回复: 0

[盐都杂谈] 零售贷款集体"褪色":不是银行不想做,是三条腿同时被抽走了

[复制链接]

2602

主题

2625

帖子

0

听众

Rank: 10Rank: 10

积分
16958
威望
2602 点
铜板
9069 枚
西秦金币
0 个
鲜花
6 朵

在线时间
281 小时
注册时间
2022-3-18
发表于 昨天 22:30 | 显示全部楼层 |阅读模式 | 来自四川
零售贷款集体"褪色":不是银行不想做,是三条腿同时被抽走了

文 | 程瑞(资深金融研究者)


一、一件反常识的事

银行业喊了十年"零售转型",今年却集体掉头。

先看行业整体数据。

央行9月14日发布的数据:今年前八个月,全国住户贷款净减少1.03万亿元,其中短期贷款减少1.05万亿元,中长期贷款只增加了188亿元。同期,企事业单位贷款增加11.26万亿元。

再看存款那一头:前八个月,住户存款增加了6.99万亿元。

几组数字摆在一起,风向很清楚——不是老百姓手里没钱,也不是银行不放贷,企业贷款也正常增长,只是 居民在主动还钱、不再借钱 。一个人这么做叫观望,上亿人甚至几亿人同时这么做,叫去杠杆。

上市银行的年中财报,亮出同样的信号。42家A股上市银行,上半年个人贷款及垫款余额62.66万亿元,比年初下降0.27%;同期企业贷款增长7.90%。有28家上市银行的个人贷款余额出现负增长,接近三分之二。

行业数据已然如此,具体到个案更加明显。

上半年,重庆银行的零售贷款余额比年初少了81.48亿元,降幅8.43%;其中个人消费贷及其他减少47.64亿元。同期,它的对公贷款增速是12.91%。

其他银行也差不多。青岛银行的个人消费贷款余额降了15.42%,董事长在半年度业绩说明会上公开表示"主动清退互联网合作类消费贷款业务";上海农商行的零售互联网贷款余额比年初降了19.88%;杭州银行的互联网贷款降幅15.70%;中信百信银行在母行半年报里写明"持续压降助贷规模及占比"。

更早一步,乌鲁木齐银行直接公告:全面停止合作类个人互联网消费贷款业务,涉及9家平台运营机构、8家增信服务机构。

一边是零售在收缩,一边是对公在冲量。这个反差,很多人归因于"银行看不上小生意了"。

我不这么看。

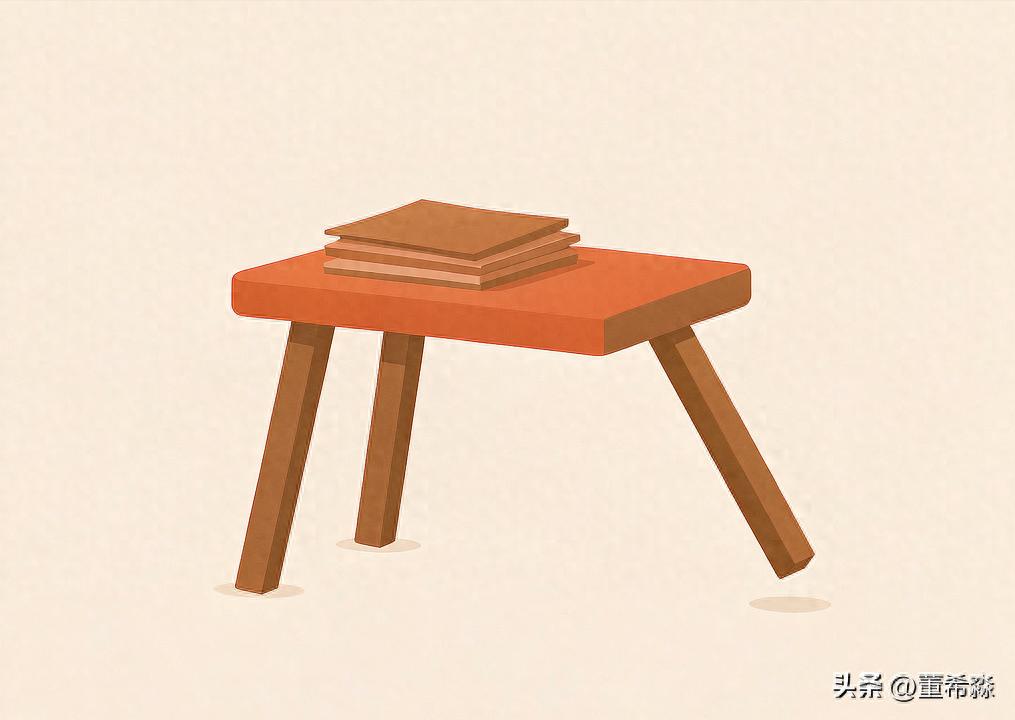
零售信贷集体褪色,不是银行不想做,是这门生意赖以成立的三条腿,今年被一条一条抽走了。

哪三条? 获客靠平台、贷后靠外包、收益靠高息。


二、第一条腿:获客靠平台——正在被抽掉

过去十年,银行做零售信贷有一个标准打法:平台负责获客和初筛,银行负责出资金。

这套打法的前提,是平台手里有流量。银行拿到的是"现成的客户",省了自己建渠道、开网点、投广告的钱。

但这两年,行情变了。

2025年10月1日助贷新规落地,核心几条:银行总行集中管控、合作机构白名单制、自主风控、核心环节不得外包、禁止增信机构变相加价。今年8月,《个人贷款业务明示综合融资成本规定》实施;9月30日,《金融产品网络营销管理办法》马上开始执行,获客端的"套娃式跳转"也要关掉。

还有一道更硬的约束: 地方银行原则上不得跨注册地辖区开展互联网贷款。

这几条叠在一起的后果很直接:银行拿不到平台在全国流量池里的客户了,只剩下本地的、长尾、中高风险的客户。而为了这批客户,银行还得自己找到他、自己搭风控、自己做审批、自己担风险。

获客成本涨了,责任全部担了,风险可能还更大了。

这笔账,越算越不划算。

于是就出现了我们都看到的:重庆银行停投三款助贷产品,只留下风险共担的"共同出资"类;青岛银行、乌鲁木齐银行干脆整体清退。

第一条腿被抽走了:借来的流量,不好用了。


三、第二条腿:贷后靠外包——正在断掉

第二条腿,比第一条更要命。

做信贷的人都知道一句话: 敢不敢放款,取决于收不收得回。

过去银行的贷后是"甩手"的:把逾期资产交给外包催收公司,按回款付费,收回来才付钱,收不回来也不损失什么。

今年,这条链条断了。

先看出清速度。微众银行公示的第三方催收合作机构,从320家压减到161家。行业里大量中小机构主动退场,用他们自己的话说:"赚着白菜的钱,干白面的活,不干了。"

再看价格。不良资产的成交折扣率,从试点初期的约18%,跌到二季度的6.3%,逾期一年以上的资产包跌破5%。上半年24家持牌消费金融公司在银登中心挂牌转让的个人不良贷款本息合计532亿元,同比增长74.5%——去年同期只有304亿元、15家机构参与。

最能说明预期变化的,是甩卖时点前移:部分机构的资产包,加权平均逾期天数只有93到137天。逾期一年内的资产,本来是催收价值最高的一批,现在被提前卖掉。

行业已经默认了一件事:常规催收失效,早卖早止损。

同时,政策把委外这条路收得更窄:逾期60天以内(M1、M2阶段)禁止委外,必须机构自己做。而这两个阶段恰恰是外包机构最主要的业务来源。

贷后产能跟不上,前端的放款意愿必然收缩。 没人愿意做"放出去但收不回来"的生意 ——这不是保守,这是生意。


四、第三条腿:收益靠高息——正在被压平

第三条腿,是定价。

过去零售信贷的商业模式,一句话能说清: 用高定价覆盖高风险。 客群资质差一点,利率就顶到24%到36%;只要整体收益能盖住坏账,这门生意就成立。

现在,24%成了刚性红线。而且不只是利率——增信服务费、担保费、会员费,全部要计入综合融资成本,逐项明示。

这意味着什么?我们把一笔贷款的账拆开看:

借款人付的利息,要扣掉资金成本、平台分润、信用损失、催收运营、资本占用。24%的顶格价,扣完这些,留给银行的已经不多;如果再叠加催收回收率下移、司法回款周期拉长,风险成本还在往上走。

一边是收入被限高,一边是成本在上升。 这条腿的支撑能力,肉眼可见地变弱了。

所以重庆银行的选择就好理解了:停掉的三款产品,利率上限都是24%;留下来的微粒贷,利率上限21.6%。银行宁愿留下利率更低的那个——因为利率不等于利润,风险结构才是。


五、三条腿都被抽走,转向对公就成了理性选择

零售的三条腿同时被抽走,钱往哪走?

往对公走。前面那组数字已经说明白了:42家里的对公贷款全部实现正增长,15家增速超过10%;个贷那边,有28家在收缩。一升一降,是企业算过账的结果。

另一头的数字更不好看。上半年,上市银行零售贷款不良率比去年末上升了16个基点,其中信用卡上升27个基点、消费贷上升22个基点;零售不良余额比年初增加11.5%。有一家大行的信用卡不良率,已经从4.61%升到5.37%。

一边定价被限高,一边不良在往上走,中间还得自己扛全部风控——换成谁,都会先收一收。

具体到重庆银行,转向对公的效果是:对公贷款增速12.91%,把集团整体不良率压降了0.03个百分点,降到1.11%。

但这里要说句实话: 转向对公,不等于对公更安全。

重庆银行今年上半年的不良增量,来自对公贷款,尤其是制造业。也就是说,用对公的高增速去摊薄不良率,本质是"以时间换空间"——分母做大了,比率好看了,但风险敞口也在同步扩张。

对公这条路能不能一直走通,取决于两件事:一是本地实体经济的景气度,二是银行的行业选择能力。这两件事,都不完全在自己手里。

所以更准确的说法是: 不是对公更好做,是零售的账先算不过来了,两害相权取其轻。


六、这件事,对三类人意味着什么

第一类,想借钱的普通人。

最直接的变化是:消费贷的入口在变少、审批在变严、额度在收紧。尤其是非本地客群、资质一般的借款人,会明显感到"以前能借到的,现在借不到了"。

这背后不是针对谁,是风险成本上移之后的必然结果。也要提醒一句:正规渠道收紧的时候,各种"内部通道""包过""不看征信"的中介会先活跃起来——这几年我们写过不少这类骗局,记住那条最简单的判断: 只认综合年化成本,只走官方渠道。

第二类,零售条线的金融从业者。

零售收缩意味着什么,身在其中的人比我清楚:队伍规模、考核指标、岗位设置都会跟着变。有的机构在压降互联网贷款,有的在把重心转向自营,还有的把零售团队并入其他条线。

行业的收缩不是个例。上半年,头部消费金融公司普遍主动缩表:招联消金总资产比年初减少11.89%,兴业消金减少19.24%,马上消金减少24.14%。19家已披露数据的持牌消金机构,合计总资产还有1.09万亿元,但增速已经从过去两年的两位数,掉到不足4%。

这里有个判断供参考: 下一轮零售金融的核心能力,是"自营"——自建获客、自主风控、自己催收。 谁手里有这套能力,谁就有位置;只有过去靠平台导流、靠外包催收的经验,会越来越不值钱。

第三类,还在做零售的机构。

自营这条路不好走,但方向已经清楚了:获客要从手机银行、小程序、本地场景一点点攒;风控要靠自己积累数据、迭代模型;贷后要建合规产能,还要提前为司法处置和不良转让做准备。

有行业专家说得一针见血:现在整个行业处在"做减法"的阶段,真正的转型还没开始;更难的是下一段的"做加法"。


七、写在最后

回到开头那个反差:零售褪色,对公高歌。

如果只把它读成"银行嫌贫爱富",就看浅了。它其实是三股力量同时作用的结果:

催收行业出清,让"收得回"这个前提动摇了;助贷新规和名单制,让"借来的流量"不好用了;24%红线和成本明示,把"高息覆盖高风险"的空间压平了。

获客、贷后、定价,零售信贷的三条腿,今年同时被抽走——这才是"褪色"的真正原因。

零售金融不会消失。老百姓的消费信贷需求、小微企业的周转需求,都还在那儿。

但那个"靠平台获客、靠外包催收、靠高息覆盖风险"的时代,确实结束了。

对机构是这样,对从业者也是这样。

风险成本上移的时候,被砍掉的从来不是业务,是侥幸。(本文为作者观点,不代表本头条号立场)
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表