 
- 积分
- 10137
- 威望
- 1451 点
- 铜板
- 5736 枚
- 西秦金币
- 0 个
- 鲜花
- 1 朵
- 在线时间
- 307 小时
- 注册时间
- 2020-9-17
|
红星新闻卧底“套娃式助贷”后,涉事公司相关负责人被刑拘
9月20日,红星深潜刊发报道《卧底“套娃式助贷”:贷款105万服务费近23万,有公司自称能“让银行人员控制放款时间”》,曝光广州一家助贷公司乱象。9月28日,红星深潜记者获悉,广州市公安局天河分局已对涉事公司刑事立案,该案涉嫌侵犯公民个人信息, 涉事公司相关负责人已被刑事拘留,案件正在进一步侦办。
2026年6月,红星深潜记者以求职者身份卧底广州一家助贷机构,调查发现该助贷公司手握超10万条来路可疑的公民信息,通过电销冒充银行工作人员外呼,利用成套洗脑话术欺骗各地借款人上门。 他们有专人分工,分别扮演银行派驻的风控高管、信贷经理等唱双簧,还涉及AB贷、融房等违法操作,服务费可高达20%。 此外,助贷公司甚至自称“与银行内部人员有联系”,可以“人为控制放款时间”,以保证收到服务费。
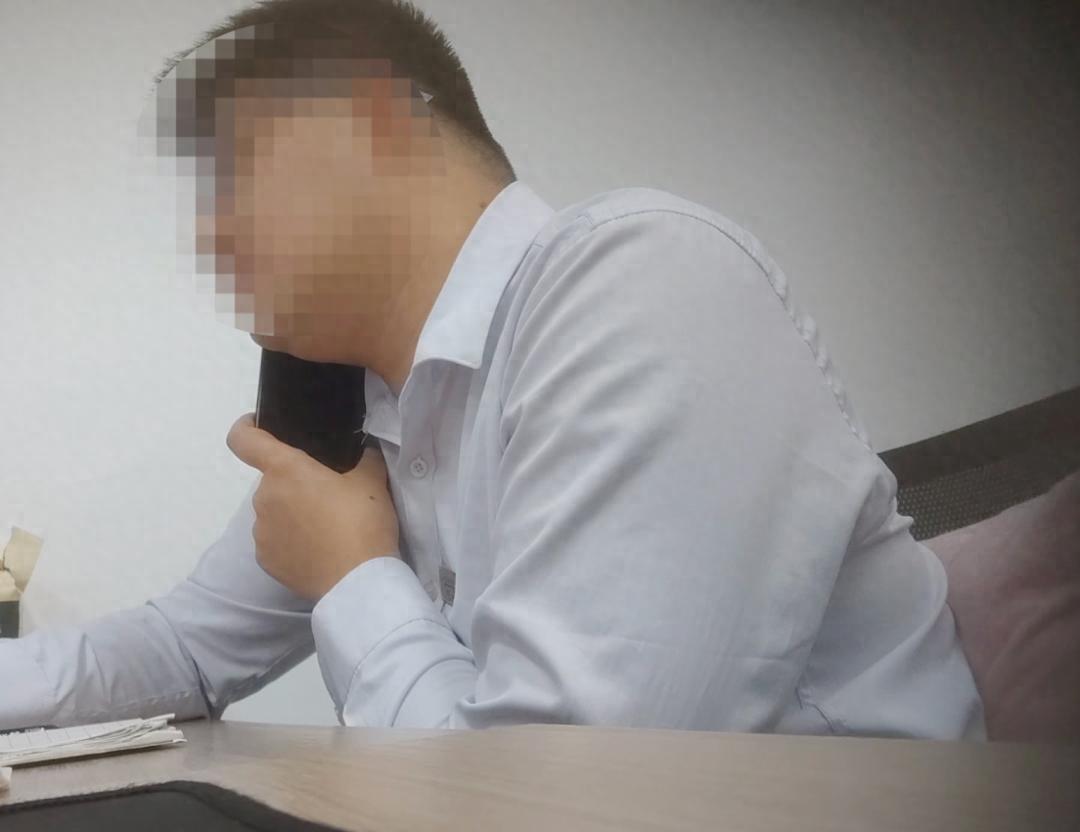
▲助贷公司人员冒充银行电销
9月30日,八部门出台的《金融产品网络营销管理办法》将实施,为这类行为划定监管红线。 该《办法》明确,金融机构、第三方互联网平台外的其他组织或者个人,不得开展或者变相开展金融产品网络营销。 除了禁止诱导性话术与非持牌主体营销外,该《办法》还禁止多层转委托与套娃式导流、禁止支付与信贷捆绑、转接必须跳转至金融机构自营平台,API隐形导流被叫停。
新规落地前夕,行业也出现明显震荡。据上海证券报报道,腾讯开展金融广告全域排查,重点检查变相金融营销、披露不全、用语违规、无资质营销四类问题。腾讯方面表示,部分已发现问题目前完成整改、惩戒归档,采用的治理举措还包括下架违规金融广告、封禁无金融资质账户等。
抖音也着手规范金融产品营销行为。抖音方面明确:金融营销需具备合法资质并完成平台认证,严禁超范围经营;禁止以欺诈、不正当竞争、借权威机构名义等行为进行误导性金融营销,要求在显著位置披露限制条件、提示风险,不得损害金融用户的知情权。
红星深潜工作室此次卧底调查发现的灰色助贷操作,均为这份新规划定的监管红线。
比如助贷中介冒充银行工作人员电销获客,承诺“包放款”“无成本”。根据《办法》规定,一旦违规,由金融管理部门、市场监管部门、网信部门依法依职责核查处置。涉嫌犯罪的,依法移送司法机关追究刑事责任。
客户首笔贷款被拒后,中介把客户导流至AB贷、房产抵押融资这类套娃流转模式,也属于新规约束范畴,违反规定,为非法金融活动或者违规金融业务开展网络营销的,经金融管理部门认定后,由金融管理部门、网信部门、电信主管部门依法依职责予以处罚。
新规明确划清助贷线上营销的合规边界,也对行业现存的各类规避行为、导流模式、营销话术作出严格约束,不少助贷从业者已经开始调整营销方式。9月29日,郑州一名助贷从业者告诉红星深潜记者, 受新规影响,营销圈子确实有所收缩,朋友圈发布内容受到限制。 还有从业者表示“包批”这类话术不能再使用,甚至“现在大家都不发朋友圈了”,考虑转行。

▲记者卧底助贷公司时参加话术培训
陕西恒达律师事务所律师赵良善认为,即将施行的《金融产品网络营销管理办法》明确了金融营销的合法主体范围,仅持牌金融机构、获得合法委托的第三方互联网平台可开展金融产品网络营销。普通助贷中介、个人业务员不具备线上营销资质,不得以个人身份在网络推介贷款产品。
“助贷人员如果是持牌金融机构正式员工,使用机构官方账号、使用机构统一审核的营销物料,方可开展营销;单纯的中介个人、外部居间人员,即便口头宣称合作银行,也不能以个人身份在互联网推介贷款产品。”赵良善表示,新规所规制的“金融产品网络营销”,包含互联网上商业性宣传推介、引流获客,私域获客、线上推介,全部纳入监管范围。
若助贷从业者试图通过黑话配图、私聊导流等方式规避监管,赵良善表示,新规监管重点看整体行为目的,公开渠道暗示信贷业务,再引导至私聊进行贷款推介,属于典型“拆分链路规避监管”,属于变相网络营销。不能以私聊没有敏感文字就免责,整个引流、推介链路会被整体认定违规。
对于新规禁止的多层转委托、套娃式导流问题,赵良善解释,新规要求贷款申请链路必须直达金融机构自营平台,严禁客户多层流转。中介将拒贷客户二次导流至其他贷款渠道,不仅违反合规要求,还会造成公民个人信息无序流转,容易滋生多层抽佣、抬高借款人融资成本等问题,严重侵害消费者权益。
赵良善提醒,除“包批、秒批”这类显性违禁话术外,大量隐性表述同样构成误导性宣传,被《办法》第十条所禁止。常见违规隐性表述包括:暗示“资质宽松、花户可做、白户轻松过”“银行内部渠道、特批通道”,片面强调低月供、只展示最低年化而隐瞒服务费、担保费,承诺“不看查询、不看负债”,暗示通过率高、审批稳。该条款要求营销内容真实准确,不得引人误解;只要话术会让借款人对贷款审批条件、综合融资成本产生错误预期,即属于违规宣传,无论文字是否直白承诺包过。
在法律后果方面,赵良善介绍,助贷主体违规开展金融网络营销,将面临监管谈话、责令整改、罚款、关停账号等行政处罚。若在营销过程中存在倒卖公民信息、虚构贷款服务骗取费用、协助非法放贷引流等行为,情节严重的,将涉嫌刑事犯罪。
红星深潜工作室 |
|





 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡