 
- 积分
- 6809
- 威望
- 1051 点
- 铜板
- 3619 枚
- 西秦金币
- 0 个
- 鲜花
- 0 朵
- 在线时间
- 13 小时
- 注册时间
- 2023-10-21
|
网约车被撞修了53天,一审让肇事车主赔1万多,二审改判:保险公司赔,因为电子投保时没做这件事
2025年10月30日下午3点49分,长春经开区长石公路中意地板厂附近,一辆新能源汽车和一辆小轿车相撞。交警认定:小轿车司机陈某负主要责任,网约车司机王某甲负次要责任。
王某甲的车是跑滴滴的营运车辆。事故后,车被送进修理厂,一修就是53天。从2025年10月31日进厂,到12月22日才出厂。这53天,王某甲没法跑车,收入断了。
他把陈某和保险公司一起告上法庭,索赔停运损失21345.22元、保险涨幅费用1200元、运营成本4611元。
一审法院酌定日损失300元,停运53天,合计15900元。陈某负主要责任,承担70%,判赔11130元。 保险公司不赔,理由是商业三者险免责条款里写明了:停运损失属于间接损失,不在理赔范围。
陈某傻眼了。她觉得自己买了“全险”,怎么出了事还要自己掏钱?更让她想不通的是,保险公司的人曾告诉她“不需要出庭”。她信了,没去。结果一审判决下来,保险公司拿出的证据显示,陈某投保时签过一份《新能源汽车商业保险免责事项说明书》,上面白纸黑字写着“保险人已明确说明免除保险人责任条款的内容及法律后果”。法院据此认定免责条款有效,保险公司不用赔。
陈某不服,提起上诉。
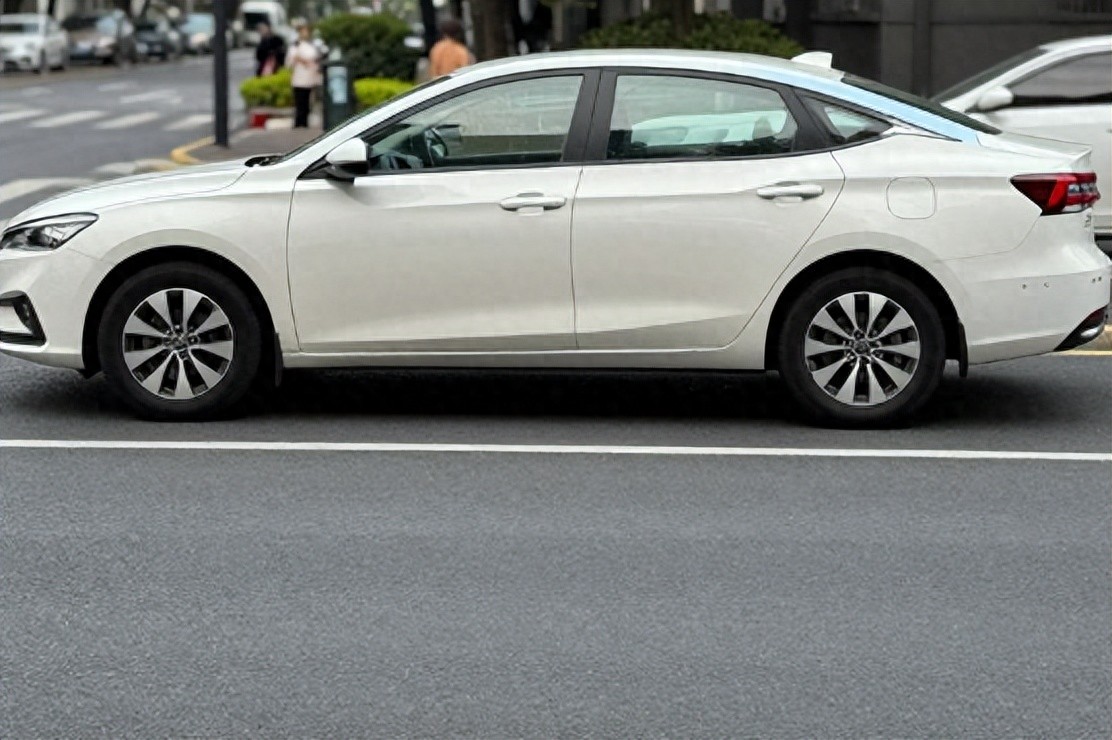
(注:AI生图)
二审逆转:电子投保时,保险公司没做这件事
二审法院把焦点锁定在一个问题上:保险公司到底有没有向陈某“明确说明”过免责条款?
《保险法》第十七条规定,对保险合同中免除保险人责任的条款,保险人在订立合同时应当在投保单、保险单或者其他保险凭证上作出足以引起投保人注意的提示,并对该条款的内容以书面或者口头形式向投保人作出明确说明;未作提示或者明确说明的,该条款不产生效力。
《最高人民法院关于适用〈保险法〉若干问题的解释(二)》第十二条进一步规定:通过网络、电话等方式订立的保险合同,保险人以网页、音频、视频等形式对免除保险人责任条款予以提示和明确说明的,人民法院可以认定其履行了提示和明确说明义务。
陈某的保险是通过理想汽车4S店平台群完成的,全程由保险员操作:发报价单、发支付二维码、引导支付。没有面对面,没有视频,没有音频讲解。陈某签了电子版的免责说明书,但那是流程性操作——点击“同意”才能完成投保。
二审法院认为:保险公司现有证据中,没有强制播放固定时间免责条款解释说明音频或视频的内容,也没有其他证据佐证投保人已知晓免责事项。仅凭一份电子签名,不足以证明保险公司尽到了明确说明义务。
免责条款不生效。保险公司得赔。
停运时间也改了:从53天缩到36天
二审还纠正了停运时间的认定。
一审按修理厂出具的进出场证明,从2025年10月31日算到12月22日,53天。但保险公司在二审中提交了一份支付回执:2025年12月4日,保险公司已经支付了全部维修费,车辆可以提走并运营。 王某甲对此无异议。
所以停运时间应该算到12月4日,共36天,不是53天。
日损失标准也重新酌定。王某甲自述平均每天营运收入300元左右,充电成本40至50元。二审法院据此认定日损失标准为260元。
最终,保险公司应向王某甲支付停运损失6552元(36天×260元×70%)。一审判决被撤销,陈某不再承担赔偿责任。

(注:AI生图)
电子投保,签字不等于“明确说明”
这起案件最值得记住的一句话,藏在二审判决的说理里:保险公司需举证证明其就电子保单中免责条款已在投保之时向投保人进行明确解释及告知,否则该免责条款不能生效。
对于消费者来说,这个判决释放了一个清晰的信号: 电子投保时,光有一份需要签字的免责说明书,不够。保险公司必须拿出证据证明,它确实通过强制阅读、视频、音频等方式,让你真正看到了、听懂了免责条款。 如果拿不出来,免责条款就是一张废纸。
对于保险公司来说,这个判决也是一个提醒:把免责条款塞进电子保单的犄角旮旯,让投保人点个“同意”就完事——这种操作在法律上越来越站不住脚了。 |
|





 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡