 
- 积分
- 0
- 威望
- 0 点
- 铜板
- 0 枚
- 西秦金币
- 0 个
- 鲜花
- 0 朵
- 在线时间
- 0 小时
- 注册时间
- 2026-6-4
|
重磅:财政部官宣房贷贴息1%
9月29日傍晚,一条通知在手机上刷了屏。
中央财政头一回,掏钱来补商贷的利息。
100万元的贷款,一年下来到底能少还多少?
首套商贷,年化直接补一个点
2026年9月29日,财政部、央行、金融监管总局三家联合印发通知。
文件说得很清楚:自10月1日起,对新发放的首套个人住房商业贷款,给予年化1个百分点的贴息。
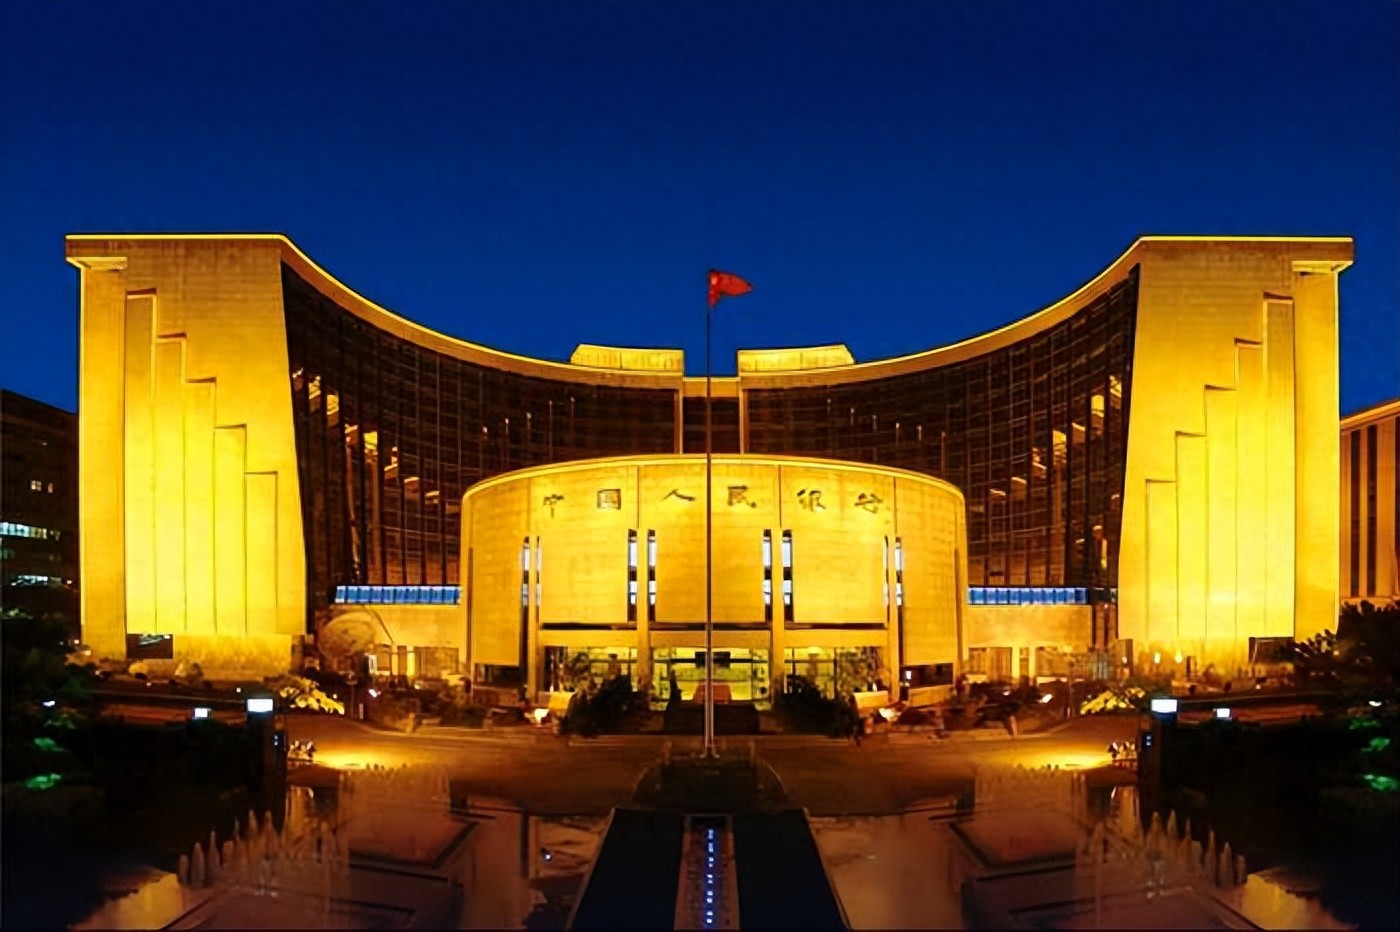
中国人民银行总行大楼夜景。资料图。
所谓贴息,说白了就是财政替借款人分担一部分利息,月供里那一块钱由政府出。
这是中央财政第一次对商业房贷出手贴息,此前这类让利主要靠银行在利率端单方面往下让。
由财政直接下场补利息,和过去由银行降息,是两种不同的出钱方式。
对借款人来说,前者等于在利率之外又多出一块看得见的补贴,后者则是利息本身往下走。
但钱不是人人都能拿,得同时跨过几道门槛。
首先得是首套,其次建筑面积不超过120平方米,再有一套住房总价不超过150万元。
三个条件叠在一起,把补贴对象框定得很窄,也很准。
首套,意味着补贴的是第一次买房的家庭;120平方米,框住的是刚需的主流户型;150万元总价,则把高总价房产挡在门外。
三道线一摆,谁能拿、谁拿不到,几乎不用再多解释。
把补贴对象框定得这么清楚,恰恰说明这一轮不是为了热闹,而是奔着真正有需求的人去的。
可享受贴息的贷款规模,最高按100万元算,贴息的期限最长5年。
按官方测算口径,一笔100万元的商贷,在整个贴息期里累计可以少付利息接近5万元。
这笔钱不是凭空多出的优惠,而是按月供一点点省下来的。
分摊到五年里,每个月都能在还款单上看到少还的那一块,积少成多。
通知一出,不少看到这条消息的年轻人,头一个动作是掏出手机打开计算器。
把贷款额、年限和那1个百分点代进去,月供上少的那一块,才算真正落进了自己口袋。
这套安排的指向很集中:只对新发放的首套商贷动手,已经背在身上的存量房贷并不在这次范围里。
换句话说,它瞄准的是正要迈出入市那一步的刚需,而不是已经上车的人。
从9月29日傍晚发通知,到10月1日就施行,中间只隔一个晚上,节奏相当干脆。
没有冗长的征求意见期,也没有拖沓的过渡安排,政策落地的速度本身就传递了态度。
要赶上10月1日这班车,借款人能做的,就是尽快对照三道门槛先给自己算笔账。
政策摆在明处,能不能接住,最终还要看每个家庭自身的盘算。
门槛卡得很准,也卡得很窄
消息刚公布,评论区立刻吵成两团。
问得最多的一句是:到底只补新房,已经在还的房贷能不能沾上边?
答案也直接——财政只贴新发放的首套商贷,100万封顶、5年封顶,其余一律不在内。

北京金融街街景。资料图。
这种打法,等于是把补贴对准了刚需进场的那一步,而不是大水漫灌式地往整个池子里撒钱。
100万的额度、5年的期限,决定了它帮的是“刚够得着”的那部分家庭。
反方的声音同样摆在台面上:100万封顶、5年期限,对房价高企的大城市来说,不过是杯水车薪,未必托得住大盘。
这个反方要正面接:门槛确实不宽,覆盖的盘子也确实有限。
在一套房动辄几百万的大城市,100万的贴息额度,更多是锦上添花,很难独立决定一个家庭买不买得起。
指望靠这一个政策把整个楼市立刻拉起来,显然不现实。
把它理解成“托一下刚需的入市脚步”,比理解成“强刺激救楼市”更贴近文件本身。
政策没有去碰投资客,也没有去碰已经高杠杆的多套房持有者,火力集中在最需要托一把的人群上。
但窄,恰恰是它的讲究所在。
它没有去补贴投资性的多套购房,也没有把口子开到所有房贷头上。
被补贴的那一块,最终落进的是首套房月供里——一笔看得见、算得清的真金白银。
对原本就在观望的刚需家庭,这一个百分点,可能就是下决心的那一下推动。
省下的利息虽然不算惊天动地,却比反复喊话更能让人体会到政策的温度。
把有限的财力花在刀刃上,本身就是这份门槛设计的用意。
工具从货币端,挪到了财政端
过去这类托底,更多是在货币端做文章:让银行把利率往下调一调。
银行让一点,借款人就少还一点,成本由金融体系去消化。
这一次不一样,贴息的钱由中央财政出,工具从银行那一头,挪到了财政这一头。
两种出钱方式背后,是政策思路的一次切换。
思路的变化在于:不再只让金融机构单方面让价,而是财政直接下场分担一部分利息。
钱从哪个口袋出,决定了这轮托底的性质已经和过去不完全相同。
过去降息,更多是货币宽松的延伸;这一次财政掏钱,是把托底的责任明明白白摆到了公共支出的账上。
对刚需而言,钱具体由谁出或许感受不深,但贴息能持续多久、覆盖多广,背后正是财政的承受力在支撑。
售楼处里,常有小夫妻拿着通知一笔笔算月供,首套利率扣掉1个百分点那一行,被特意圈了个红圈。
红圈画下的那一刻,抽象的政策才变成了他们手里实实在在的数字。
对正在两个选项之间犹豫的家庭来说,月供少出的这一块,往往就是压在天平上的最后那枚砝码。
这一个百分点说大不大,说小也不小,却把政策的方向标得很清楚。
落点也很明确——楼市的着力点,正从过去刺激投资,转向托底普通家庭的居住需求。
过去希望通过鼓励买房来撬动投资、拉动交易,如今更看重的是让真正有居住需求的人轻装上阵。
实打实的钱落进了首套房的月供里,这比任何口号都来得实在。
需要留意的是,这一政策针对的是购房成本本身,并不指向房价的涨跌。
它降低的是入场那一笔的负担,至于市场怎么走,仍要由供需和预期自己去寻方向。
把口径守住,才不会把“贴息托刚需”误读成“喊话拉房价”。
政策能做的,是降低入场的门槛与成本;至于房价本身,仍由市场的供需、库存和居民预期共同决定。
把这件事和房价涨跌强行挂钩,反而会误读了它真正的用意。
政策给出的是一把实实在在的助力,而不是一句空口的承诺。
读懂这一层,也就真正读懂了这份通知分量所在:它管的是入场那一笔的负担,而不是房价本身的方向。 |
|





 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡