 
- 积分
- 8690
- 威望
- 1317 点
- 铜板
- 4686 枚
- 西秦金币
- 0 个
- 鲜花
- 0 朵
- 在线时间
- 97 小时
- 注册时间
- 2023-6-21
|
读懂10月网贷新规:行业监管收紧,但欠的本金合规利息依旧要偿还
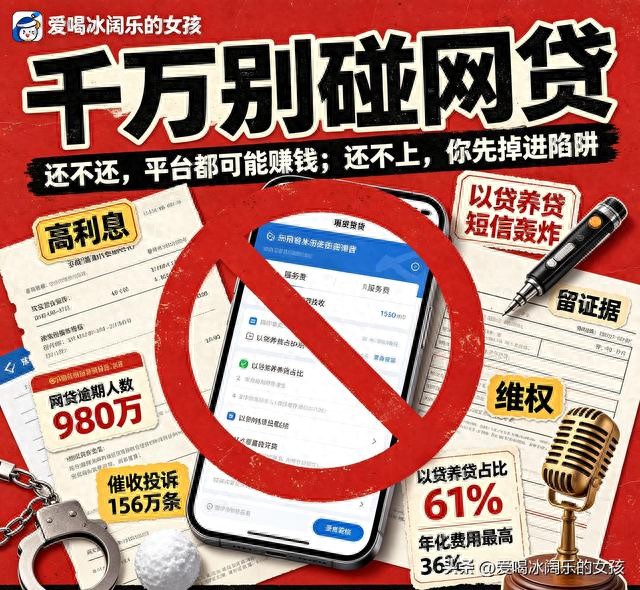
最近刷短视频,很多负债人刷到类似话术:10月网贷新规落地,国家出手整顿网贷,欠款会自动减免、利息取消,只要耐心等红利就行。不少人信以为真,干脆停止规划还款,抱着侥幸心理原地等待。
这是一个害人不浅的巨大误区!10月网贷新规,是规范网贷营销、整治行业虚假宣传,并不是债务减免政策,不存在自动免债、免息红利。盲目等待红利,只会让你的债务越滚越多。
一、先看懂10月新规到底改了什么
本次新规,核心是约束网贷平台营销行为:禁止使用“秒到账、低门槛、超低利率”这类诱导性宣传,要求贷款的年化利率、服务费全部完整公示,不允许隐瞒综合融资成本,清理无资质人员做贷款引流推广。
新规是约束放贷机构,保护借款人不再被虚假宣传套路,但遵循“新老划断”原则:
新规之后新发放贷款,严格执行全新的营销与息费公示规则
不会自动修改你之前已经签下的借款合同,不会自动抹除本金,不会直接取消罚息
简单一句话:监管管的是平台怎么打广告,不是直接帮负债人把欠款一笔勾销。
二、为什么越等,欠款反而越多?
一旦听信“等红利免债”躺平,等待你的是三重持续损失:
1. 罚息、违约金持续累加
逾期状态下,按照借款合同约定,逾期罚息、违约金会持续计算。搁置几个月不处理,本金没减少,债务总额持续上涨,越拖欠款越高。
2. 征信持续受损,起诉风险持续升高
逾期记录会一直保留在征信报告。平台在催收无果后,有权提起民事诉讼。一旦判决生效,进入强制执行,会冻结银行卡、微信支付宝,符合条件还会限高。等待红利的这段时间,就是留给平台起诉、保全的时间。
3. 错过协商的最佳窗口期
在逾期初期,很多持牌机构愿意沟通协商延期、分期方案。拖的时间越久,平台移交第三方、直接起诉的概率越高,后续协商难度会大幅上升。
三、网上两大谣言,一次性拆穿
谣言1:10月新规落地,欠网贷不用还钱了。
本金以及法律保护范围内的利息,还款义务不会消失。只有超出法定保护上限的息费,才可以依法提出抗辩。
谣言2:现在不要协商,等红利下来一次性减免。
不存在统一的减免红利。协商分期、减免超额息费,需要个人主动提供困难证明,和放款机构一对一沟通,不是等政策自动落地。
四、负债人正确的应对思路
1. 停止幻想“免债红利”,立刻梳理全部网贷合同,核算本金、真实年化利率;
2. 停止以贷养贷,保住基本生活开支,优先留存收入;
3. 主动和持牌放款机构沟通,结合自身困难情况,申请合理的分期或延期方案;
4. 遇到违规催收记得取证,维护自身合法权益,但不要以此为借口逃避债务;
5. 警惕声称可以利用新规代办全额减免债务的中介,大多是骗取服务费的骗局。
新规给你的是维权筹码,不是免债福利。合理利用新规核对息费,保护自己不受虚假催收侵害,但不能指望政策直接帮你抹平债务。躺平等待红利,只会白白耽误时间,债务越拖越重。
觉得有用欢迎点赞收藏!你有没有刷到过网贷免债红利的短视频?评论区聊聊。
免责声明:本文为网贷新规科普解读,不构成拒还欠款、法律诉讼指导。债务协商、利息认定,以借款合同、金融机构及法院官方判定为准,有疑难可咨询法律专业人士。
话题标签:#网贷新规 #负债避坑 #逾期科普 #债务自救 #金融防骗 |
|





 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡


