切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 12292 | 回复: 0

[盐都杂谈] 鱼跃医疗千万级执行案背后:曾因哄抬血氧仪价格被重罚,主业盈利能力承压|大鱼财经

[复制链接]

1790

主题

1825

帖子

0

听众

Rank: 10Rank: 10

积分
11725
威望
1790 点
铜板
6310 枚
西秦金币
0 个
鲜花
1 朵

在线时间
156 小时
注册时间
2021-6-28
发表于 昨天 22:41 | 显示全部楼层 |阅读模式 | 来自四川
鱼跃医疗千万级执行案背后:曾因哄抬血氧仪价格被重罚,主业盈利能力承压|大鱼财经

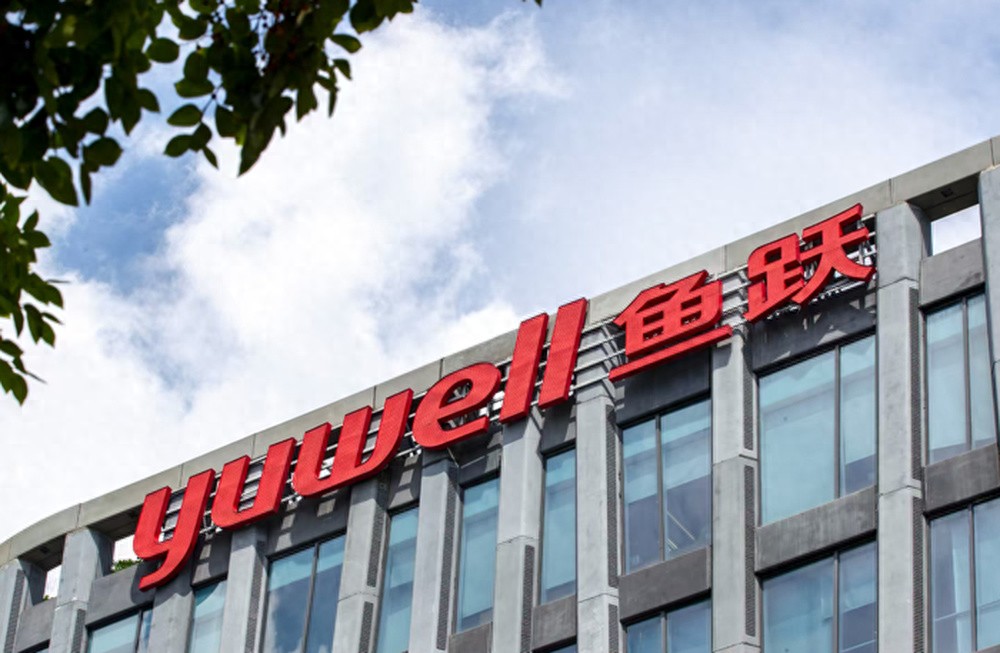
近日,江苏鱼跃医疗设备股份有限公司(以下简称“鱼跃医疗”)新增一条被执行人信息,执行标的1312.45万元,千万级执行标的再度将这家国内家用医疗器械龙头推至舆论台前。值得关注的是,此次被执行记录出炉前,公司核心子公司刚刚遭遇军采处罚。

事实上,早在三年前,鱼跃医疗曾利用市场供需紧张窗口期,公然哄抬血氧仪价格,被监管部门责令整改并处270万元罚款。业绩层面,2026年上半年公司归母净利润同比下降29.92%,主业盈利能力持续下滑。在业绩下行周期,鱼跃医疗持续暴露内控、合同履约与合规多重风险,未来品牌修复将考验企业长期治理的定力。


新增1312万元被执行人信息,三年前哄抬血氧仪价格被罚270万

中国执行信息公开网信息显示,鱼跃医疗近日新增一条被执行人信息,执行标的为1312.4535万元,执行法院为丹阳市人民法院,立案时间为9月23日,具体案由暂未公开。

目前,公司对外口径仅表示需要核实情况,未披露案件细节,是否涉及主营业务、是否会影响经营现金流。在业界看来,对比公司体量,1312万元的处罚金额不大,但被执行人标签本身会影响资本市场对公司内控、合同管理能力的评价,也是上市公司信息披露层面的关注点。


值得关注的是,此次被执行记录出炉前,公司核心子公司刚刚遭遇军采处罚。8月17日,军队采购网发布公告,因围标串标,上海中优医药高科技股份有限公司被联勤保障部队采购管理部门点名,暂停其参加相应范围军队物资工程服务采购活动资格。

业内人士表示,军采失信记录具备极强的外溢效应,不仅会彻底阻断企业军采业务渠道,还会同步影响地方政府采购、公立医院招投标、企业信用评级等核心业务场景,对集团品牌口碑与市场拓展形成多重打击。

相较近期披露的两则处罚案例,三年前家用医疗器械领域曝出的一则价格监管案例,则更具代表性。

2023年2月,因哄抬血氧仪价格,鱼跃医疗被监管部门重罚。


监管查明,2022年末,市场血氧仪需求爆发。鱼跃YX306指夹血氧仪,当年11月入库成本43.8元/台,12月成本上涨至64.4元,成本环比上升47%;但卖给旗下网络子公司的供货均价,从100元上涨至231.78元,供货价涨幅131.78%,涨价幅度显著脱离成本涨幅,带动终端市场价格暴涨,扰乱市场价格秩序。

此外,早在2019年,鱼跃医疗曾因违反《医疗器械监督管理条例》被罚3万元;2020年9月,公司被检查出血糖试纸在厂房与设施、文件管理、质量管理方面存在5大不符合要求的瑕疵问题;2021年因电动洗胃机“流量”不符合规定等问题收到罚单。

制氧机和雾化器业务下滑明显,业绩下行周期暴露诸多问题

公开资料显示,鱼跃医疗成立于1998 年,注册资本10亿元,法定代表人、董事长、总经理为吴群,实际控制人为吴光明。公司于2008年4 月在深交所上市,通过内生增长与外部并购并行,逐步布局呼吸治疗、血糖管理、消毒感控、急救解决方案等板块,跻身国产家用医疗器械第一梯队。


业绩层面,鱼跃医疗目前处于“增收不增利”及主业盈利能力承压的下行周期。

财报显示,2026 年上半年公司实现营业收入45.69 亿元,同比下降 1.92%;归母净利润 8.43 亿元,同比下降 29.92%;扣非归母净利润 7.61 亿元。截至6月末,公司总资产169.01亿元,资产负债率 20.42%。

值得注意的是,作为公司第一大主业,呼吸治疗解决方案上半年营收14.51亿元,同比下降13.33%,制氧机和雾化器业务下滑明显,是拖累整体营收的主要因素。

主页盈利水平下滑的同时,公司销售费用则持续大幅增长。2025年全年销售费用17.63亿元,同比增长29.53%,增速约为营收增速的6倍;2026年上半年销售费用8.34亿元仍高于去年同期。此外,2026年上半年政府补助相关收益约6026万元,较上年同期的2.85亿元下降超2亿元,直接冲击净利润表现。

在业绩下行周期,鱼跃医疗持续暴露内控、合同履约与合规多重风险,未来品牌修复将考验企业长期治理的定力。


业内认为,本次千万级被执行人记录,单看金额属于中小型民事纠纷,本身不会重创公司经营基本面。但对于家用医疗器械行业龙头,规模越大、产品越贴近民生健康,合规与合同风控的容错空间就越小。短期市场红利可以拉动营收与利润,但内控漏洞、合同纠纷、价格违规,会持续侵蚀品牌价值与资本市场信任。

查阅企查查开庭信息可见,公司近年来持续卷入专利侵权、产品责任、合同纠纷等多类诉讼,诉讼常态化成为公司经营的一项隐性成本。放在行业周期看,家用医疗器械已经告别脉冲式需求红利,行业整体处于去库存、业绩承压阶段。外部需求不再能掩盖内部治理短板,在此背景下,品牌与内控的“伤痕”并非结清款项就能消弭,信心重建修复尚需时日。

    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表