切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 14486 | 回复: 0

[盐都杂谈] 国内又一企业暴雷!套现27亿,增持再甩卖,千亿龙头也在精打细算

[复制链接]

2602

主题

2625

帖子

0

听众

Rank: 10Rank: 10

积分
16958
威望
2602 点
铜板
9069 枚
西秦金币
0 个
鲜花
6 朵

在线时间
281 小时
注册时间
2022-3-18
发表于 昨天 22:32 | 显示全部楼层 |阅读模式 | 来自四川
国内又一企业暴雷!套现27亿,增持再甩卖,千亿龙头也在精打细算


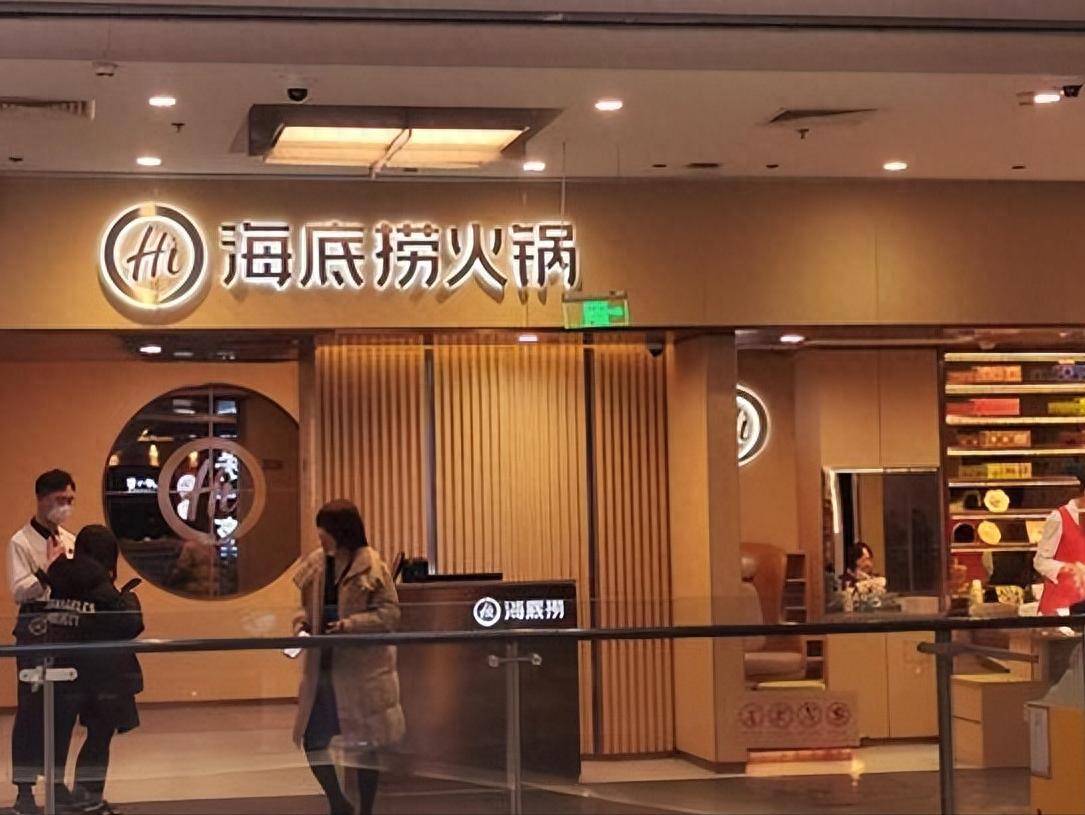
朋友们大家好!今天小界来和大家聊聊海底捞的创始人,开始卖海底捞一事!而且是在自己刚掏钱增持四个月之后。

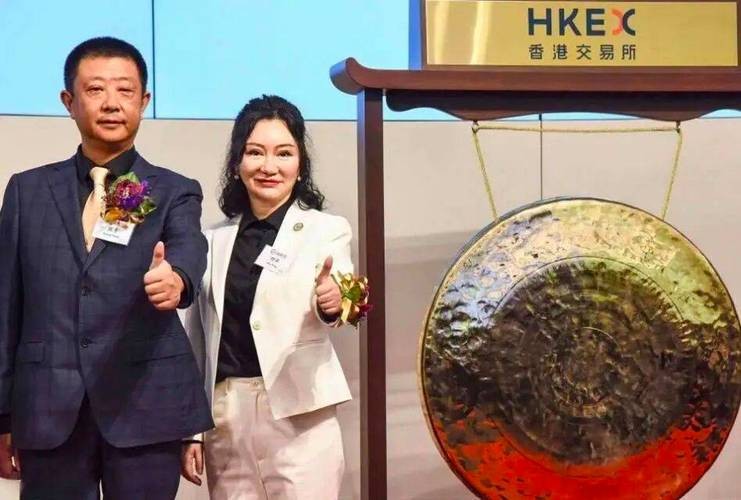
2026年9月8日,张勇之妻舒萍设立的全权信托,通过大宗交易一次性卖掉海底捞4。65%的股份,套现约27.51亿港元,折合人民币约23.5亿元——这笔钱,相当于海底捞2026年上半年净利润的1.3倍多。


消息一出,最常见的说法是:不过是家族财富的正常安排。我不这么看。更微妙的是时间点:就在四个月前,张勇才刚自掏腰包增持了约1.5亿港元。

先增持、后折价减持,这中间的信号差,比任何研报都诚实。


先对账:这笔交易藏着哪些信号

先看交易本身。9月8日,控股股东集团成员SPNPLtd。以每股10.62港元的价格,出售2.59亿股海底捞股份,占已发行股本约4.65%,较前一交易日收盘价折让约6.7%。

抛售次日,海底捞股价收跌9.14%,此后几天,市值蒸发超百亿港元。资本市场用脚投了票,减持的名义写的是“股东个人财务安排”,市场读到的却是别的东西。


再看经营账。海底捞确实不如巅峰期了,但这里必须较真。2026年上半年,海底捞整体营收223.37亿元,同比增长7.9%。

核心经营利润25.13亿元,同比增长4.4%,自营餐厅翻台率从3.8次回升到3.9次。财报并不难看,甚至可以说在回暖。


可翻开细账,问题藏在结构里。自营海底捞餐厅收入178.37亿元,同比下降4%,顾客人均消费从97.9元降到97.0元,而2019年这个数字是105.2元,7年时间,人均消费降了8.2元。

最刺眼的是增长引擎的切换:单价更低的外卖收入20.51亿元,同比暴涨121.2%,占集团收入比重从4.5%升到9.2%。堂食在收缩,外卖在狂奔,这种“越便宜卖得越好”的曲线,在头部餐企中已成蔓延之势。


这说明什么?在我看来,海底捞的增长叙事已经换轨:从前靠“更多的人进店,吃更贵的火锅”,现在靠“更便宜的火锅,送到更多地方”。

顾客心里那本账,换了算法。8.2元的人均差,听着不起眼,可对靠翻台率吃饭的火锅生意来说,这8.2元背后,是整个消费逻辑的转向。


从约90元到4700亿港元,一场豪赌

时间拨回1988年。张勇还是四川拖拉机厂的电焊工,一个月工资到手只有约90元。6年后,他和舒萍、施永红、李海燕四个人凑了8000元,摆出4张桌子,开了第一家海底捞。

张勇后来自己承认,那时他连火锅底料都不会炒,味道谈不上有多好。怎么办?他想到一条当时极少有人走的赛道:对客人好一点,再后来,擦鞋、美甲、送水果,海底捞几乎把“服务”这两个字做到了极致。


在我看来,海底捞的原始积累,本质是一场押注:用员工的体验,换顾客的体验。服务员被善待,才肯笑着给顾客擦鞋。

顾客被伺候舒服了,才愿意排队等两小时。张勇那句“双手改变命运”,落到制度上,就是师徒制、计件工资和门店分红,服务员干得好能当店长,店长干得好能带徒弟,徒弟再开店。


这套“员工激励+极致服务”的正循环,才是海底捞真正的护城河:火锅底料可以复制,人心很难复制,2018年上市后,到2021年年初,海底捞市值一度接近4700亿港元。然而这份风光,不过持续了两年。

转折发生在2020年。疫情暴发,别人收缩,海底捞却开始逆势开店,因为张勇判断疫情只会持续到当年9月前后,差不多就会结束。


于是仅仅2020年一年,海底捞就新开544家店,2021年上半年又开近300家门店,门店总数一度冲到1597家。结果疫情没走,客人却越来越少,翻台率从4.8次跌到2021年上半年的3次。

张勇自己后来也承认:我对趋势判断错了,当时属于盲目自信。到了2021年底,这场盲目扩张以关闭300家门店为代价惨淡收场,这一年海底捞净亏损41.61亿元。


最值得玩味的是:张勇当年赌服务,赌赢了,这次赌疫情,赌输了。连锁餐饮的扩张,本质是加杠杆,新店一开,房租、人工、装修都是刚性支出,客流却是浮动的。

市场热的时候,新店是增长引擎,市场一凉,新店就是利润黑洞,1597家店,就是1597个必须养活的摊子。


但海底捞毕竟是海底捞,瘦死的骆驼比马大,一番急速掉头之后,它又被救了回来。关店收缩,是餐饮业面临市场压力时的通用做法。

把效率低、长期不赚钱的门店关掉,把资源重新集中到能赚钱的门店上。2022年,尽管海底捞当年营收下降约64亿元,却实现了扭亏为盈,盈利13.73亿元。


从比谁开店快,到比谁关店快

海底捞的剧本,不是孤例。类似的剧情,如今正在其他餐饮巨头身上上演。比如九毛九(按集团中期业绩口径):2026年上半年,整个集团收入下降13。2%,半年关掉42家门店。

旗下太二门店较上年同期净减少89家。但九毛九的归母净利润反而增长24。9%——收入少了,店少了,利润却回来了。


这说明什么?在我看来,餐饮业已经完成了从“扩张叙事”到“利润叙事”的切换。以前大家比谁开店快,现在大家比谁关店快。先把亏钱的店关掉,把成本降下来,把利润守住,才有资格再谈增长。

开店是面子,关店是里子,在资本市场的账本上,利润率比门店数量值钱得多。资本用脚投票的逻辑也很直白:过去故事讲的是“三年千店”的想象空间,如今讲的是“每张桌子赚多少钱”的确定利润。


宏观数据也在印证这个判断。今年前8个月,全国餐饮收入同比只增长2。4%(国家统计局口径),到了8月份,限额以上餐饮企业收入甚至同比下降0。7%。百货店销售在下降,品牌专卖店在下降,但便利店、超市和网上商品零售依然在增长。

这些数字摆在一起,结论很清楚:不是大家不花钱了,而是每一笔钱,都开始精打细算。高端饭局可以少摆,柴米油盐省不了。


品牌溢价可以不买,性价比不能不比。消费没有消失,只是换了一条更便宜的路在走——海底捞的人均消费跌到97元,不过是这条路上最显眼的一块里程碑。

当然,你也可以反驳:收缩未必是坏事,止血之后,可能迎来更健康的扩张。这话有一定道理,但前提是客流得先回来。在客流回来之前,收缩只是防守,不是进攻。


神话正在祛魅

在我看来,这种压力,最终一定会从我们消费者身上回传到餐厅,再从餐厅传到管理层和员工。今年年初,一名自称在海底捞工作多年的前员工,在社交媒体发文,讲了不少门店里的考核细节。

按照她的说法,顾客自己加水、加汤、拿纸,服务员就可能被处罚,顾客进门时没有跑三步迎接,也可能被罚,甚至有人上厕所上了16分钟,也会被开会点名批评。这些爆料在今年3月被媒体集中报道。


一个月后,2026年4月,海底捞在处理另一起“员工被要求自费买礼物”的争议时,自己承认了一个更深层的问题:长期对门店过度考核,会让管理层产生恐惧和焦虑,最后把压力传导给基层伙伴。公司随后承诺,未来将弱化门店考核。

这里藏着全文最讽刺的一笔:海底捞当年最让人佩服的,恰恰是那套极致的员工激励和服务体系,靠着它,四张桌子做成了中国餐饮行业最著名的公司之一。


可是当增长越来越难,同一套管理体系也开始承受完全不同的压力。考核制度在高速增长期是发动机:多劳多得,人人有盼头。

可一旦增长放缓,同一套考核就变了味,指标还是那些指标,完成它的资源却少了,焦虑便从店长一路传到服务员。服务考核,本是兑现“员工激励”的手段,如今却成了压在员工头上的KPI。激励的工具,变成了焦虑的源头。


这就是神话祛魅的过程。曾经被神话的海底捞,正在一点一点祛魅:它的服务不是神话,是体系和成本的产物,它的逆势扩张不是魄力,可能只是误判。

它的员工关怀不是理所当然,是需要利润供养的奢侈品。当利润变薄,最先被削减的,往往就是那些曾经构成神话的东西。


结语

海底捞走到今天,账其实已经很清楚:顾客在算账,人均消费97元,多花一分都要掂量,股东在算账,27.51亿港元落袋为安,比情怀实在。

员工在算账,考核松紧、工资条厚薄,都在跟着利润走,行业在算账,关店,比开店更能让报表好看,但换个角度看,这未必是坏事。泡沫挤掉了,神话祛魅了,剩下的才是真本事。


海底捞半年报里那7.9%的营收增长和回升的翻台率说明,这家公司还没有失去造血能力,它只是在换一种活法,从“规模叙事”走向“效率叙事”,谁能把成本管住,把顾客的每一块钱都伺候明白,谁就能熬过这个周期。

张勇们已经在算账了——我们每个人,也该算算自己那本账。
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表