切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 5630 | 回复: 0

[盐都杂谈] 我国迎来史无前例的退休大潮:从“养儿防老”到“养国防老”

[复制链接]

1419

主题

1445

帖子

1

听众

Rank: 10Rank: 10

积分
9117
威望
1419 点
铜板
4834 枚
西秦金币
0 个
鲜花
0 朵

在线时间
46 小时
注册时间
2023-6-25
发表于 昨天 22:53 | 显示全部楼层 |阅读模式 | 来自四川
我国迎来史无前例的退休大潮:从“养儿防老”到“养国防老”

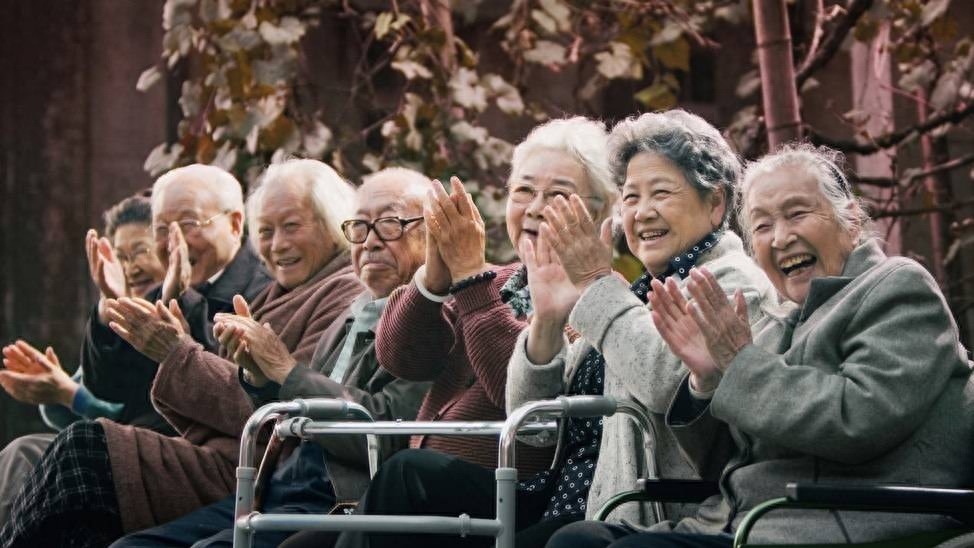
来自格隆汇的数据:依据出生人口数推算,从2022年到2036年,我国累计将会新增3.82亿人进入60岁,即每天有6.98万人年满60岁。如果假设60岁为退休年龄,这也就意味着在这15年时间,我国将迎来史上最大退休潮,平均每天有将近7万人退休。

这样的退休规模,是一场空前广阔的代际交接,其中的深度和广度,足以重塑宏观的经济基础、社会保障体系和文明伦理。

面对这场史无前例的“退休潮”,到底该怎么养老?这个被谈论很久的话题迫切需要得到解答。


一、养儿防老,需要正式退场了

“养儿防老”,这四个字对中国的几千年农耕文明来说,既是伦理的根基又是生存的底线。

古代农业社会生产力低下,谈不上什么社会保障,所以那时候的家庭成了抵御风险最靠得住的、最小的单元。

多子多福,在那时候不仅意味着家庭的劳动力充足,同时也是人们对晚年生活的直接投资。人们担忧自己变老以后无人照顾甚至被遗弃,于是寄托于子女的照护和抚养。

但是到了工业时代和城市化时代,这个模式的根基被彻底动摇了。

这时候,年轻人就算是被父母寄托“养儿防老”的希望,也大多因为工作原因离开了乡土,涌入城市。

传统的大家庭结构本来是很稳定的——一大家人聚居在村落里,不断地形成“抚养照护金字塔结构”。但到了城市化时代,小家庭彻底脱离了大家庭,甚至个人化替代了小家庭。

现在的子女们,不管是经济条件还是时间精力,要说能完全承担赡养父母、照护父母的责任,是很难实现的。

从80后步入中年开始,一对中年夫妇常常得背负起四位老人的养老压力,还得兼顾育儿,这是不可能完成的任务。

养儿防老,从事实上开始走向瓦解。

这是客观来看,从主观上看,养儿防老也是必须要被终结的,因为它并不是一个适应现代化社会的保障模式。它不可靠、不可控、随意性大,而且关键是并不符合现代意义上的国家定义和经济模式。


二、“养国防老”才是现代国家体系的标志

“养国防老”,是指通过建立覆盖全民的社会养老保险体系,国家以法律和政策的形式,承诺为公民的晚年提供基本生活保障。

养老这事儿,在旧的农业社会是纯粹的家庭事务,但到了现代国家治理体系中,它是属于公共治理的范畴,是国家责任和义务的一部分。

几亿劳动者一边劳动一边缴纳社保,是一种现代意义上的契约模式:用当下的缴费,换取未来的保障回馈。

所以,“养国防老”实际是一份契约与合同。这个契约合同之中,国家是信用媒介,本质上是不同代际人群之间的一种利益传递。

过去四十年中国经济的腾飞,在很大程度上是因为庞大的“人口红利”。

那一代劳动者的劳动力成本极低,正是靠着这种低成本模式,才支撑起了“世界工厂”的发展奇迹,而他们的社保缴费也提供了现代养老制度的启动资金。

在当时人口结构还年轻、劳动力源源不断的乐观预期中,“现收现付”成了采用的缴纳养老模式,也就是用当下年轻人的缴费,支付当下老年人的养老金。

这样的模式,在劳动力充沛、人口年轻化的条件下,不仅充裕而且合理。

但现在人口结构已经开始走向老龄化的重大转变,3.82亿人同时进入了领取端,与此同时缴费端的年轻人口却占比持续下降,“现收现付”就开始变得吃力了。

这场规模庞大的代际转移支付,实现的难度越来越大。当下工作中的年轻一代,得支付高昂的生活成本,还得为自己的未来储蓄,还要承担为上代人养老资金的支付,导致消费、投资和生育意愿同时承压。

人口结构拐点之下,养老金的兑付出现困难是一种必然。

过去人口红利带来的高速增长周期,要转变为依靠技术和生产效率带来的质量发展阶段。这时候就更要强调现代意义上的“复合型养老模式”。


三、应对史无前例的退休大潮,养老体系需要尽快丰富和完善

退休大潮已经到来,这时候还是固守过去的“现收现付”模式肯定是吃不消的。养老要和经济发展一样,步入2.0阶段了。

“养国防老”本身,也要进行更多元化的改革。

第一个责任来自于国家。“保基本”是国家对于养老的底线和义务,基本养老金现在最需要保证的是足够的覆盖面、足够的基本额度,起到真正能兜底的作用。

退休年龄的调整是有必要的,但不能只依赖这个,像国资划转社保、发展多层次资本市场这些更加现代化的手段需要更好、更多地应用,做大养老金的池子才是根本。

另外也要真正能够激活市场的力量。养老不能只有一根柱子,而是要多根柱子支撑,发展第二、第三支柱养老保险。比如企业年金、职业年金这些需要更广泛地覆盖到更多的人群,个人养老金制度当中需要加入更丰富多元的金融产品。

从这个角度看,养老金的可持续性,跟国家的金融市场健康程度也紧密相关,是一个综合、立体的工程。

市场经济之下,养老必然也要有一部分是市场化的。只靠财政肯定撑不住,养老金要能提供更多元、更个性化的选择,增加灵活性。

国家要建立可靠的、灵活的、丰富的养老金制度,同时让居民也有意识真正去把握自己的养老规划,这种观念上的更新也很重要。

现在大部分人对养老就是“等靠要”的心态,在建立新型养老制度的同时,得让大部分居民学会为自己的养老投资、为自己的养老提前进行管理。

过去是传统的“养儿防老”,现代社会是“养国防老”,接下来还要进化到“多元共担的复合型养老”。

史上最大的退休潮带来的不应当是担忧,而是社会进步的契机。

养老到底靠谁?单纯争论这个问题没有什么意义。最重要的是通过各种复合的机制与体系,让养老更加可实现、可持续、有尊严。

3.82亿人需要被安顿好晚年,这并不是不可能完成的任务,关键还是要看怎么做。
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表