 
- 积分
- 11725
- 威望
- 1790 点
- 铜板
- 6310 枚
- 西秦金币
- 0 个
- 鲜花
- 1 朵
- 在线时间
- 156 小时
- 注册时间
- 2021-6-28
|
普京政府强调“不含中国”,俄罗斯对中国大让利,全世界独一份
俄经济发展部门在预算预测表上,同一口西伯利亚的气,标了两个价。
一行写着562美元,旁边特意注了四个字:不含中国。
卖给中国的价签,为什么要低出一大截。
这差出来的价,并非对方发善心让出来的。
2026年10月初,俄方就2027年联邦预算形成草案文件,正式提交国家杜马审议。
据草案披露的预测表,同一来源的西伯利亚天然气,被分栏列出两档出口均价。
一栏指向中国市场。据俄罗斯卫星通讯社经网易转引的报道,2026年输往中国的天然气平均成交价约合每千立方米247.9美元。
另一栏指向中国以外的非独联体远邻市场。同一口径下,2026年均价约为每千立方米562美元。
两栏数字并排出现,中间隔出一道明显落差。
按公开披露的数字折算,中国买入价仅相当于其他远邻市场的44%。
这里说的远邻,在俄气出口统计里是相对于独联体近邻的另一圈买家,主要是欧洲、土耳其等成熟市场。
预算表特意把不含中国单列为一栏,等于在官方口径里把中国从这一圈里单独摘了出来,另作一档。
同一口西伯利亚的气,因此被拆成了对华和对远邻两个标价口径。
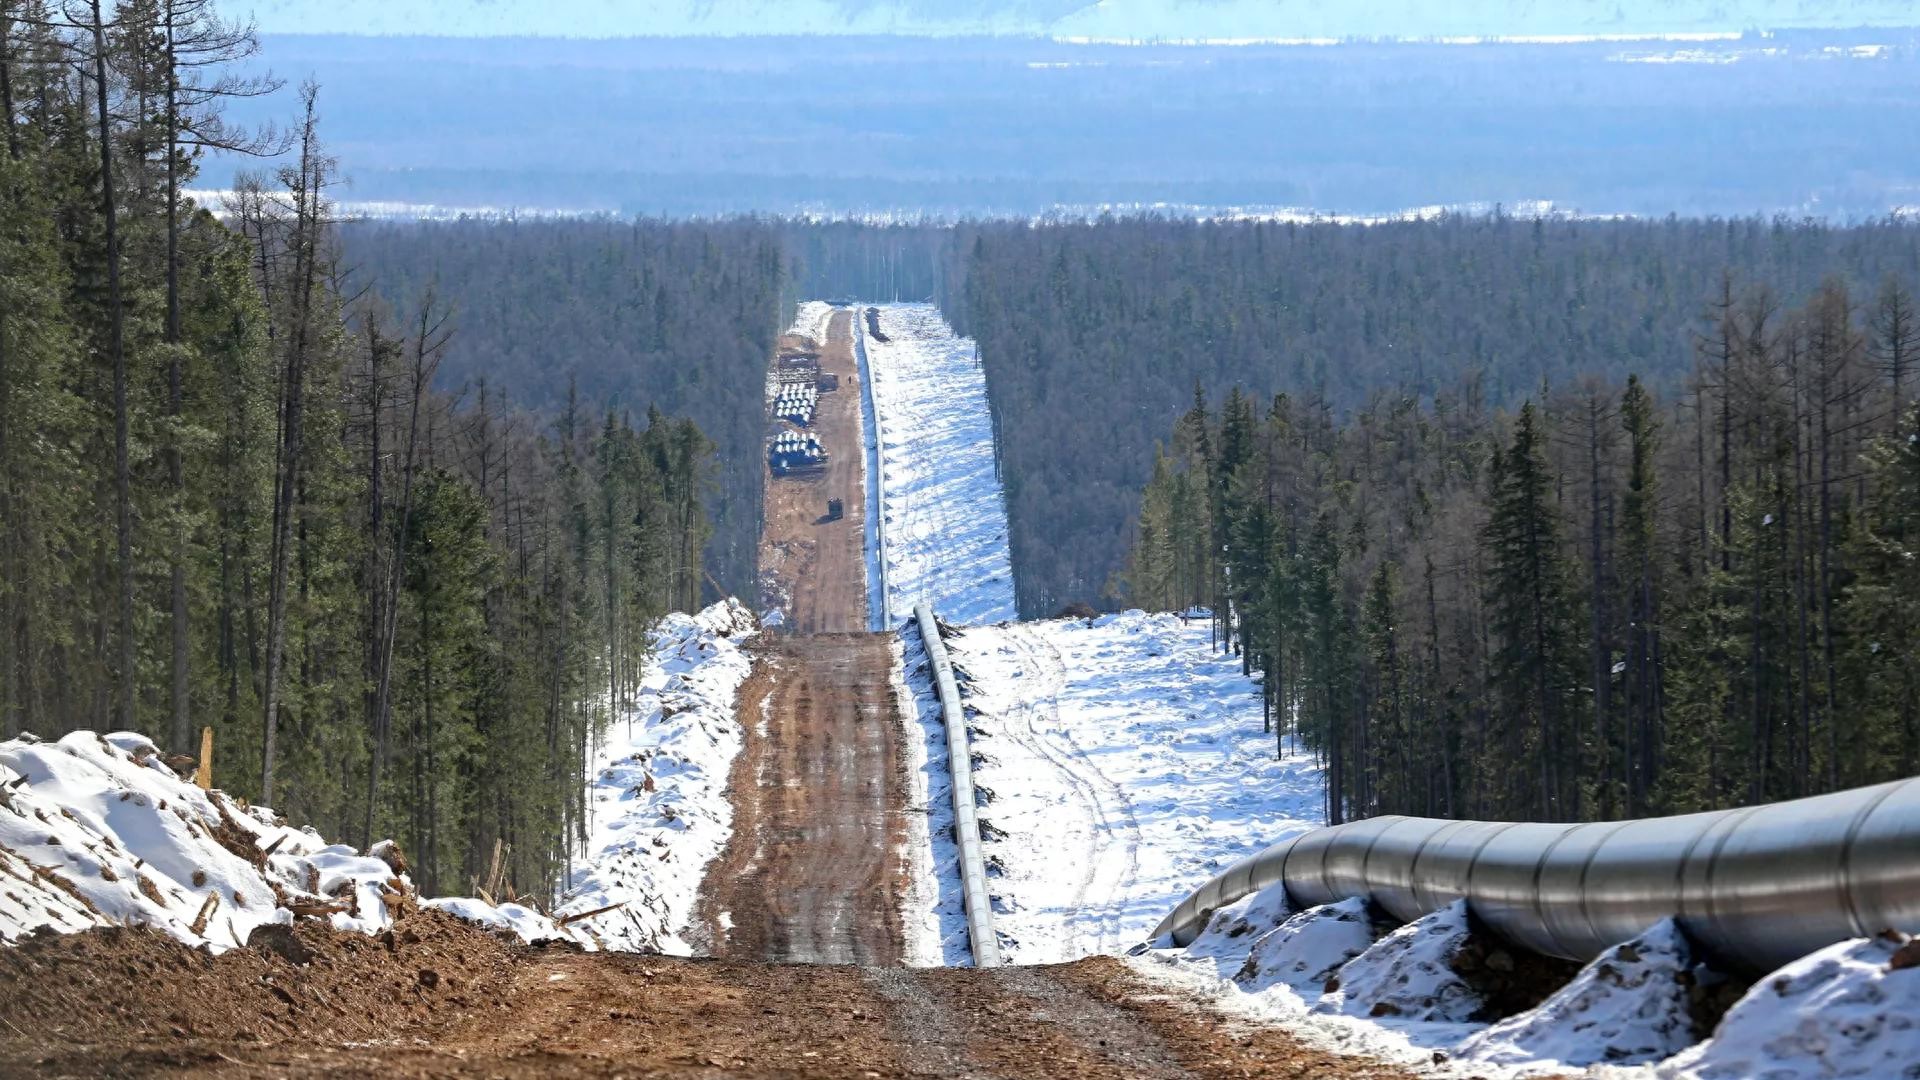
草案对后续年份也作了延伸预测。2027至2029年,对华出口气价预测值约为每千立方米251.3美元、247.8美元、246.4美元。
远邻不含中国一栏,2027年预测值约为每千立方米450美元。
也就是说,即便到了2027年,对华价与远邻价之间仍留有约200美元的落差。
预算表上把不含中国单独注成一栏,这一写法本身便把对华价格与其他远邻市场作了切割。
观察人士据此讨论所谓让利。媒体分析口径称,俄方在这一栏价格安排上对中国作出了大让利,且被形容为全世界独一份。
需要说明的是,上述价格数字来自俄联邦预算草案材料及公开转引报道,属预测口径,并非实际结算价。
两栏并列的写法,把对华长协与远邻现货两类价格放进同一张表对照,让利讨论由此而起。
把这张表放回时间轴看,对华价三年预测值在246至251美元之间窄幅移动。
远邻一栏则从2026年的562美元,回落至2027年预测的450美元。
两条曲线斜率不同,对华价走平,远邻价走落。
这一走势差异,被外界解读为长协平稳与现货波动两类机制的对照。
预算草案把两类价格并置呈现,等于在官方文件层面承认了对华价与远邻价之间的结构性落差。
至于这种落差是否会在后续年度预算中延续,仍需以后续公开材料为准。
两栏价差摆在眼前,下一步要回答的是低价从何而来。
据公开报道,对华天然气价格挂钩原油一揽子公式,随国际油价平缓波动。
欧洲、土耳其等市场采购的多为现货气,价格随局势起伏,弹性较大。
现货气是现买现卖,签合同和交割之间几乎不留缓冲。
地缘局势一动、供气松紧一变,下一笔报价马上跟着调整。
长协气则是提前把几年的买卖安排妥当,即便外面行情起浪,合同里的计价公式照原样走,到岸价的波动也就被压平了。
中国一侧采用长期协议方式,锁量也锁价,把价格波动在协议期内摊平。
长协的做法,是先在合同里把几年的量和计价方式定下来。
每年供多少写清楚,价怎么随原油一篮子调整写清楚,中途双方都不随便改。
对卖方,这笔锁定的量是一张可预期的收入底账。
对买方,是把每年要买的气先安排妥当,不必再到现货市场上当天看脸色。
247.9美元这一数字,是长协机制锁出来的平价,并非国际现货市场现场拍板的成交价。
把这一机制讲清楚,所谓让利的参照系也就随之清晰。
媒体所称让利,拿长协平价与欧土现货高点作对照得出,并非俄方按成本价作特惠供应。
俄方在这一交易中要的是东方方向的稳定现金流。
中方要的是可预期的价格与长期供应安全。
两边各取所需,长协条款把各自诉求写进同一份合同。
从公开口径看,俄方并未将对华价解释为单向补贴。
差价的存在,更多是长协与现货两种定价机制在同一时点上的对照。
把同一口气切成两栏标价,背后是两种贸易安排的差异,而非单方施舍。
欧洲现货价格高时,长协价的平稳就显得突出。
欧洲现货价格回落时,两栏落差也会随之收窄。
因此,单看某一年的两栏数字,容易把机制差读成政策让。
把时间维度拉长,对华价随原油一揽子平缓移动的轨迹,与远邻现货剧烈波动的曲线,走的是两条路。
观察人士指出,所谓大让利的观感,部分来自拿长协平价与现货高点作横向对比。
若改用同口径长协价作对照,落差幅度会相应收窄。
这并不意味着对华价没有优惠成分,而是提示讨论时需先对齐比较基准。
俄方在欧洲方向市场收缩之后,把出口重心东移,长协订单恰好提供了可预期的收入。
中方在进口气布局中,需要的正是这种可预期的长期合同。
两边在长协条款上各自让渡了一部分灵活性,换取了另一头的确定性。
谈判桌上拿到的长协低价,靠的不是一方善意,背后是多气源布局与可替换的采购选项。
中方在天然气进口布局上,并未把采购希望全压在单一管线上。
中亚管道、海上LNG、俄线长协等多路人马并存,这才是坐下来慢慢谈的底气。

多元气源之所以能变成谈判桌上的筹码,道理很直接。
买方手里若有别的进气通道可增可减,卖方就知道价格要得太狠,订单可能流向别处。
若全部进气只压在一条线上,卖方摸透了买方没有退路,价就很难往下谈。
中东产出口岸推高气价时,长协价帮中国稳住了整体进口成本。
据分析人士观察,能源议价权的本质,是供应多元化程度。
2027年预算草案里,对华每千立方米247.9美元、对非独联体562美元,这组数字被外界读作双向位移的注脚。
俄方在东方方向寻找稳定买家,中方在西方方向拓展多元气源。
两家相向而行,长协条款把这种互补写进了价格公式。
需要守住的分寸是,预算草案上的两栏数字,反映的是既有长协安排的延续。
下一条管线的价格怎么谈,取决于两边各自握有的筹码。
观察人士指出,所谓全世界独一份的说法,指向的是同一预算表上将中国单独列栏这一写法。
这一写法是否构成长期安排,仍需后续年度预算与官方口径继续观察。
把两栏价差放回长协机制与气源多元的框架里看,结论比心善让利更接近交易本身。
气源越多元,长协谈判中可动用的替代选项就越多。
替代选项越多,价格公式中预留的弹性空间也就越清晰。
这一逻辑对买卖双方同时成立。
俄方需要东方市场承接西向收缩后的气量,中方需要俄方气源补充进口组合。
预算草案把这种相互需要,写成了两栏并列的数字。
至于后续年度两栏落差是收窄还是走阔,取决于现货市场走势与长协续签条件。
在新的公开材料出现之前,对这组数字的解读宜保持机制层面的克制。 |
|





 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡


