 
- 积分
- 2
- 威望
- 0 点
- 铜板
- 2 枚
- 西秦金币
- 0 个
- 鲜花
- 0 朵
- 在线时间
- 0 小时
- 注册时间
- 2026-6-4
|
养老金说停就停?不是没钱,是你一年没做这件事
钱,有可能先停发。
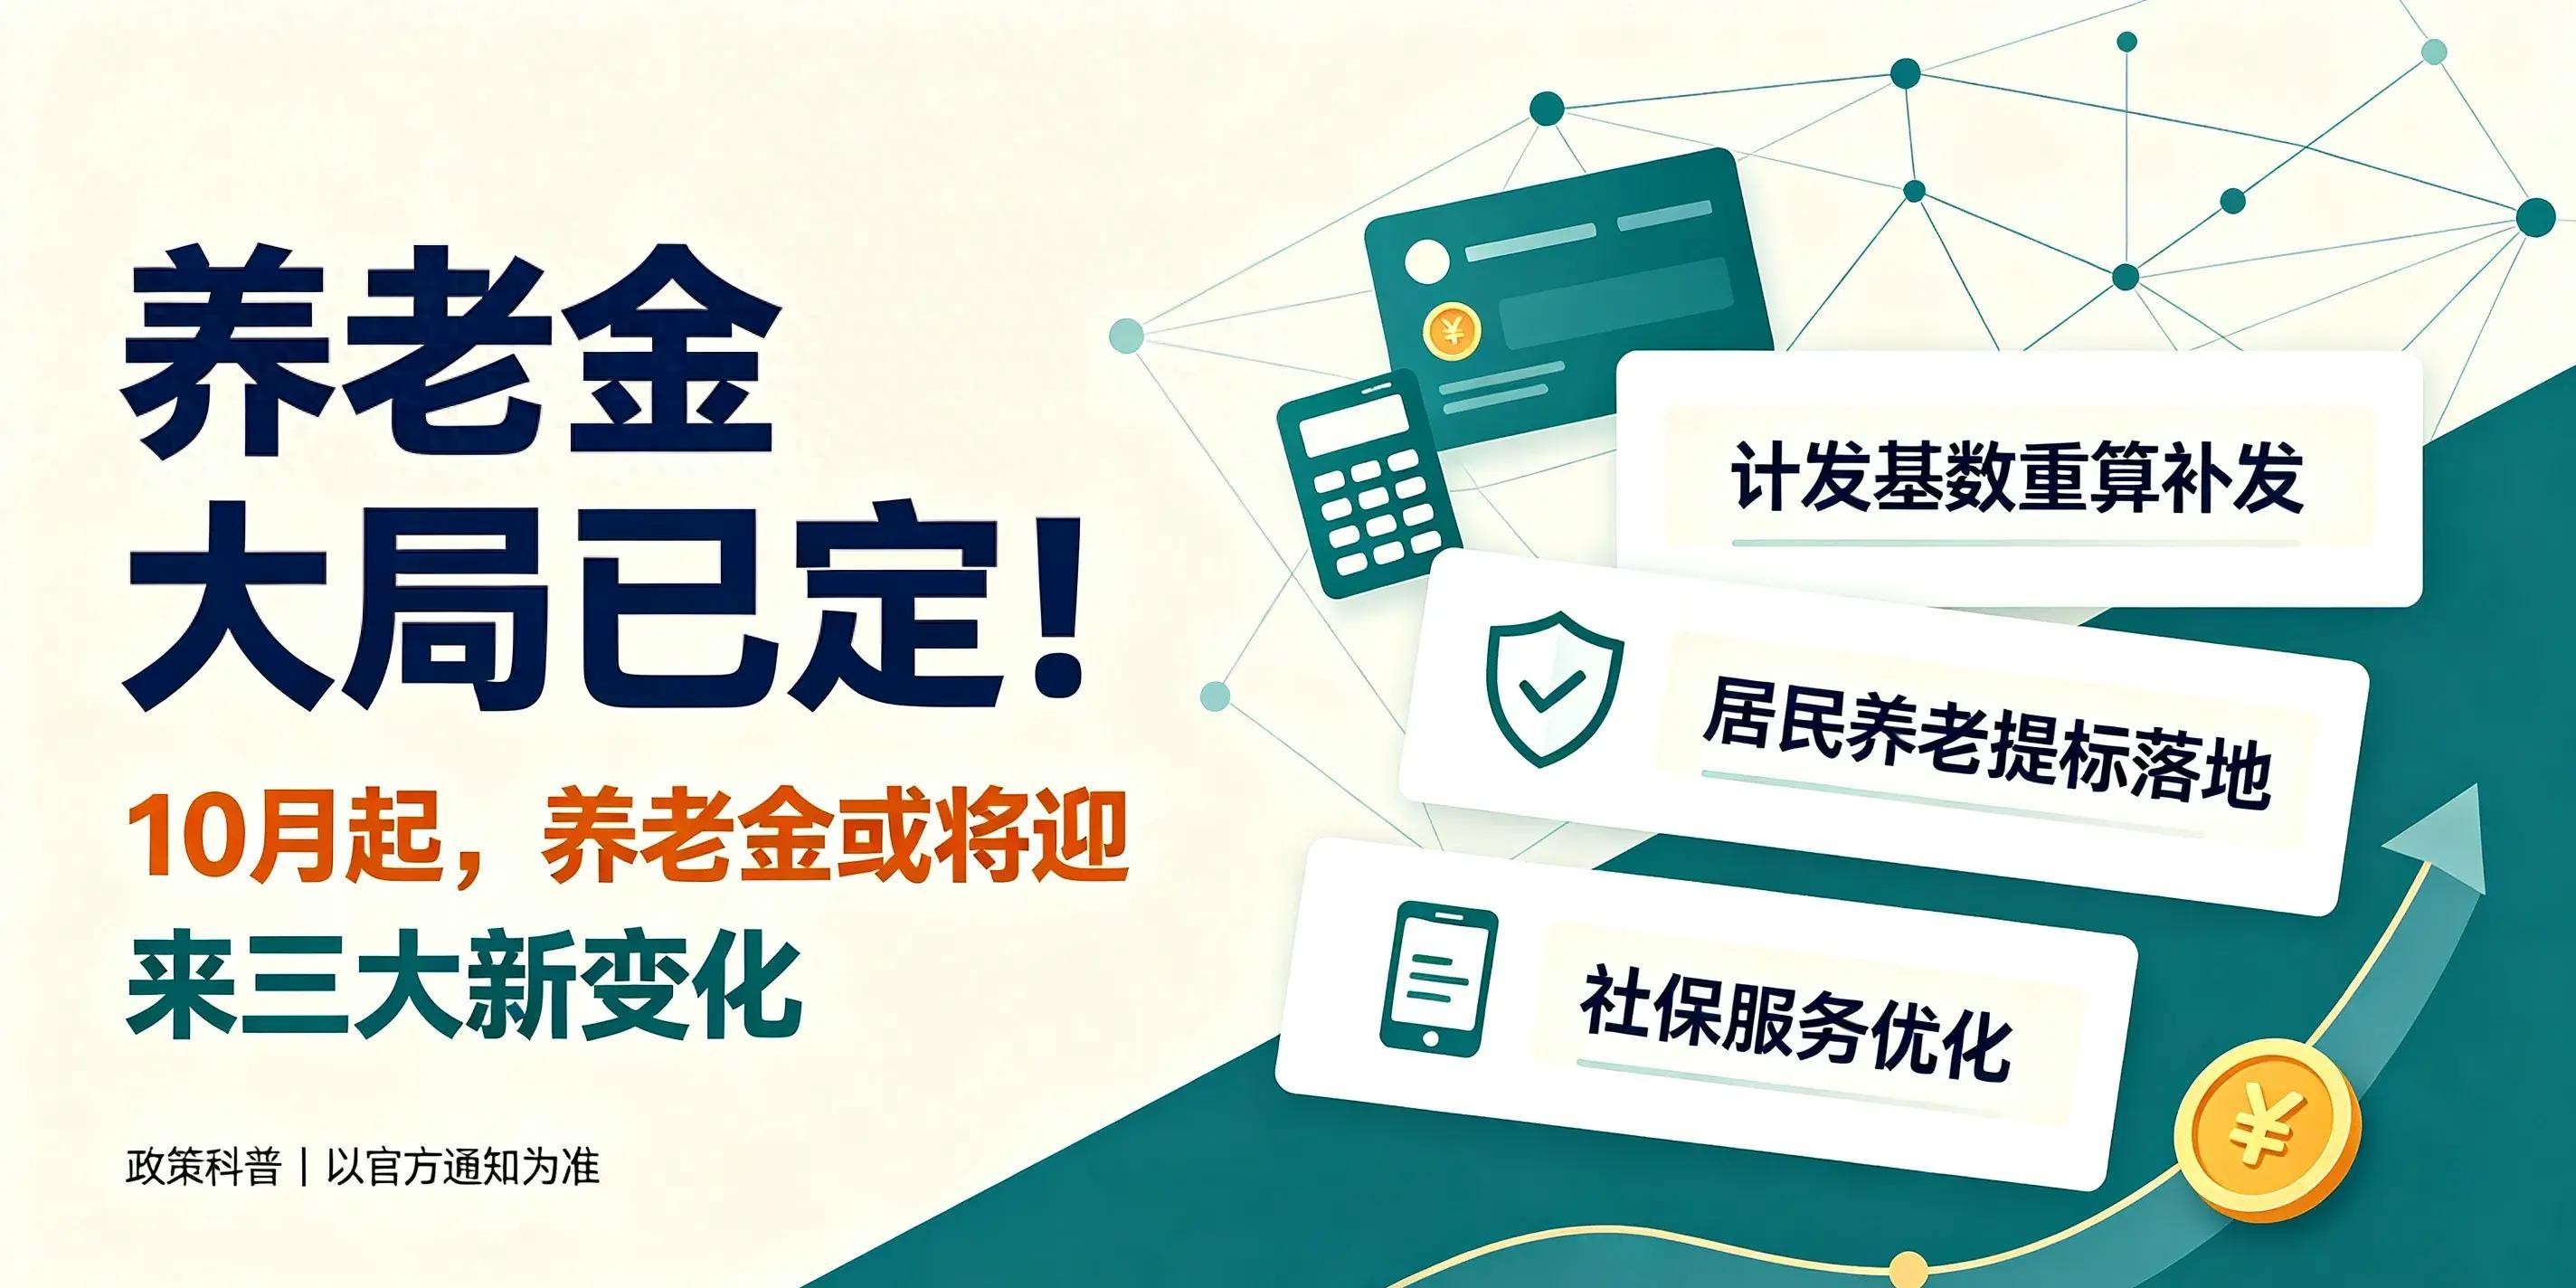
别被吓到,这句话今年10月开始,对不少退休老人是实打实的提醒——不是说国家没钱,而是你有三项“资格”没查清,养老金就会按规矩先按下暂停键。
很多人一听就急了:我每个月就指着这点钱吃饭,怎么还说停就停?问题恰恰在这——很多人对养老金的规则、节奏、查验,一点也不熟,只知道“领”,不知道“怎么保住不被停”。
这篇就不从政策文件聊,换个账本视角:你每个月到账的那几百、几千块,到底是怎么算来的、可能被哪几道“门槛”卡住、谁在悄悄帮你补钱、谁又在被清理出局。
一、你以为是“准时发”,其实很多人是“先少发再补”
从2026年1月退休的人开始,有一批人这几个月拿到的养老金,其实都是“预估价”。
职工养老保险有个关键数,叫“养老金计发基数”,它和当地上一年的社会平均工资挂钩,每年更新一次。问题在这儿:很多省的这个新基数,都是到9月、10月才公布。
结果就变成:
- 你3月退休,社保只能按去年的旧基数给你算,先发;
-等到今年基数正式公布,比如从7000元涨到7400元,才把你这几个月“少发的差额”一次性补给你。
这就是所谓的“重算补发”。听起来高大上,本质就是:今年上半年退休的人,先按旧标准拿钱,等新标准出炉,再统一算账,把差额补齐。
换个直白账本:
- 如果你每个月因为基数没更新,少拿了几十到一百多块;
- 从退休那个月到9月,累计几个月,10月这笔补发,就是你“被延迟到账”的养老金。
强转折来了——很多人压根拿不到这笔钱。
因为这次重算只针对:2026年1月到新基数公布前办理退休、参加职工养老保险的人。早就退休多年的老人,不在这次“补发名单”里。
还有一个容易搞混的点:年度“普涨”和这次“重算”,完全是两码事——
-普涨:国家统一发文,所有上一年底前退休的人都涨;
-重算:只给今年新退休、之前按旧基数预发的那批人补差。
10月发现养老金变多了,别一激动就转发“全国统一大涨”的视频,这次更像是给上半年退休的人补了一次“尾款”。
二、不是只有退休才受影响:灵活就业的也要被“动账”
计发基数涨,影响不止是领钱的,交钱的同样躺枪。
这套基数除了用来算养老金,还直接牵动养老保险缴费上下限。灵活就业人员交养老,一般是按“基数的若干档次”来选:选得越高,交得越多,未来个人账户越厚。
所以当基数从7000涨到7400,相同档位下,每个月扣的养老保险,就实打实往上走。没变的是档次名字,变的是扣钱数字。
这对谁是个事?
- 对长期选择中高档缴费的,等于每个月多出一笔固定支出;
- 对刚好卡着生活费的灵活就业者,10月之后如果不提前留心,很可能出现扣费失败,社保断缴。
很多人平时不看税务扣费短信,只到出事那天才意识到:原来基数调整,也在直接动自己的“养老账本”。
三、城乡居民养老金:每月多20元,到底值不值?
再看另一类人:领城乡居民养老的老人。
按照国家安排,2026年全国城乡居民基础养老金最低标准,从每人每月143元涨到163元,多了20元,执行时间写得很清楚——从7月1日起。
这20元,看着不多,一个月也就一顿简单快餐钱。但它是每个月都涨,是一辈子领的基础盘。
还有地方在这个“国家底线”之上再加码。比如四川,除了统一多的20元,本省再加10元,合计每月多30元,调整后最低标准是223元。
如果按一年算:
- 国家统一的20元,一年就是240元;
- 四川额外加的10元,一年再加120元;
- 加一起,相当于一年涨了360元,能顶一两个月的生活补贴。
更关键的是,高龄老人还有额外“加码”。像四川,对80岁以上的,在基础养老金之外,还有高龄补贴,同步调高:
- 6月30日前已满80岁的,从7月起就按新标准发;
-7月以后满80岁的,从满80的次月开始加。
也就是说,年龄越大,每月这笔“基础钱”就越厚。
但别搞错一件事:这次提的是“基础养老金”,也就是财政兜底那部分。你自己账户里的钱——个人账户养老金——不会因此自动涨,它只和你过去交了多少、有多少年缴费有关。
所以有人问:这次居民养老涨了,我能晚点再交吗?答案很现实:基础部分是国家帮你涨,个人账户要靠你自己,少交几年,将来的每个月就少拿几年账。
四、资格不查,钱停发:第三支“门槛”很多人容易轻视
说完“怎么算账”“补多少”,再说今年很多人最容易忽略的一刀——资格查验。
养老金资格认证,很多人觉得烦:
-要跑一趟窗口;
-要带身份证、社保卡;
-排队排半天。
但目的就一句:防止养老金被冒领,保障基金安全。
现在渠道其实已经变得很简单:
- 微信、支付宝上的电子社保卡小程序;
-掌上12333APP;
在家刷个脸,几分钟就能搞定。很多地方已经明确,把这类线上认证作为主渠道。
问题在于:不少老人、包括家属,压根没当回事。结果是——
- 多年没做认证;
- 系统认定你资格存疑;
- 养老金先暂停发放。
这也是为什么说“钱可能先停发”。不是取消你待遇,而是跟你说一句:先把身份、资格查清,再继续发,停发期间的钱,之后会按规定补回来。
更关键的是,资格查验不是今年突然冒出来的新东西,而是常态化在推进。各地人社部门会通过:
- 大数据比对;
-与公安、民政的信息联动;
核查“养老金是否被冒领”。这对极少数打擦边球甚至诈骗的人,是一个收紧口;对绝大多数按规领钱的老人,是一道“基金安全锁”。
所以我对这块的看法很简单:这三项不查,钱暂时停;查清了,该补的会补回来。和网上那种“以后养老金不发了”的吓人说法,完全不是一个层面。
五、养老金不是“福利红包”,是你的长期投资回报
很多人看政策只盯结果:涨没涨、补没补。一旦听到“最低缴费年限要从15年往20年涨”“延迟退休要推进”,立刻焦虑。
但把账本摊开,你会发现逻辑很直白:
- 缴费年限越长,你账户里的钱越多;
-延迟退休,意味着多交几年,少领几年,之后每个月拿到的养老金更高;
-每年调整时,你的“底盘越厚”,涨出来的差额也越肉眼可见。
现阶段,职工养老的最低缴费年限还是15年。规划里,从2030年开始,每年往上加半年,慢慢拉高到20年。
这不是明天就执行,而是给未来几十年打一个“渐进式提高”的提前量。对这几年临近退休的人来说,影响不算大;对刚工作不久的人,意味着:
- 不要把15年当“及格线”,交满就跑;
- 涨到20年后,交得更久的人,反而更占便宜。
养老金是终身保障,不是发一次性的福利。你30岁交的钱,往往要到60岁以后才能慢慢拿回来。国家现在做的是:
- 把基础养老金稳稳往上抬;
-把基金统筹做得更大(全国统筹制度落地,各省之间调剂能力增强);
-让这套系统能长期运转下去,不出现“今天多发一点,明天发不出来”的窘境。
六、谁最容易被“卡在门外”?几个细节很多人没当回事
从现实操作最容易出问题的,往往不是政策本身,而是一些被忽略的细节——
- 社保卡金融账户没激活:医保能用,但养老金打不进去,结果系统显示“已发”,老人账户一分钱没收到;
- 灵活就业人员没看基数调整通知:10月扣费失败,养老保险断缴,后续要补缴才算回去;
- 城乡居民养老只交最低档:基础养老金涨了,但个人账户养老金偏薄,60岁之后每月到手差距很明显;
- 家里老人从不做资格认证:直到发现停发,才知道需要刷脸确认“还在正常领取范围”。
这些都不是政策的问题,而是执行环节被忽略的“小坑”。踩一次,往往要花几个月、甚至更久去填。
最后留个具体问题给你:
如果养老金因为资格没查被暂时停发,但之后能补回来,你会主动盯着每年的认证、账户激活这些“麻烦事”,还是像现在一样——出了问题再说? |
|






 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡


