 
- 积分
- 0
- 威望
- 0 点
- 铜板
- 0 枚
- 西秦金币
- 0 个
- 鲜花
- 0 朵
- 在线时间
- 0 小时
- 注册时间
- 2026-6-4
|
你的房贷利率在第几梯队?评论区报数:从6.38到2.05
周一晚上翻后台,《重定价日》的推荐量终于停了,评论区也安静下来。
但留言还挂在那:有人报了个"6.38",有人回了句"商贷都2.05了"——
中间隔着的,是差不多一整个利率时代。
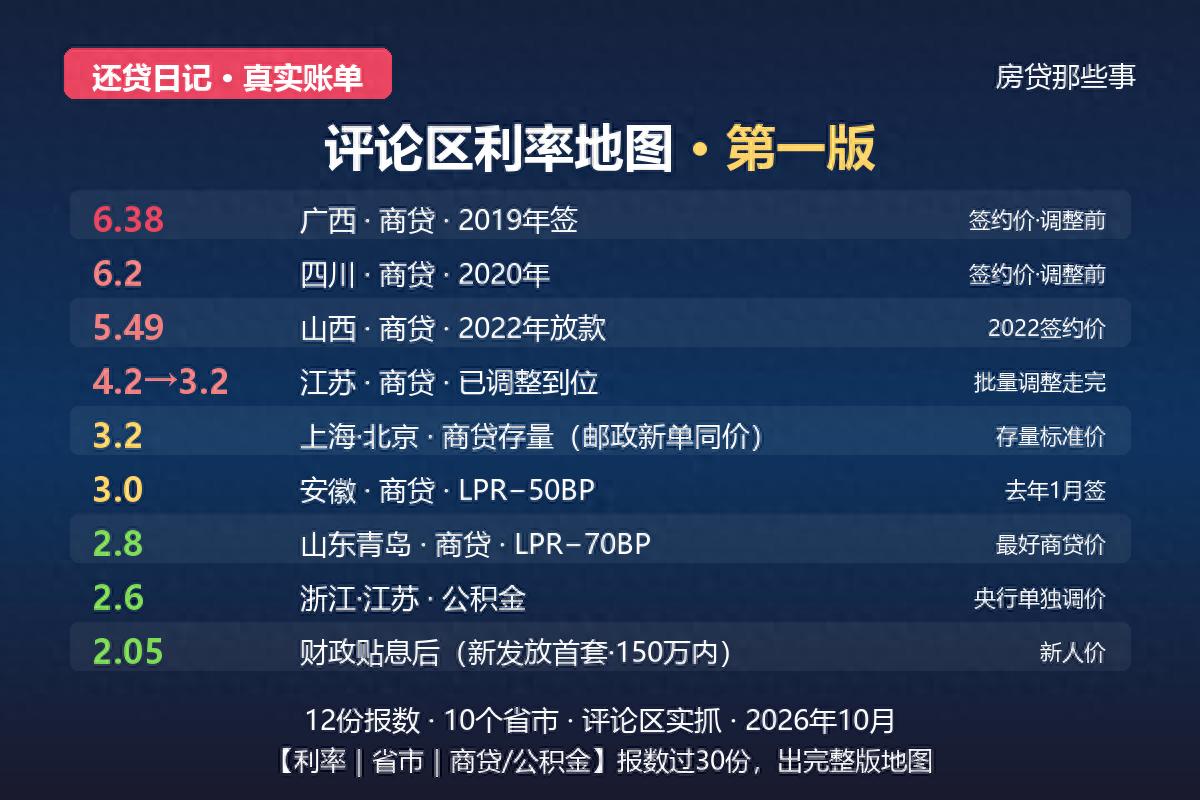
我把这几天评论区报上来的数,连成一张地图: 12份报数,10个省市,最高6.38%,最低2.05%,最高是最低的3.1倍。
先说结论:这不是哪个城市特殊,是 三套定价系统在同时运转 ——你交多少利息,先看你站在哪一套里。
这篇你能带走三件事: 你的利率站在哪一级、为什么站在那、想往下走能干什么。
第一级:6%营——高位时代的"伤员"
广西一位:6.38%,2019年签的——不奇怪, 2019年的南宁,首套利率常年全国第一 ,多家银行报到过6.2%、6.3%。 四川一位:6.2%,2020年买的—— 比当年全国5.2%上下的均价还高出一截 ,"还了好几年,多还了好多利息"。
按100万、30年算,6.38%的月供6,242块,总利息124.7万。
但注意: 他们报的都是"当初"。 2024年10月那轮批量调整,把千万套高加点存量直接压到了LPR减30个基点。 如果你还在5%以上,第一件事不是绝望,是去App查"执行利率" ——那轮调整是不用申请的,多数老合同已经降到3字头。
第二级:5%营
山西一位:5.49%,2022年放款16万,月供1,300出头。 几年攒出9万提前还——利率高的年代,每一笔提前还砍掉的都是最肥的利息。
第三级:4字头过路站
江苏一位:开始4.2%,现在3.2%,月供从8千降到5.1千。 这就是批量调整加重定价走完的完整轨迹—— 也是大多数存量正在走的路。
第四级:3.2%主力营(报数最多的一档)
存量商贷的标准价=LPR3.50%30BP=3.2%。 我175万在这档;北京一位剩152万在这档。 巧的是,福建有读者提醒:邮政的新单,现在也要3.2—— 存量的标准价和部分银行的新单报价,在3.2撞上了。这一档,是眼下最普遍的价。
第五级、第六级:3.0和2.8——加点定胜负
安徽一位,去年1月签,LPR减50BP,现价3.0%; 青岛一位,24年底签,LPR减70BP,现价2.8%——我见过的最好商贷价。 他对得很准: 2024年10月底,青岛新发放首套最低到过2.9%——他就是赶在那个窗口上的车。
同样100万、剩20年: 3.2%比3.0%每月多还100块; 3.2%比2.8%每月多还200块。
差的这20、40个基点,不是谁谈判能力强,是签约那年的市场价——加点签死,之后不变。
第七级:2.6%公积金营(两位)
浙江、江苏各一位:公积金2.6%。 公积金不走LPR那套,央行单独调价,全国一个政策价—— 现价2.6%,比绝大多数存量商贷都低。
第八级:2.05%——贴息价
一位读者说"商贷都2.05了"。 真的,但那是财政贴息1%后的结果: 新发放贷款+首套+总价150万以内 ,三个条件缺一不可。 这是给新购房者的价,跟存量无关—— 别人家的2.05追不上,能追的是自己的重定价日。
为什么同一个10月,价差能拉到3倍以上?
签约年份定加点 ——2019年的加点是正的,2024年底能到70BP,起点不同;
贷款类型定轨道 ——公积金走政策价,商贷走LPR,贴息是财政另补1%;
存量与新增有时间差 ——存量只在重定价日刷新LPR部分,新增永远拿当下市场价。
6.38到2.05,差4.33个百分点;放到100万、30年上,就是差出69万利息。
但地图不是拿来扎心的,是拿来定位的—— 知道自己站在哪一级,才知道下一级台阶长什么样。
30秒行动清单:
打开银行App→我的贷款→利率信息,抄下三个数: LPR、加点、重定价日 ;
对照上面那张地图卡,找到自己那一级—— 建议截图存着,查完对着看 ;
还在5%以上的:查2024年10月批量调整是否已享受,没享受就去问银行;
把 【利率|省市|商贷/公积金】 报在评论区——这次多报一栏省市,你的城市就能上图;报数过30份,这张图就升级成完整版。
你站在哪一级?
(还贷日记 #08 · 合集:272万还贷日记 · 下一篇:《重定价周期改成按季,值不值?我翻了自己的合同》) |
|





 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡


