 
- 积分
- 0
- 威望
- 0 点
- 铜板
- 0 枚
- 西秦金币
- 0 个
- 鲜花
- 0 朵
- 在线时间
- 0 小时
- 注册时间
- 2026-6-4
|
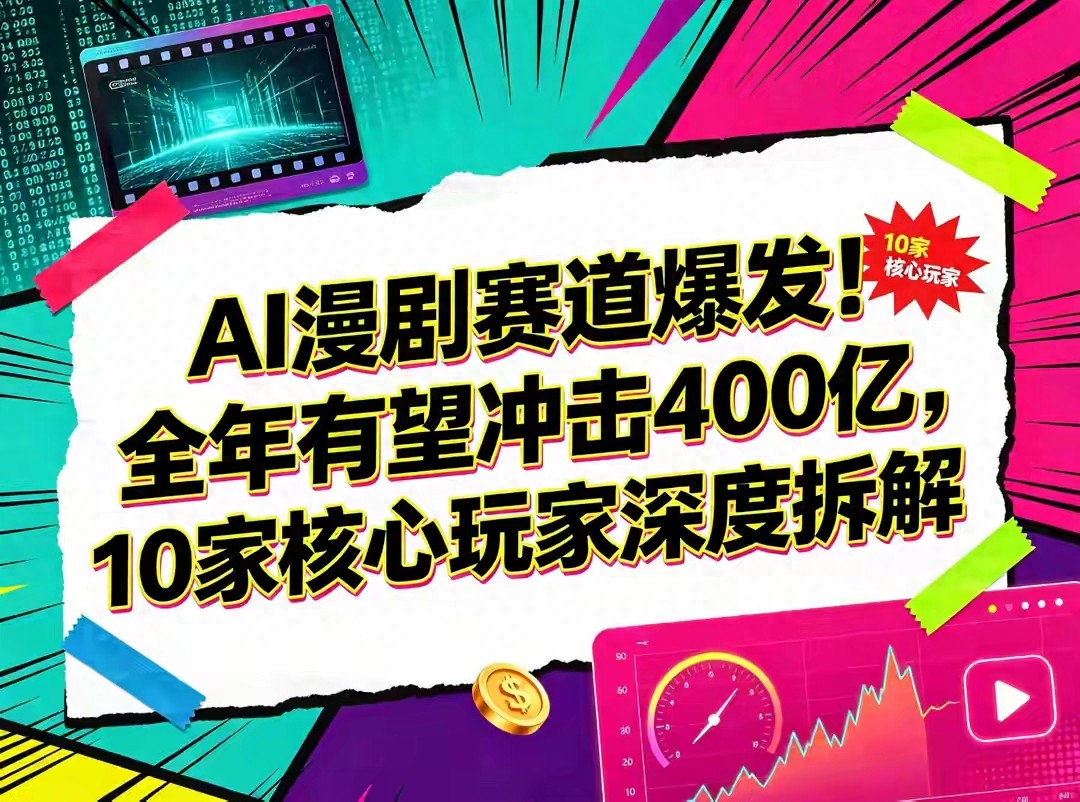
400亿赛道,90%公司在亏钱!AI漫剧这77:1的淘汰率,比考公还狠
先给你看一组数字。
2026年国内AI剧漫剧市场规模预计突破400亿元,同比增长138%。海外还有40亿美元。前5个月国内就干了220亿,用户规模已经6个亿。
再给你看另一组数字。
平均每77部AI漫剧,只有1部能盈利。约九成AI短剧公司处于亏损状态。2026年第一季度,活跃承制方从1216家暴跌到698家,42%的公司直接消失。行业万播收益从去年的30到100块,跌到现在的5到10块,缩水近90%。
同一个赛道,两个世界。
抖音上半年新增AI短剧22.19万部,日均超过1200部。在这么大的供给量里,能走到盈亏平衡线的作品只有1.3%。什么叫千里挑一?这就叫千里挑一。
但有人确实在赚钱。而且赚得很猛。
四川一对95后夫妻,没有明星、没有投流、没有团队造势,用AI做了一部古风种田漫剧《发配边关,罪妻开荒养出战神》,全网播放量近百亿。国庆期间《万妖图录传》第十三季在红果单平台观看量突破10亿,两周变现200万。
那钱到底被谁赚了?
第一类:手里有IP的人。番茄上半年在抖音端原生AI剧漫剧播放增量2297亿,占TOP15平台总量的67.9%。什么概念?其他所有平台加起来,不到它的三分之一。番茄的护城河不是技术,是它背后海量的网文IP。一部小说改漫剧,剧本、人设、粉丝基础全是现成的。阅文、掌阅走的也是这条路——掌阅的泡漫平台直接拿出10000+小说IP给承制商,还搞了个“保底+利润分成”模式。有IP的人,做的是确定性生意;没IP的人,做的是赌博。
第二类:卖铲子的人。万兴科技旗下的万兴剧厂做全流程AI漫剧创作工具,捷成股份的灵犀AI做工业化制作平台。这些公司不赌单个作品能不能火,赚的是工具费和平台服务费。淘金热里卖牛仔裤的,从来不亏。
第三类:出海的人。国内卷到万播5块钱的时候,海外市场用户付费意愿强劲,超半数用户愿意为相关内容付费。昆仑万维在海外AI漫剧市场的收入和流水高速增长,成为领跑者。阅文也推出了海外精品漫剧平台,年内计划上线超千部作品。同一个内容,国内靠广告分账,海外靠用户付费,单价差了不止一个量级。
第四类:选对平台的人。爱奇艺今年升级了分账策略,独家首发且授权超5年的创作者可以享受100%分账,S级项目最高100万现金奖励。而红果同期取消了AI仿真人剧本保底,改成20%分成。同样一部漫剧,放爱奇艺和放红果,收入可能差5倍。
说到这,得泼一盆冷水。
这个行业正在从“野蛮生长”切换到“精耕细作”。平台的逻辑变了。以前平台缺内容,给补贴、给流量、给保底。现在平台不缺内容了——一天2400部新剧上线,缺的是好内容。所以抖音把仿真人剧的分成系数从60砍到40,红果取消保底。平台在用规则告诉你:光靠数量堆不出收入,得靠质量。
这对谁最有利?对头部玩家最有利。番茄有IP、有流量、有算法,它能精准判断什么内容能火。万兴有工具、有技术、有工业化能力,它能把制作成本压到最低。昆仑万维有海外渠道,它有别人进不去的市场。中小玩家呢?没IP、没技术、没渠道,只能拼运气。而在一个77:1的赌局里,拼运气等于送钱。
所以我的判断很直接:AI漫剧这个赛道,方向是对的,400亿只是起点。但“赛道好”和“你能赚钱”是两码事。如果你手里没有IP、没有技术壁垒、没有海外渠道,入场之前先想清楚——你赚的是内容质量的钱,还是单纯在赌一个爆款?
内容质量的钱,可以持续赚。赌爆款的钱,77次才中1次。
最后说一句实在的。看到AI漫剧概念股涨停,别急着冲。德才股份4天3板确实热闹,但热闹和业绩是两回事。真正值得盯的,是那些有IP储备、有工具能力、有出海布局的公司。他们的业绩增长,才是这个赛道真实价值的体现。
【风险提示】本文仅为行业分析与个人观点,不构成任何投资建议。市场有风险,投资需谨慎。所有数据以官方公告为准。 |
|






 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡


