 
- 积分
- 1669
- 威望
- 249 点
- 铜板
- 918 枚
- 西秦金币
- 0 个
- 鲜花
- 0 朵
- 在线时间
- 0 小时
- 注册时间
- 2024-11-16
|
四川城乡居民基础养老金上调:缴满15年,多缴年限能多领多少钱?
大家好我是爱妃优品,每天给大家带来最新动态 ,内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~
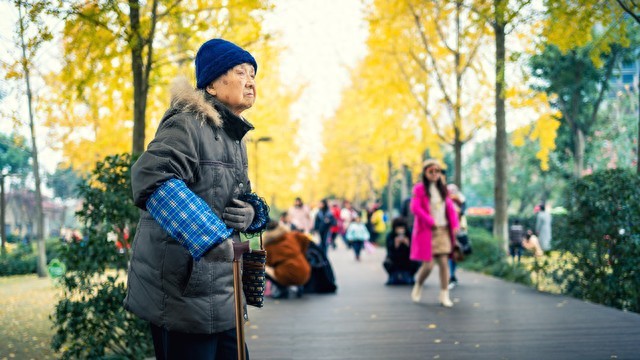
最近四川城乡居民基础养老金上调的消息,很多人都在转发,不少四川的朋友看完之后,心里冒出一堆疑问。
最普遍的一个误解就是:15年就是封顶,交够15年就可以停手,多交也没用。还有的人以为,养老金上调就是所有人统一加几十块,交多交少、交长交短,拿到手里都一样。
其实不是这样。四川的城乡居民养老保险一直有两个激励规则,一个叫多缴多得,一个叫长缴多得。简单拆开就是:选的缴费档次越高,个人账户的钱越多;在交满最低的15年之后,如果继续一年一年正常缴费,每多交1年,到60岁领钱的时候,基础养老金还能再加一笔钱。
刚好这次基础养老金又提了标准,很多人想算明白:上调之后,缴满15年,再多交3年、5年、10年,每个月到底能多拿多少?还有,档次选高一点、年限交长一点,哪一个更划算?
今天就专门针对四川的居民养老,用大白话、结合真实的政策标准,一笔一笔给大家算清楚。家里父母、亲戚正在交这份保险的,最好认真看完,避免做出提前断缴、白白吃亏的决定。
提前说明:下面用的是全省最低基础养老金标准,各个市、县还可以在这个标准之上再额外提高,所以实际到手只会比举例数字高,不会更低。
一、先搞懂:上调后的基础养老金是多少?两部分分别怎么算?
先把最基础的规则说清楚,养老金一共分两块:
每月到手养老金 = 基础养老金 + 个人账户养老金。
第一块,基础养老金,是政府发的钱,不用你自己交。从2026年7月1日起,四川省的最低标准调到223元每个月(6064岁);6579岁有额外倾斜;80周岁以上最低是233元。
这个钱不是交了钱才有的,只要你满足领取条件,就能拿到;而且每隔一段时间国家和省里就会上调一次,未来大概率还会涨。
第二块,个人账户养老金,就是自己每年交的钱,加上按时缴费时的政府补贴,再加上每年产生的利息,全部存进你的专属账户。等到满60岁,用账户里全部的钱 ÷139,就是每个月从这部分拿到的钱,这个数字一辈子不变,但是基础养老金还会跟着政策往上加。
这里最容易被忽略的就是长缴增发:
正常缴费超过15年,每多交完整1年,等到办领取手续的时候,每个月的基础养老金就多增加2元。
划三个重点,很多短视频把这个政策讲错了:
1. 只算正常逐年缴费的年份,补缴的年份不算这个“多交一年”;
2. 不是交一年马上就加2块,是到60岁核算待遇的时候一次性算好,以后每个月一直发;
3. 这2元是在已经上调的基础养老金之上额外再加的,不和每年的普调互相抵消。
举个简单的基准:只刚好交满15年,没有多交一年,基础养老金最低就是223元;
交了20年(多5年):基础养老金最低就是223+5×2=233元;
交了25年(多10年):基础养老金最低就是223+10×2=243元。
看着每一年只多2块,好像不多,但要记住两点:第一,这个钱是终身领;第二,以后省里再上调基础养老金的时候,这个增发的钱也一直保留在你的待遇里面,不会清零。再加上个人账户因为多交了几年,也会变多,总的涨幅比单纯的“每年2元”要大得多。
二、现在四川有哪些缴费档次?正常缴费有补贴,补缴没有
很多人还不知道现在能选的档次,这里列出来:200、300、400、500、600、700、800、900、1000、1500、2000、3000、4000、5000、6000、6400、10190元,一共17档。
关键点:当年按时交钱,就有政府补贴;以后再去补缴以前的年份,一分补贴都没有。
最低档200元,一年补贴40;2000元档补贴120;到了6000以上的档次,补贴封顶到280元每年。
补贴虽然不多,但积少成多,几十年下来,加上利息,也是一笔不小的数目。所以能一年一年按时交,就尽量不要拖到后面一次性补缴。
很多人会问:我已经交够15年了,现在停掉行不行?
当然可以,政策只要求最低15年,没有强制要求必须一直交到60岁。停交之后,到60岁也能办手续领钱。但代价是:不会再有长缴增发的那部分基础养老金,个人账户也不会再增加新的钱和补贴。
要不要继续交,不是一个“必须”的任务,而是一个自己算收益、结合家庭条件做的选择。下面我们就分不同档次、不同总缴费年限,做几组贴近现实的测算(测算仅作参考,实际金额以社保系统的利息、当地增加的地方补贴为准)。
所有例子统一前提:按全省最低基础养老金223元计算;利息做保守估算;补缴不计补贴,逐年正常缴费算对应补贴。
测算一:一直选最低档200元,不同年限对比
交15年:个人账户大约3600元;个人账户养老金≈26元;基础养老金223元;合计≈249元/月
交20年(多5年):个人账户大约5000元;个人账户养老金≈36元;基础养老金223+10=233;合计≈269元/月
交25年(多10年):个人账户大约6400元;个人账户养老金≈46元;基础养老金223+20=243;合计≈289元/月
可以看到,最低档的情况下,年限拉长,每个月只多2040块。对于手头很紧、只能勉强交最低档的家庭,优先保证先交满15年就够,不用硬撑着多交。
测算二:中档,每年交2000元(很多家庭的主流选择)
交15年:个人账户大约31800;个人账户养老金≈229元;基础养老金223;合计≈452元/月
交20年(多5年):个人账户大约43200;个人账户养老金≈311元;基础养老金233;合计≈544元/月
交25年(多10年):个人账户大约54600;个人账户养老金≈393元;基础养老金243;合计≈636元/月
这个档次的变化就很明显了:多交10年,每个月能多出接近180块。一年就是2000多。对于大多数农村家庭,这笔钱用来买药、买菜、补贴零用,作用很实在。
测算三:较高档,每年交5000元,适合条件宽裕的家庭
交15年:个人账户大约78600;个人账户养老金≈565元;基础养老金223;合计≈788元/月
交20年(多5年):个人账户大约106600;个人账户养老金≈767元;基础养老金233;合计≈1000元/月
交25年(多10年):个人账户大约134600;个人账户养老金≈968元;基础养老金243;合计≈1211元/月
这里要特别提醒:不要盲目冲最高档10190。这个档次一年就要一万多,连续交二三十年,投入很大。居民养老是长期保障,不是理财,不能保证很高的回报率,经济一般的家庭,不要把全部积蓄投进去。
看完三组测算,可以得出一个很实在的结论:
只交最低档,拉长年限的收益不算高;
选中等或者中高档次的时候,“长缴”的价值才能充分体现出来。
三、关于“长缴多得”,最容易踩的6个误区
网上的短视频很多都在讲居民养老,但不少内容是片面的,有的干脆就是错的,我把四川参保人问得最多的误区整理出来。
误区1:每多交一年,基础养老金涨2元,以后每年再加2元。
不对。这个2元是一次性核定。比如一共交了20年,就固定多加10元,不是每年在这个基础上再叠加。省里统一上调基础养老金是另外一件事,和这个2元增发互不干扰。
误区2:断交几年,后面一次性补上,补上的年限也算“长缴年限”。
重点提醒:不算!
文件写的是正常缴费年限,也就是当年按时完成缴费的年份。后期一次性补缴的年份,只算总15年的最低年限,不计入“超过15年的增发年限”。
举个例子:交了10年,断了5年,到59岁一次性补5年凑够15年。虽然总年限是15,但因为后面5年是补缴,没有一年是“正常缴费”,没有一分钱的长缴增发。
这一条,是四川本地很多人吃亏的地方。
误区3:交够15年,继续交的钱全部是给政府的,以后领不回来。
不是。自己交的钱、政府补贴、利息,都在个人账户。就算人去世了,个人账户里没有领完的余额,可以由家人继承;很多地方还有对应的丧葬补助。基础养老金是统筹发放,这一部分不能继承。
误区4:职工养老和居民养老可以简单叠加,两边的年限一起算长缴增发。
不行。长缴增发只针对城乡居民养老保险的正常缴费记录。职工养老保险的缴费时间不算在这里。不过以后如果需要,可以按国家规定办理两个险种的衔接转移手续。
误区5:现在基础养老金是223,我交二三十年,以后每个月就一定能拿到刚才测算的数字。
测算只是以当前政策和当前最低标准做的静态估算。现实中:基础养老金大概率会继续上调,个人账户利息会浮动,部分市、县自己还会额外加码基础养老金,实际领的钱大概率会比测算更高,但不能当作绝对保证的数字。
误区6:年龄大了,比如55岁才开始参保,必须交满25年才划算。
不要照搬别人的标准。年龄偏大的人,优先目标是保证能凑够最低15年,先拿到基础待遇,能逐年交就逐年交;有条件再考虑多交几年,不要被“一定要交2025年”绑架。实在到60岁不够年限,按四川居民养老的补缴规则补齐即可,但补齐的补缴年份不计长缴增发。
四、分年龄段给四川朋友的缴费建议,量力而行最重要
政策是死的,每个人的收入、家庭情况不一样,适合的方案也不一样。下面的建议只作为参考,不是硬性要求。
1635岁,很年轻的参保人
这个群体最大的优势就是时间。不用急着选最高档。可以先选2001000的档次,坚持每年按时交,尽量不要断。以后收入高了,随时可以提高档次。只要坚持二三十年,到60岁的时候,既有足够长的缴费年限,个人账户积累也很可观,养老的底气更足。
3650岁,上有老下有小的主力人群
这是最关键的阶段。很多人觉得离60岁还很远,就经常忘记缴费。最好每一年都查一次自己的缴费记录。
如果经济压力不大,可以直接选20005000这个区间,一边攒个人账户,一边积累“正常缴费年限”,为以后的长缴增发做准备。
记住:断交很容易,后面补得回来年限,却补不回来补贴和长缴的增发资格。
5159岁,快要到领取年龄的人
这部分人最需要去窗口打印缴费明细。
第一,先算一算,到60岁,正常逐年交的年份能有多少;
第二,区分哪些是正常缴费、哪些是以后可能要补缴的;
第三,不要为了追求“多交几年”,硬着头皮每年砸很多钱进去。临近退休,更稳妥的做法是保证先拿到最基础的养老金,不要过度投入。
已经满60岁、正在领钱的老人
待遇一旦核定,不能再通过补缴增加缴费年限,不能再申请长缴增发,也不能再提档补差。已经确定的养老金,以后就只跟着省里的统一上调而增加。
五、不要神化居民养老,也不要小看它的价值
我经常看到两种极端的声音:一种说居民养老没用,每个月几百块钱解决不了任何问题;另一种又被网上的宣传忽悠,以为交得多就能月入几千。
我们客观看待这份保险:
它的定位是基础兜底,不是让谁发财的工具。
一个月几百、上千,不能让人大富大贵,但对于四川很多农村老人来说,这笔钱是每个月固定到账、不用看子女脸色、不用看天气好坏的收入。
家里条件一般的,这份钱可以拿来买米、买药、交水电费;条件好一点的,就当是一笔额外的零花钱。
多缴、长缴的意义,就是把这份兜底做得更厚实一点。
但是千万记住一个底线:交养老保险的钱,必须是闲钱。不能借钱、不能动用救命钱来交高档次的居民养老。优先保证一家人的吃饭、看病、应急存款,剩下的钱,再规划养老保险。
另外,还有一个很重要的事:每年缴费之后,隔一段时间核对缴费记录。
缴费是税务部门收,参保记录是社保部门登记。偶尔会出现交了钱,系统没有及时更新的情况。
查询渠道:乡镇便民中心社保窗口、四川税务公众号、天府通办APP。有疑问可以打12333(社保)、12366(缴费)。
最后再总结一遍今天最核心的信息:
四川现在最低基础养老金:223元/月(6064岁);
缴满15年后,每多1个完整的正常缴费年,基础养老金多2元/月;
补缴的年限,不算这个长缴增发的年份;
养老金 = 基础养老金(含增发)+个人账户养老金;
各地可以在省最低标准之上,再加本地补贴,以户籍地社保窗口的数据为准。
话题讨论
你现在交的是哪个档次的四川城乡居民养老保险?有没有打算在交满15年之后继续交下去?
你身边有没有人觉得多交那几年,每个月只多几块钱,不值得?欢迎在评论区说出你的真实想法。
喜欢四川本地社保民生内容,可以点赞、关注,后面会继续更新更多和养老金相关的干货。
免责声明:本文仅为政策科普,待遇仅为估算。养老金标准、增发细则各地有差异,最终以当地人社部门核算结果为准 |
|






 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡


 楼主


