 
- 积分
- 16569
- 威望
- 2423 点
- 铜板
- 8884 枚
- 西秦金币
- 0 个
- 鲜花
- 8 朵
- 在线时间
- 309 小时
- 注册时间
- 2021-7-26
|
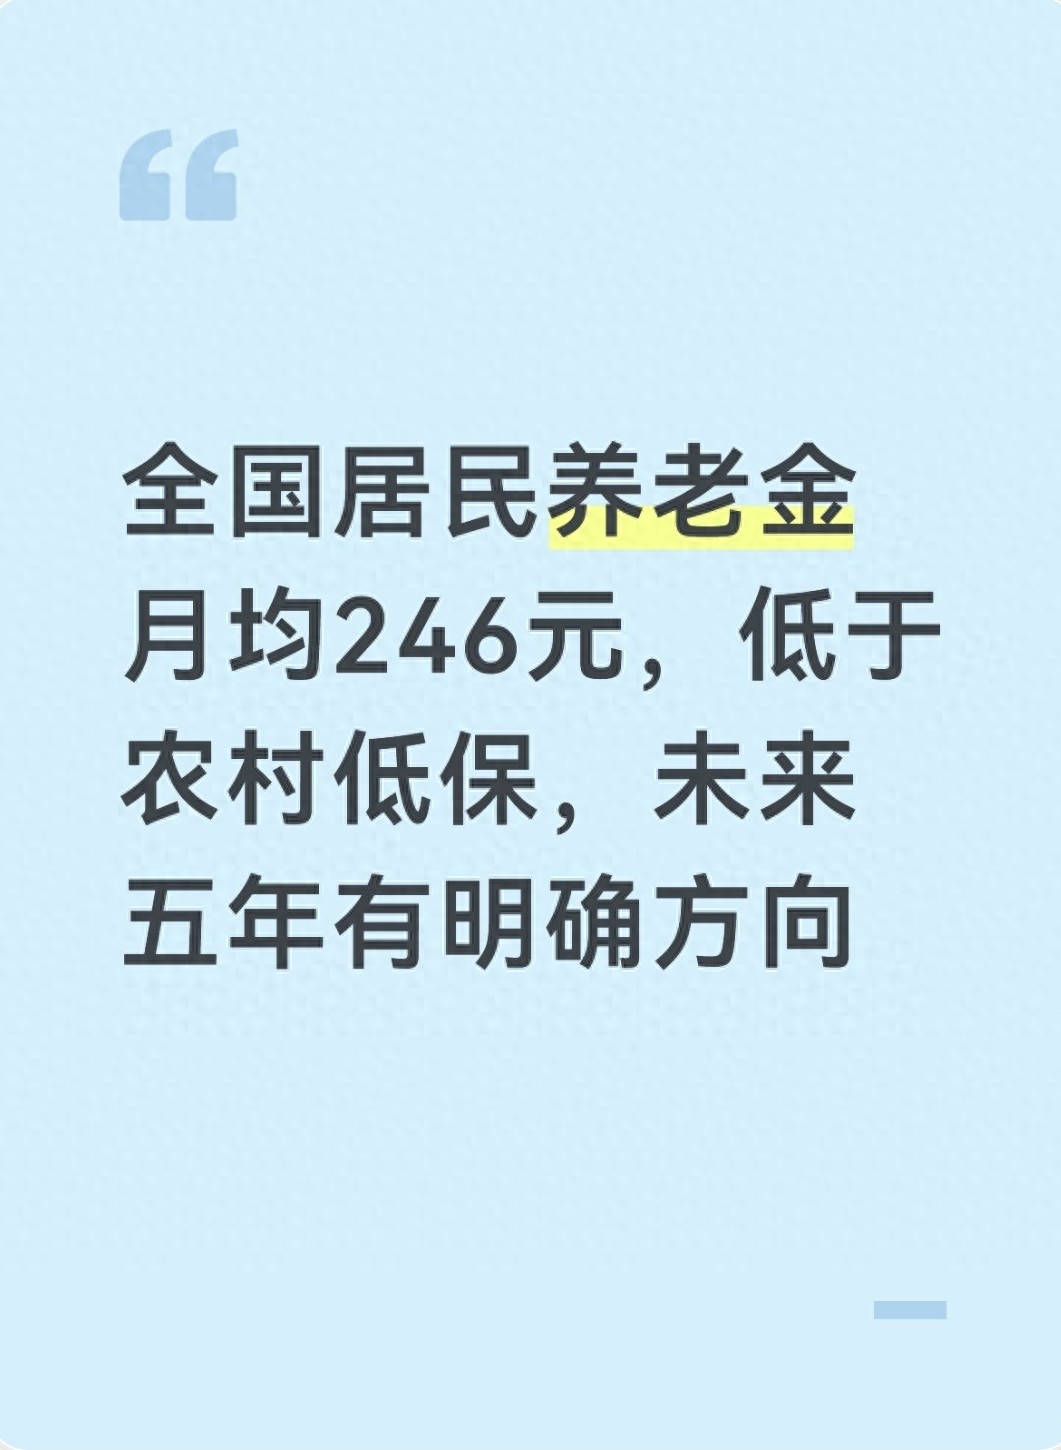
全国居民养老金月均246元,低于农村低保,未来五年有明确方向
在农村,不少60岁以上老人每月领到的城乡居民养老金,一直是很多家庭关心的民生话题。不少人会疑惑:为什么有的地方能领三四百,有的却只有一百多?这笔钱到底怎么算?以后还有没有上调的可能?
网上各种说法很多:有人传很快就要统一涨到500元;有人觉得当前水平偏低,很难支撑养老;还有很多人分不清养老金和低保,担心领了养老金就不能再享受低保。
根据人社部、民政部公开监测数据,以及人力资源社会保障事业“十五五”规划的官方解读:目前全国城乡居民养老金月人均246元,整体平均水平低于农村低保平均保障标准;制度已经明确中长期方向,将逐步提高基础养老金,推动其向低保标准靠拢。
需要特别提醒:这不是近期就要落地的一次性涨价通知,里面有不少容易被误读的细节,下面把真实数据、制度由来、近年变化以及改革逻辑完整讲清楚。
先看懂关键数字:月均246元,不等于国家最低基础养老金。
这是流传最广的一个误区。很多人看到246元,就以为这是中央定的全国基础养老金最低线,其实并不是。
城乡居民养老金=基础养老金+个人账户养老金
- 基础养老金:由中央和地方财政出资发放;
- 个人账户养老金:来自个人历年缴费+政府缴费补贴,存入个人账户,年满60岁后,总额÷139,按月发放。
246元,是两项加总之后的全国加权平均值。
经济较好的区县,整体待遇可以达到四百、五百甚至更高;不少中西部普通县域,到手大多在200元上下;有些地区国家最低基础养老金163元,再加上不多的个人账户,就接近这个平均水平。
把居民养老金的平均水平,和全国农村低保平均保障标准对比,差距客观存在。于是很多人会问:既然低保标准更高,那领了养老金是不是就不能领低保?
并不是。城乡居民养老保险与农村低保,是两套完全独立的制度,资金来源、设立目的不一样:
- 居民养老金属于普惠养老保险:缴够年限、到60岁就可以领取,不看家庭困难程度;
- 农村低保属于社会救助:审核的是家庭人均收入和实际财产,面向生活确实困难的群体。
政策没有规定“领养老金就必须取消低保”。符合低保认定条件的困难老人,可以同时享受居民养老金和低保。
但要注意:在低保核查时,养老金会计入家庭收入;如果加上养老金后,家庭收入超出当地低保准入线,就不再符合低保条件。并不是养老金本身和低保互斥,而是收入达标与否决定能不能继续享受救助。
正是因为当前居民养老整体还处在兜底水平,和低保保障标准仍有差距,大家希望提高基础养老金的呼声一直很高。
我们也应该客观回顾这项制度的来路:这笔按月发放的养老金,并不是一直就有的。
很多年长的朋友还记得,十几年前,农村60岁以上老人,并没有国家普惠的按月养老金。
城乡居民养老保险,2009年以新农保试点的形式启动,最初基础养老金最低标准只有每月55元。对于当时的农村老人来说,这是一个历史性突破——就算没有在单位上过班,到60岁,也能领到财政支持的养老待遇,结束了过去农村没有普惠式国家养老的局面。
不过制度建立初期,待遇标准不高,调整节奏也偏慢,不少地区好几年才上调一次。
改变,出现在最近这几年。
从公开信息可以看到,中央连续上调全国基础养老金最低标准,很多省、市、区县,也结合本地财力,连续13年提高当地标准,提标节奏明显加快。
有的省份是中央上调之后,省里再配套补贴;经济条件较好的市县,还会在省级最低标准之上再加发。所以近两年我们经常能看到各地发布居民基础养老金上调通知,像四川、山东、江苏、云南等地,都已经落地了新标准。
但一定要记住:居民基础养老金不是全国一刀切同步上涨。
中央划定全国最低底线,各省、市、县,可以在底线之上,结合自身财政,自主决定要不要加、加多少、什么时候加。财政压力较大的地区,调整会慢一些;财力充裕的地方,可以把标准提得更高。
这也就是为什么网上经常出现“养老金统一涨到XX元”的消息,很多人去核实,发现本地并没有执行——大多是把某一个或几个地区的政策,当成了全国统一规定。
大家最关心的问题:接下来,居民养老金会不会继续往上提?
“十五五”相关规划已经明确方向:要健全基础养老金正常调整机制,持续、逐步提高城乡居民基础养老金水平;中长期导向是推动基础养老金向农村低保保障水平靠拢,补齐农村老年群体的养老短板。
但必须分清:这是制度中长期导向,不等于马上就要执行的新政。
不代表下个月或者明年,全国养老金就会一次性涨到和低保一样。
养老待遇提升,要和经济发展、财政承受能力相匹配,只能循序渐进,不可能一蹴而就。规划指明的是“持续上调”这个大路径,并没有锁定具体哪一天、调到多少钱。
不少自媒体直接解读为“十五五结束统一涨到600元”,这属于自行推演,并不是官方确定数字。每一次真正的提标,都要以人社、财政正式发文为准。
与此同时也要看到:居民养老金并不完全只靠财政的基础养老金,个人账户的积累同样很关键。
基础养老金能不能涨、涨多少,由国家和地方统筹安排;但个人账户养老金,很大程度上取决于我们自己的缴费选择。
不少参保人一直选最低档次,每年只交200300元,缴费压力小,但进个人账户的钱不多,对应的政府补贴也少,长期积累下来余额有限,到领待遇的时候,个人账户养老金自然不高。
如果经济条件允许,适当选择更高缴费档次、坚持长缴,个人账户就能多积累,到领取年龄后,每月总的养老金也会更高,这就是居民养老“多缴多得、长缴多得”的机制。
这里澄清三个流传很广的误区:
误区一:246元是全国各地统一的领取标准。
不是,它只是全国平均值。每个人实际待遇,由所在区县的基础养老金,加上自己个人账户积累折算得出,各地不一样。
误区二:十五五之后,居民养老金就能追上职工养老金。
居民养老和职工养老筹资模式不一样:职工养老有单位配套缴费、缴费基数更高;居民养老以个人自愿缴费+财政补贴为主。改革目标是先把兜底保障做实,短期内待遇很难和职工养老拉平。
误区三:现在养老金太低,再缴费没有意义,干脆不交。
基础养老金是普惠待遇,但个人账户要靠持续缴费来积累。没到60岁就断缴,不会抹掉已经交过的记录,但会损失相应的缴费年限和政府补贴,未来个人账户养老金会更低。
另外,低保、特困、重度残疾人等困难群体,很多地方由政府代为缴纳最低档次居民养老保险,保障他们正常参保,具体可以咨询户籍地社区或社保站。
给大家3个现在就能自查的操作,不用轻信小道消息:
第一,打开当地人社APP或政务小程序,查询历年缴费档次和个人账户累计余额,可以对未来待遇有一个大致参考(仅作预估,不代表最终金额)。
第二,优先关注本省人社厅、财政厅官方公众号。当地调整基础养老金,一定会在官方渠道发布正式文件,不要只转发短视频里的网传版本。
第三,如果家中老人已经在领居民养老金,记得每年按时完成养老待遇资格认证,确认社保卡金融账户已经激活,避免待遇发放异常。
如果对本地标准有疑问,可以拨打12333人社热线或12345政务热线,报户籍地,查询当前执行的基础养老金最低标准和有没有最新提标计划。
每月两百多元的平均养老金,从数字上看确实不算高。但放在十几年的时间维度来看,它实现了从无到有、从几十元到两百多元的持续增长,背后是中央和地方财政每年投入巨额资金,为上亿城乡老年居民提供兜底。
同时我们也要正视短板:对于没有劳动能力、没有其他收入来源的农村老人来说,只靠当前的居民养老金,想要覆盖全部生活开支,压力仍然不小。这也是国家提出健全正常调整机制、推动基础养老金逐步向低保标准靠拢的原因。
不过养老保障也不能只靠养老金这一项。除了城乡居民养老保险,还有低保、特困供养、高龄津贴、困难老年人照护补贴等,组成多层次兜底网络,符合条件的老人可以按规定享受相应保障。
民生保障,只能在发展中不断完善。居民基础养老金上调,既要回应广大老人的期待,也要兼顾财政长期可持续,因此只能稳步推进,无法一步到位。
接下来,如何让基础养老金的调整更加透明、调整机制更加稳定,如何强化多缴长缴的激励,如何缩小地区之间居民养老待遇差距,也将是制度持续优化、大家持续关注的方向。
温馨提示:本文依据人社部、民政部公开统计数据及“十五五”规划公开解读做民生科普,不构成待遇调整预告与待遇承诺。各地城乡居民养老金、农村低保标准存在差异,最终政策落地和待遇核定,以属地人社、民政部门官方公告为准。
#城乡居民养老金 #社保科普 #居民养老 #农村养老 #人社政策解读 |
|





 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡

 楼主


