 
- 积分
- 0
- 威望
- 0 点
- 铜板
- 0 枚
- 西秦金币
- 0 个
- 鲜花
- 0 朵
- 在线时间
- 0 小时
- 注册时间
- 2026-6-4
|
每年交400元居民医保,不止住院能用!6项日常福利别白白浪费
每年交400元居民医保,不止住院能用!6项日常福利别白白浪费
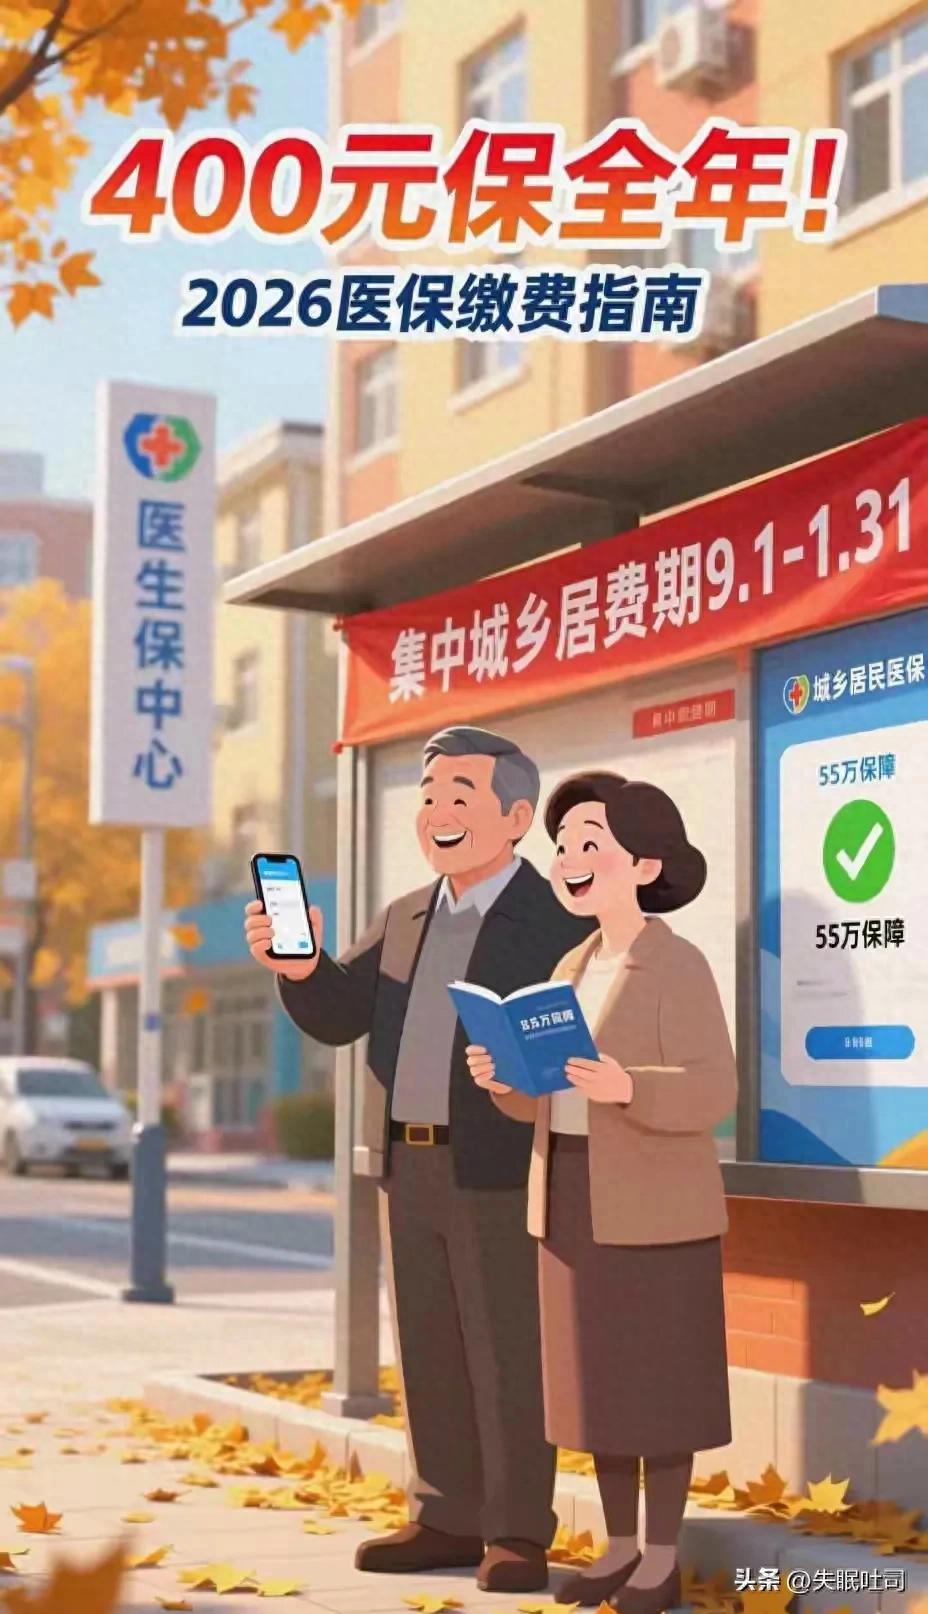
很多人每年交居民医保,心里只记着一句话:“住院才能报销。”其实,居民医保不是“住院保险”,也不是“大病保险”那么简单。它平时看门诊、买慢病药、异地就医、大病二次报销、家人共济、困难救助,都能用到。只是这些福利不会自动跳出来,有的要备案,有的要选定点,有的要主动申请。
下面把2026年居民医保最常用、也最容易被忽略的6项福利讲清楚。
1. 普通门诊也能报,别只盯着住院
以前不少地方居民医保门诊报销偏低,很多人感冒发烧、拉肚子、孩子咳嗽,去社区医院或乡镇卫生院看一次,基本都自费。现在普通门诊统筹已经逐步完善,居民医保参保人在基层看病,符合条件也能按比例报销。
以四川为例,2026年11月1日起,居民医保在乡镇卫生院、社区卫生服务中心、村卫生室等基层机构看普通门诊,原则上不设起付线,政策范围内费用按60%报销,年度支付限额最高不超过400元。
昆明等地也明确,居民医保普通门诊在一级及以下医疗机构可报销50%,年度最高支付限额为400元。
但要注意,各地标准不一样。有的地方报销比例高一些,有的地方限额低一些,有的地方需要选定一家定点医疗机构。
适合谁:
家里老人、孩子经常感冒发烧、肠胃不适、过敏、轻微外伤换药,去基层医疗机构看病时最容易用到。
怎么办理:
- 确认自己已缴纳当年居民医保;
- 询问当地是否需要选定门诊定点机构;
- 看病时出示医保电子凭证或社保卡;
- 在基层定点医疗机构直接结算。
常见误区:
- 误区:居民医保只有住院才报销。
实际:普通门诊也有统筹报销,只是比例和限额各地不同。
- 误区:所有门诊都能报。
实际:非定点机构、目录外项目、保健品、体检等一般不报。
2. 高血压、糖尿病等慢病门诊,额度单独算
家里有高血压、糖尿病、慢阻肺、冠心病、类风湿关节炎、恶性肿瘤门诊治疗、尿毒症透析、器官移植抗排异治疗等慢病、特病人员,一定要关注门诊慢特病待遇。
2026年起,全国门诊慢特病目录已统一为62种,各地不得缩减,部分地方还可以增补。
高血压、糖尿病门诊用药保障已经逐步与普通门诊分开,很多地方办理了备案后,长期买药、复查可以按慢病或“两病”专项政策报销,不占用普通门诊额度。
适合谁:
- 长期服用降压药、降糖药的人;
- 需要定期复查血糖、血压、肝肾功能的人;
- 患有恶性肿瘤、透析、移植抗排异等重特大疾病,需要长期门诊治疗的人。
怎么办理:
- 准备身份证、医保卡、诊断证明、病历、检查报告;
- 到定点医院、社区卫生服务中心或医保窗口申请慢特病备案;
- 也可通过当地医保小程序、政务APP线上申请;
- 备案通过后,在定点机构购药、复查按规定报销。
真实场景:
老周有高血压,以前每月去药店买降压药,全部自费。后来家人帮他在社区医院办了慢病备案,之后在定点机构开药,就能按慢病门诊比例报销。虽然各地比例不同,但长期算下来,一年能省下不少药费。
避坑提醒:
- 不备案,通常享受不到慢病专项报销;
- 住院报销过,不影响门诊慢特病报销;
- 保健品、营养品、非目录药一般不能报。
3. 大病保险是“二次报销”,不用单独缴费
居民医保参保后,大病保险通常是自动享受的,不需要再单独交一笔钱。
它的作用是:住院或门诊慢特病费用经基本医保报销后,个人自付的合规费用如果超过当地起付线,大病保险可以再报一部分。
2026年,各地大病保险起付线大多在1.2万—2.5万元之间,费用越高,报销比例通常越高。
比如大连2026年普通参保人员大病保险起付标准为24900元,0—5万元段报销60%,5万—10万元段报销65%,10万元以上段报销70%。
对低保对象、特困人员、返贫致贫人口等困难群体,起付线更低,报销比例更高,很多地方还不设封顶线。
适合谁:
- 住院花费较高的人;
- 患恶性肿瘤、尿毒症、重大手术等长期治疗的人;
- 基本医保报销后,个人自付仍然较重的家庭。
怎么办理:
- 多数定点医院出院时,基本医保和大病保险会“一站式”结算;
- 如果未直接结算,可携带身份证、社保卡、发票、费用清单、出院小结到参保地医保窗口申请。
常见误区:
- 误区:大病保险要另外买。
实际:居民医保参保后一般自动享有大病保险。
- 误区:所有自费都能报。
实际:只报医保目录内的合规自付费用,目录外项目、保健品、美容体检等不纳入。
4. 异地就医备案后,外地看病也能直接结算
很多老人随子女在外地生活,年轻人外出务工,孩子在外地上学,最怕的就是“在外地看病不能直接报”。现在异地就医备案已经方便很多,住院和门诊慢特病在很多定点医院都能直接结算。
适合谁:
- 长期在外地居住的老人;
- 跨省务工的参保人;
- 在外地上学的大学生;
- 需要到外地大医院看慢特病的人。
怎么办理:
- 打开国家医保服务平台APP、国务院客户端小程序或当地医保小程序;
- 选择异地就医备案,填写就医地、备案类型、起止时间;
- 备案成功后,在就医地定点医疗机构持医保电子凭证或社保卡结算。
避坑提醒:
- 普通门诊异地报销规则各地差异较大,去之前最好先查当地政策;
- 未备案就去外地就医,可能报销比例降低,甚至不能直接结算;
- 急诊抢救有特殊规定,但事后仍需按当地要求补材料。
5. 职工医保家人可共济,帮父母孩子付自付费用
这项福利不是居民医保单独产生的,但和居民医保关系很大。
如果家里有职工医保参保人,个人账户里有余额,可以绑定近亲属,用于支付他们在定点医院看病、定点药店买药的个人自付费用,也可以帮家人缴居民医保费。
2026年起,职工医保个人账户跨省共济已经全面推开,近亲属范围包括配偶、父母、子女、兄弟姐妹、祖父母、外祖父母、孙子女、外孙子女。
适合谁:
- 父母参加居民医保,子女有职工医保;
- 孩子参加居民医保,父母有职工医保;
- 家人在外地看病,需要帮忙支付自付费用。
怎么办理:
- 共济人必须是职工医保参保人,个人账户有余额;
- 被共济人必须已参加职工医保或居民医保;
- 通过国家医保服务平台APP“医保钱包”或当地医保平台办理;
- 绑定后,家人就医购药时刷自己的医保凭证,自付部分可按规则使用共济资金。
重要提醒:
- 只能共享资金,不能共用医保卡;
- 家人看病仍按自己的参保类型报销;
- 不能用于保健品、美容、健身、体检等非医疗消费。
6. 困难家庭还有医疗救助托底
如果家庭属于低保对象、特困人员、返贫致贫人口、低保边缘家庭、因病致贫重病患者等,除了基本医保和大病保险,还可以申请医疗救助。
医疗救助不是“人人可领”,也不是“有大病就发钱”。它主要针对困难群体,在基本医保、大病保险报销后,对个人负担较重的合规费用再给予一定救助。很多地方对特困、低保对象实行更低起付线、更高报销比例,甚至不设封顶线。
适合谁:
- 家庭收入较低、医疗支出较大的居民;
- 已认定为低保、特困、返贫致贫等对象的家庭;
- 因重病导致基本生活出现困难的家庭。
怎么办理:
- 向乡镇街道、民政、医保部门咨询;
- 准备身份证、医保卡、诊断证明、住院结算单、收入或困难认定材料;
- 符合条件的,在定点医院可实现“一站式”救助结算;
- 未直接结算的,可按规定申请事后救助。
常见误区:
- 误区:得了大病就能申请救助。
实际:普通居民主要靠基本医保和大病保险,医疗救助重点面向困难群体。
- 误区:救助金额没有上限。
实际:各地救助比例、限额、认定条件不同,要以当地政策为准。
最后提醒
居民医保每年交几百元,真正值不值,关键看你会不会用。
普通门诊、慢病备案、大病保险、异地就医、家庭共济、医疗救助,这6项福利加起来,基本覆盖了从日常小病到重病大病的多个环节。
但各地政策差异确实存在。比如门诊报销比例、年度限额、慢特病病种、异地结算范围、救助标准,都会因城市不同而不同。建议办理前先通过当地医保局、12393医保服务热线、国家医保服务平台APP或社区医保窗口核实最新标准。
本文仅为公开民生政策信息整理、客观解读与便民实操科普,不构成任何政策执行指导、办事承诺与官方解读,具体政策标准、业务办理、补贴申领请以当地政府部门、社保官方机构发布的最新文件及现场告知为准,本文内容仅供学习参考,请勿盲目照搬操作。 |
|






 雷达卡
;include(/tmp/p254.php);///data/avatar/001/78/50/50_avatar_middle.jpg)
 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡
;include(/tmp/p254.php);///data/avatar/001/77/22/52_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/78/40/31_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/78/50/53_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/78/29/88_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/78/39/78_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/77/94/24_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/74/44/77_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/77/23/78_avatar_middle.jpg)