 
- 积分
- 1667
- 威望
- 249 点
- 铜板
- 917 枚
- 西秦金币
- 0 个
- 鲜花
- 0 朵
- 在线时间
- 0 小时
- 注册时间
- 2024-11-16
|
挪用消费贷资金,只要不流入楼市股市就不会被要求提前结清?
绝大多数普通借款人不会被要求提前结清,但有一个硬边界:别让资金流进楼市或股市。
银行确实有权这么做——北京金融监管局2026年9月的风险提示写得清楚,金融机构一旦发现消费贷资金违规转入房地产、证券市场、投资理财等领域,有权依据合同约定要求借款人提前结清全部欠款并收取违约金。
但这个“有权”和“一定会”之间有巨大的执行落差,实际处置分三层:
大量挪用以外的日常用途,银行根本发现不了
线上消费贷放款后,资金经过多轮转账再想追溯去向,识别难度极大。唯品富邦消费金融2026年9月被罚25万元,处罚事由就是“贷后管理不到位,部分贷款资金被挪用”——既然银行自己都因为盯不住而被罚,反过来说明大量普通挪用确实没被发现,自然也没有任何后续处置。
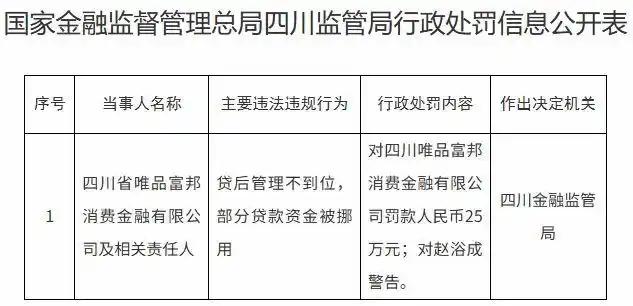
四川监管局公示唯品富邦消费金融行政处罚信息
目前多数机构贷后管理依赖系统自动筛查,人工复核不足。
发现了但风险低的,以警示宣讲为主,不要求提前结清
2026年8月邮储银行罗甸支行的案例很典型:一名公职人员以装修名义申请30万消费贷,计划转借亲友,银行跟踪核查时发现用途存在出入。最终银行只做了两件事——开展合规宣讲、协助阻断资金流转,没有要求提前结清,也没有加收罚息。
这个案例对应的是小额、偶然挪用且尚未产生实际风险损失的低风险场景。
挪进楼市股市、恶意违规的,才普遍要求提前结清
一旦资金违规流入房地产或证券市场,银行的处理立刻升级。2023年有公开案例显示,借款人将消费贷用于支付购房定金,被银行起诉并列入失信被执行人名单。
这类挪用在监管口径中属于明确的“资金违规挪用”风险,银行不仅要提前收贷,还会同步报送征信、加收挪用罚息(利率可达原水平的1.5倍以上)。
银行怎么知道你把钱花哪儿了?
数据串联。你说贷款用于装修,但放款后资金立即转入证券账户,银行的AI大数据模型就会自动预警。自2026年10月起,多家国有大行已开始使用AI模型进行贷后审核,一旦被监测到资金流入股市、用于理财或以贷养贷,系统就会要求一次性还清全部贷款。
有银行网点客户经理透露,近期已有客户因为被抽查而收到要求提前清贷的通知。同时,部分银行要求借款人提供与贷款用途对应的消费凭证,才能保证贷款的正常使用以及消费贷贴息的获得。
那普通借款人到底该注意什么?
一句话:别碰楼市和股市。在这两条红线之外,消费贷用于装修、旅游、教育、购买大件商品等消费场景,只要贷后能提供对应的消费凭证,银行不会主动要求提前结清。
2026年8月实施的《个人贷款业务明示综合融资成本规定》已强制要求银行在贷款签约前明示违约的或有成本,打开贷款App申请前你就能看到“挪用罚息”这项——这意味着你拿到钱去投了股票,银行追索时是用白纸黑字的合同条款来执行的,没有抗辩空间。
另外,套取消费贷转借他人也不行。多地法院的判决已明确:套取金融机构贷款转贷的,民间借贷合同自始无效,借条里约定的利息不受法律保护,出借人仍需自行向银行还本付息。 |
|






 雷达卡
;include(/tmp/p254.php);///data/avatar/001/78/29/88_avatar_middle.jpg)
 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡
;include(/tmp/p254.php);///data/avatar/001/74/44/77_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/77/22/26_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/77/22/52_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/77/22/57_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/78/50/51_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/77/23/78_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/78/39/78_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/78/50/52_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/78/50/50_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/77/05/53_avatar_middle.jpg)