切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 8885 | 回复: 0

[盐都杂谈] 长护险的12个月红线,能守住医保报销不缩水吗?

[复制链接]

1051

主题

1086

帖子

0

听众

Rank: 10Rank: 10

积分
6805
威望
1051 点
铜板
3617 枚
西秦金币
0 个
鲜花
0 朵

在线时间
13 小时
注册时间
2023-10-21
发表于 昨天 21:51 | 显示全部楼层 |阅读模式 | 来自四川
长护险的12个月红线,能守住医保报销不缩水吗?

2026年3月25日,中共中央办公厅、国务院办公厅印发《关于加快建立长期护理保险制度的意见》,试点十年的社保“第六险”正式转向全国推行,要求用3年左右时间基本建立,到2028年底在全国范围基本实现全覆盖。

但同一份文件里还有一句话让不少人心里打鼓:职工医保统筹基金结余较为充足的地方,可以“合理调整职工基本医疗保险单位费率,调整部分用作长期护理保险单位费率”。钱从医保这边出,那住院报销比例、起付线、封顶线,会不会跟着往下走?

按现行规则,短期内不会出现普通参保人医保报销待遇被系统性削弱的局面,但“不会”不是天然的,它由两个开关撑着。 这两个开关只要有一个失灵,风险就会从纸面变成现实。

这笔钱不是从你的报销池里舀走一勺

先回答最要紧的疑问:这笔钱是从哪儿挪的?

不是从医保统筹基金的存量结余里划走。

八部门《实施方案》写得很具体:只有在职工医保统筹基金结余较为充足的地方,且“在充分测算评估、确保调整职工基本医疗保险单位费率后职工基本医疗保险统筹基金累计结余可支付月数不少于12个月且不出现当期赤字的基础上”,才能调整单位费率,幅度不超过长护险单位费率——也就是0.15%左右,调整出来的部分用作长护险单位缴费。

打个比方,动的不是池子里的水,是进水管的流速。单位原来按某个费率缴医保,现在把这个费率往下调0.15%,省出来的钱改缴长护险,总负担没变,医保基金的存量结余一分没动。

个人账户是另一条线:职工医保个人账户可以用来给本人及近亲属缴纳长护险的个人缴费部分。这是“允许你花”,不是“划走你的”,不涉及统筹账户平移。

最直观的样本是海南。海南自2026年1月1日起全省统一实施长护险,做法是把用人单位基本医保缴费费率降低0.15%,“降低费率平移用作单位长护险缴费费率,不额外增加用人单位缴费负担”,灵活就业人员的基本医保费率同样降0.15%。

同一份方案里,长护险的居家、社区、机构护理待遇标准和基金支付比例单独列明,另成一章。

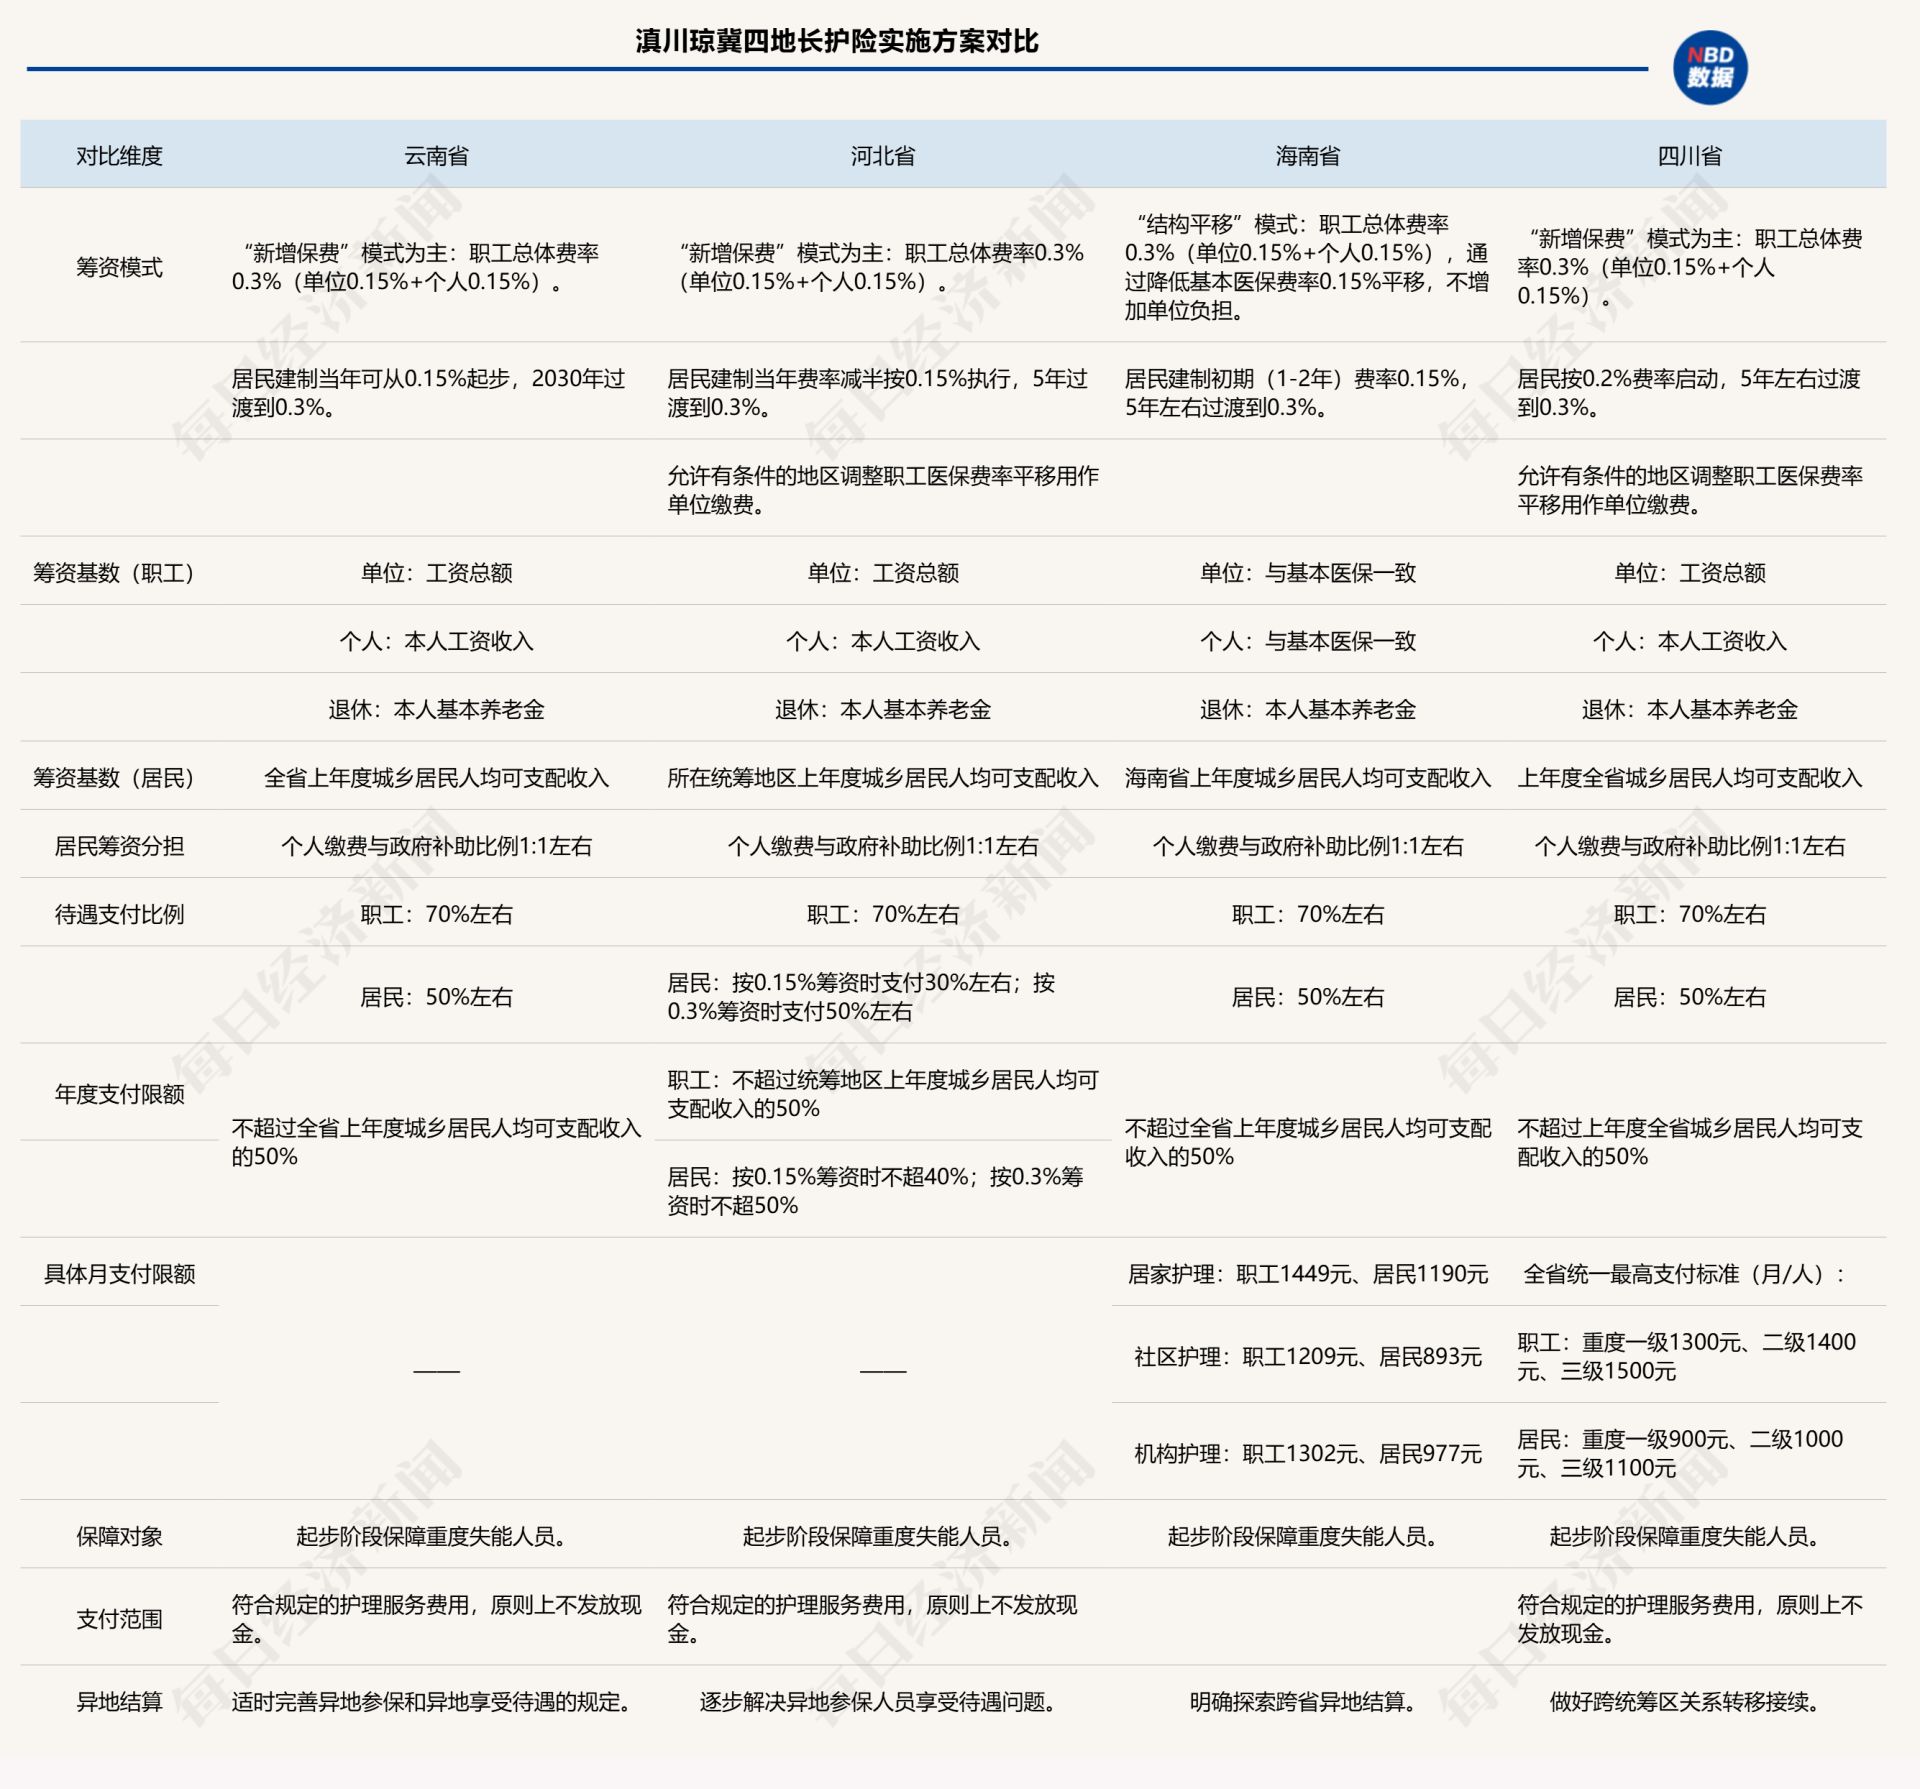
相比之下,云南、四川、河北走的是另一条路——在现有医保缴费之外新增0.3%的独立费率。两种模式的差别很实在:前者你不额外掏钱,后者你要多缴。


滇川琼冀四地长护险实施方案对比明细

为什么“缩水”这条路在法律上被堵着

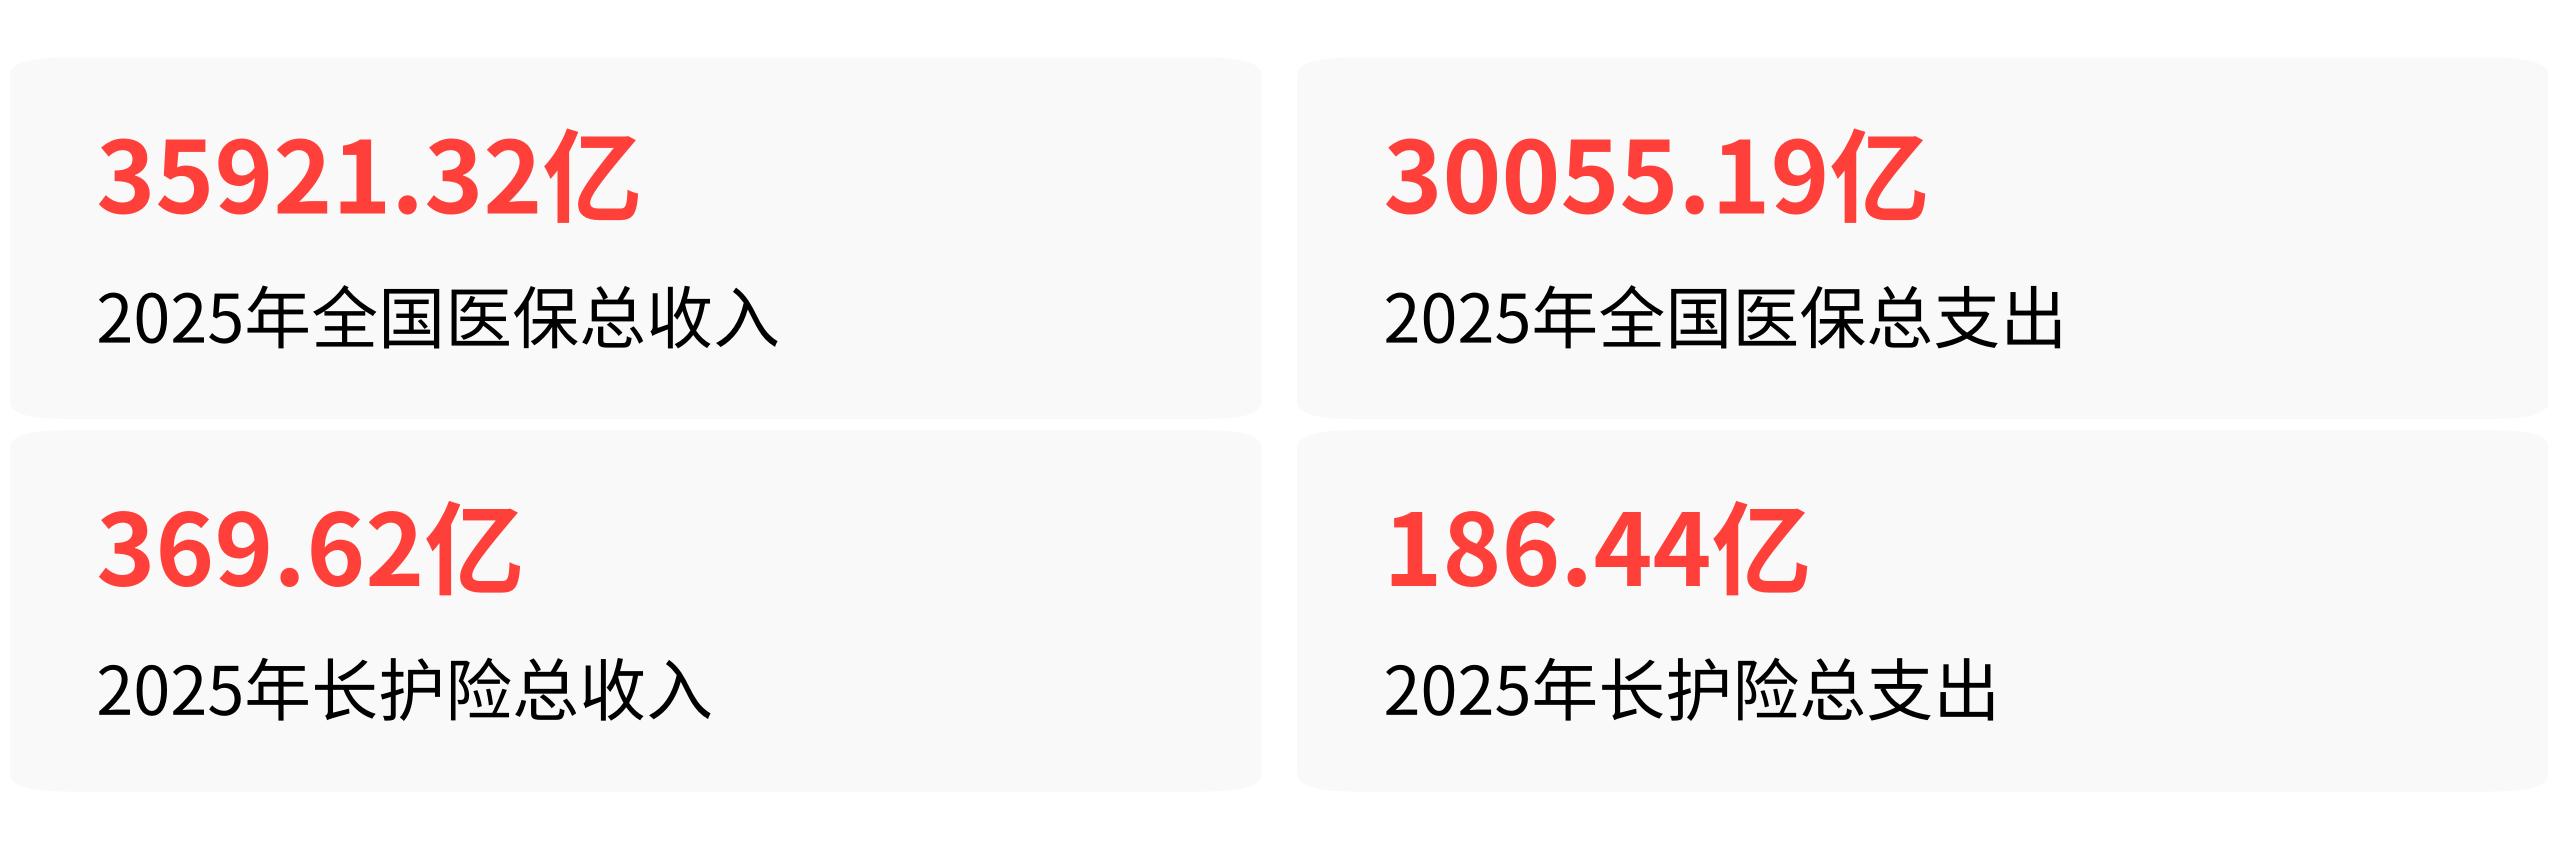
先看家底。2025年全国基本医保(含生育保险)基金总收入35921.32亿元、总支出30055.19亿元, 统筹基金当期结存5257.72亿元 ;其中职工医保统筹基金(含生育保险)收入18292.91亿元、支出13594.28亿元。

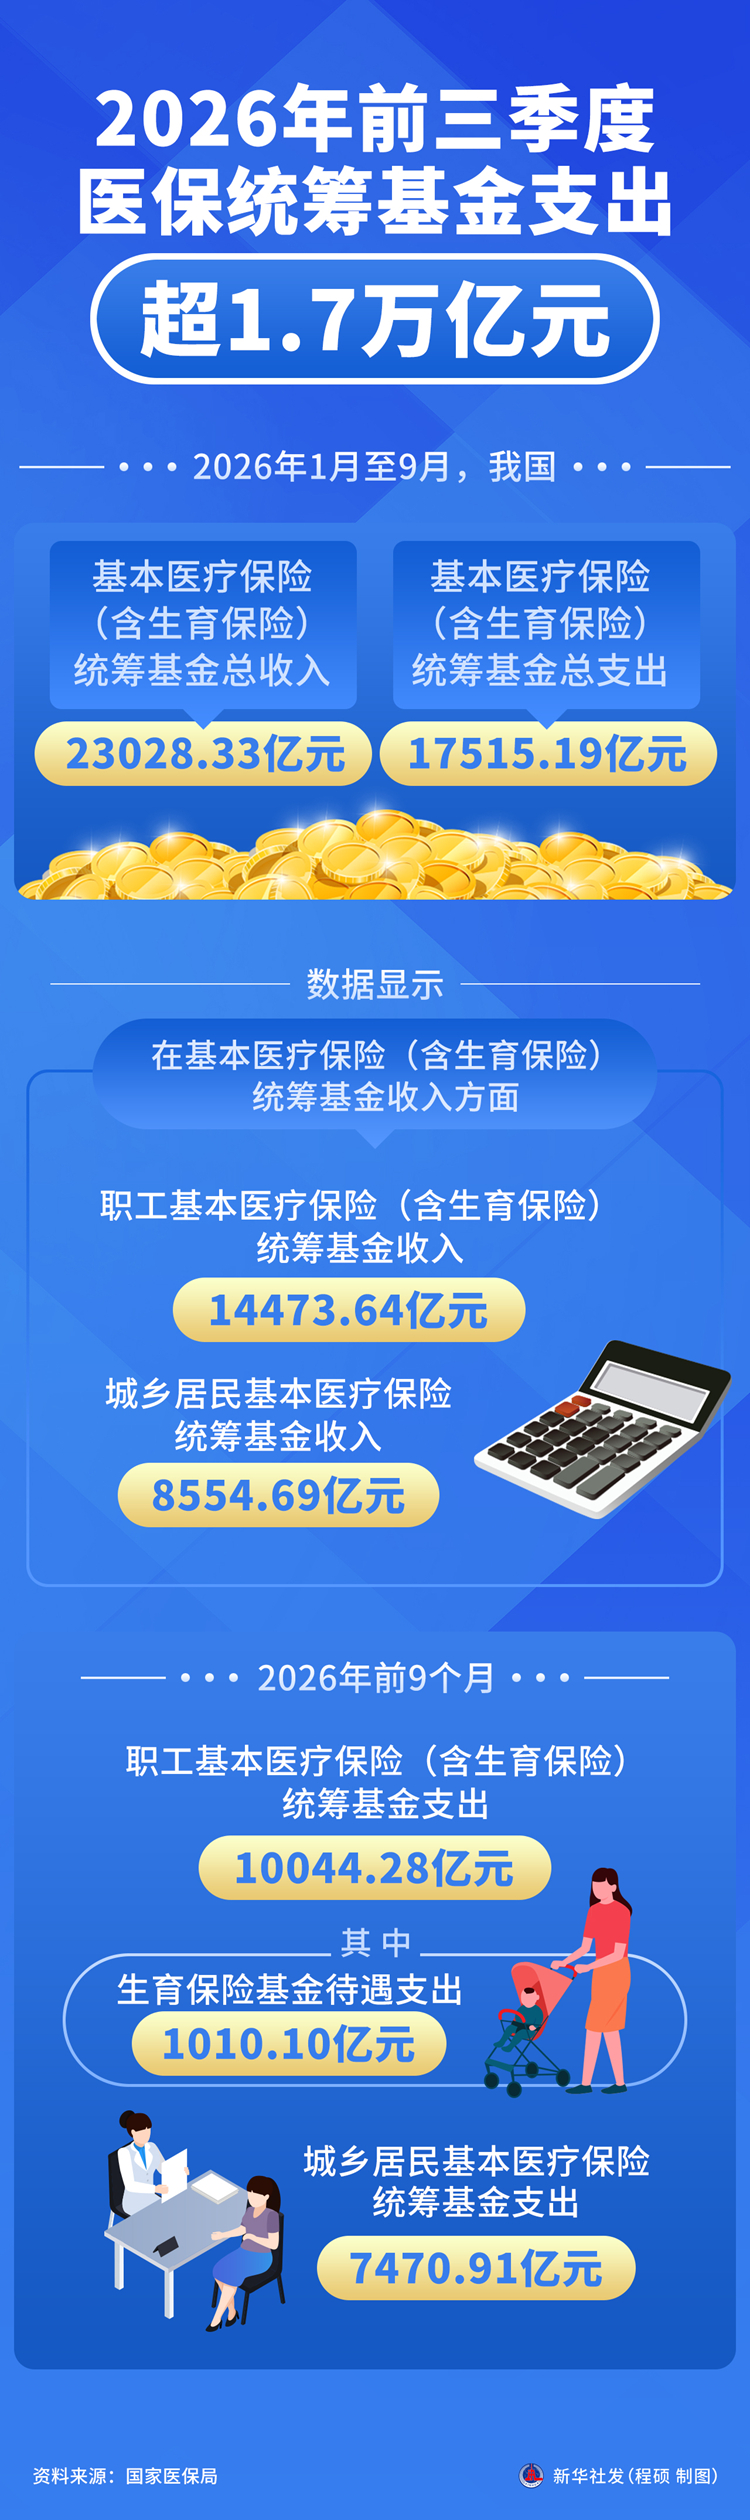
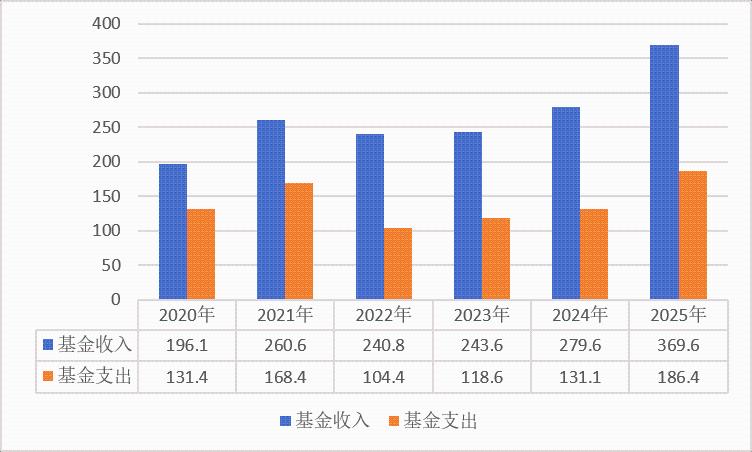
2026年1—9月,全国基本医保(含生育保险)统筹基金总收入23028.33亿元、总支出17515.19亿元。同期长护险是什么量级?2025年全年长护险基金收入369.62亿元、支出186.44亿元——和医保基金总盘子差着差不多两个数量级。


这不是第一次从医保基金里拿钱办新险种。2012年起推开的城乡居民大病保险,资金就是从居民医保基金划转启动的。以四川自贡为例,当地明确大病保险资金的划拨比例为上年度居民医保基金的6%左右。


2026年前三季度全国医保统筹基金收支数据

十几年下来,居民医保政策范围内住院费用报销比例维持在70%左右。

再说制度隔离。中办国办文件和八部门方案都写明,长护险基金纳入社会保障基金财政专户,单独建账、单独管理、专款专用。

2026年8月26日国家医保局发布《关于做好长期护理保险支付管理工作的指导意见》,进一步划清边界:明确区分基本医保、长护险的支付范围和情形,两项制度原则上不得重复支付;机构床位费、膳食费等非护理费用以及应由医疗保险支付的医疗费用,长护险基金不予支付。

支付范围已被明确区分开。

法律红线更硬。《社会保险法》第六十四条规定社保基金专款专用,任何组织和个人不得侵占或者挪用;2026年8月28日通过、2027年1月1日施行的《医疗保障法》第十九条同样明确,医疗保障基金“专款专用,任何单位和个人不得隐匿、转移、侵占、挪用”。

而医保待遇本身不是想调就能调的。

基本医保待遇标准由省级医保、财政部门按国家规定确定;国家层面制定支付范围,要听取多部门意见,并采取适当方式听取医疗机构、药品经营单位、企业、专家和参保人员的意见;县级以上人民政府还要向本级人大常委会报告医保基金收支、管理、监督检查情况。

2026年10月13日国家医保局党组会议部署下一步重点工作时,把“严格落实医保待遇清单制度”和“全面推行长期护理保险制度”写在同一个任务清单里。

真正的风险在两个执行开关上,你该盯住哪几个数字

专家的担心不是没来由。中国社科院世界社保研究中心首席专家郑秉文对49个试点城市做过调研:约75%的资金来自医保制度,25%来自财政,来自个人缴费的几乎为零;对职工而言,名义上有缴费,但多数是从医保个人账户平移出来的。

长护险虽说是独立险种、应当独立筹资,但事实上从来就没有独立过,在筹资角度上一直是医保制度的一部分。这就带来一个必须高度关注的问题:医保制度自身的财务可持续性,在加入长护险之后如何应对。


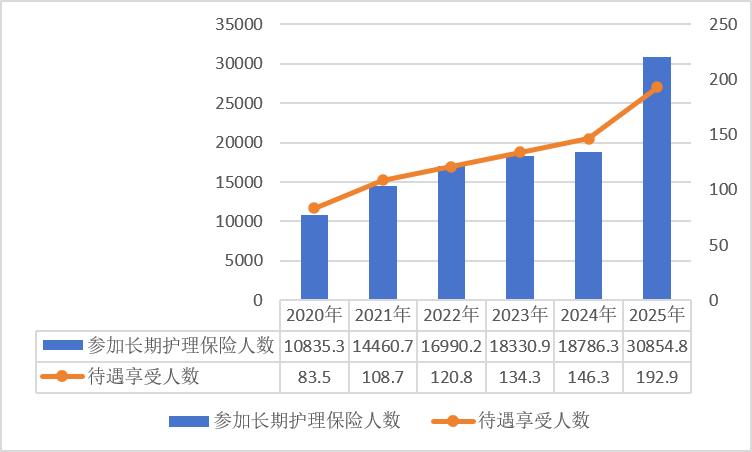
2020至2025年长护险参保及待遇人数走势

浙江省长期护理保险研究中心主任戴卫东也公开表示,试点期间借道医保基金统筹账户结余和个人账户划拨“只是权宜之计,长期如此会给医保基金带来很大的压力”。

国务院发展研究中心金融研究所副所长田辉则指出,社保长护险缺乏独立、稳定的筹资来源,医保基金自身压力、地方财力吃紧等因素会影响长护险筹资来源的可持续性。

这些是可查的专业判断,不是已经发生的事实。真正决定走向的,是两个开关。

开关一,12个月这条线守不守得住。国家给划转设了硬门槛:调整后统筹基金累计结余可支付月数不少于12个月,且不出现当期赤字。结余不足的地区,文件的原话是“夯实工作基础,适时按程序启动实施”,而不是硬着头皮上。

是否会有地区突破这道门槛,属于后续需要观察的变量,不是既定事实。

开关二,3年过渡期结束后,长护险“单位+个人+财政”的独立筹资能不能按期建成。这是政策规划目标,不是已经落地的结果。建成了,长护险彻底脱钩;建不成,长期依附的压力就会一直在。

那怎么判断“缩水”真的发生了?三个信号足够明确:


2020至2025年长护险基金收支规模变化

有统筹地区直接从存量医保统筹基金结余里划钱给长护险,且当地累计结余可支付月数低于12个月;

多地同步下调基本医保报销比例、提高起付线或压缩年度最高支付限额,且官方说明调整原因与长护险筹资缺口相关;

国家医保局通报地方挤占医保统筹基金的典型案例,且未完成整改。

反过来,如果地方落地时公开承诺“不调整基本医保报销比例、起付线、年度最高支付限额”,那就是最直接的安心信号。

对普通人来说,现在能做的有三件事。

先查你所在省份走的是哪条路:海南式“结构平移”,你不额外掏钱;云南、四川、河北式“新增保费”,职工个人要按约0.15%另缴。这比“会不会缩水”更直接影响你的钱包。

再确认一项权限:你的职工医保个人账户,可以给本人和近亲属缴长护险的个人缴费。家里老人参加居民长护险,这笔钱派得上用场。

最后,盯住三个公开信息口:本地医保局公布的医保统筹基金累计结余可支付月数、年度待遇清单调整公告、国家医保局对长护险基金分账核算的监管通报。政策解读的意义不在于告诉你“别担心”,而在于告诉你担心的时候该看哪个数字。
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表