 
- 积分
- 1293
- 威望
- 199 点
- 铜板
- 695 枚
- 西秦金币
- 0 个
- 鲜花
- 0 朵
- 在线时间
- 0 小时
- 注册时间
- 2025-7-15
|
国务院传递重要信号,城乡居民养老金有望持续上调
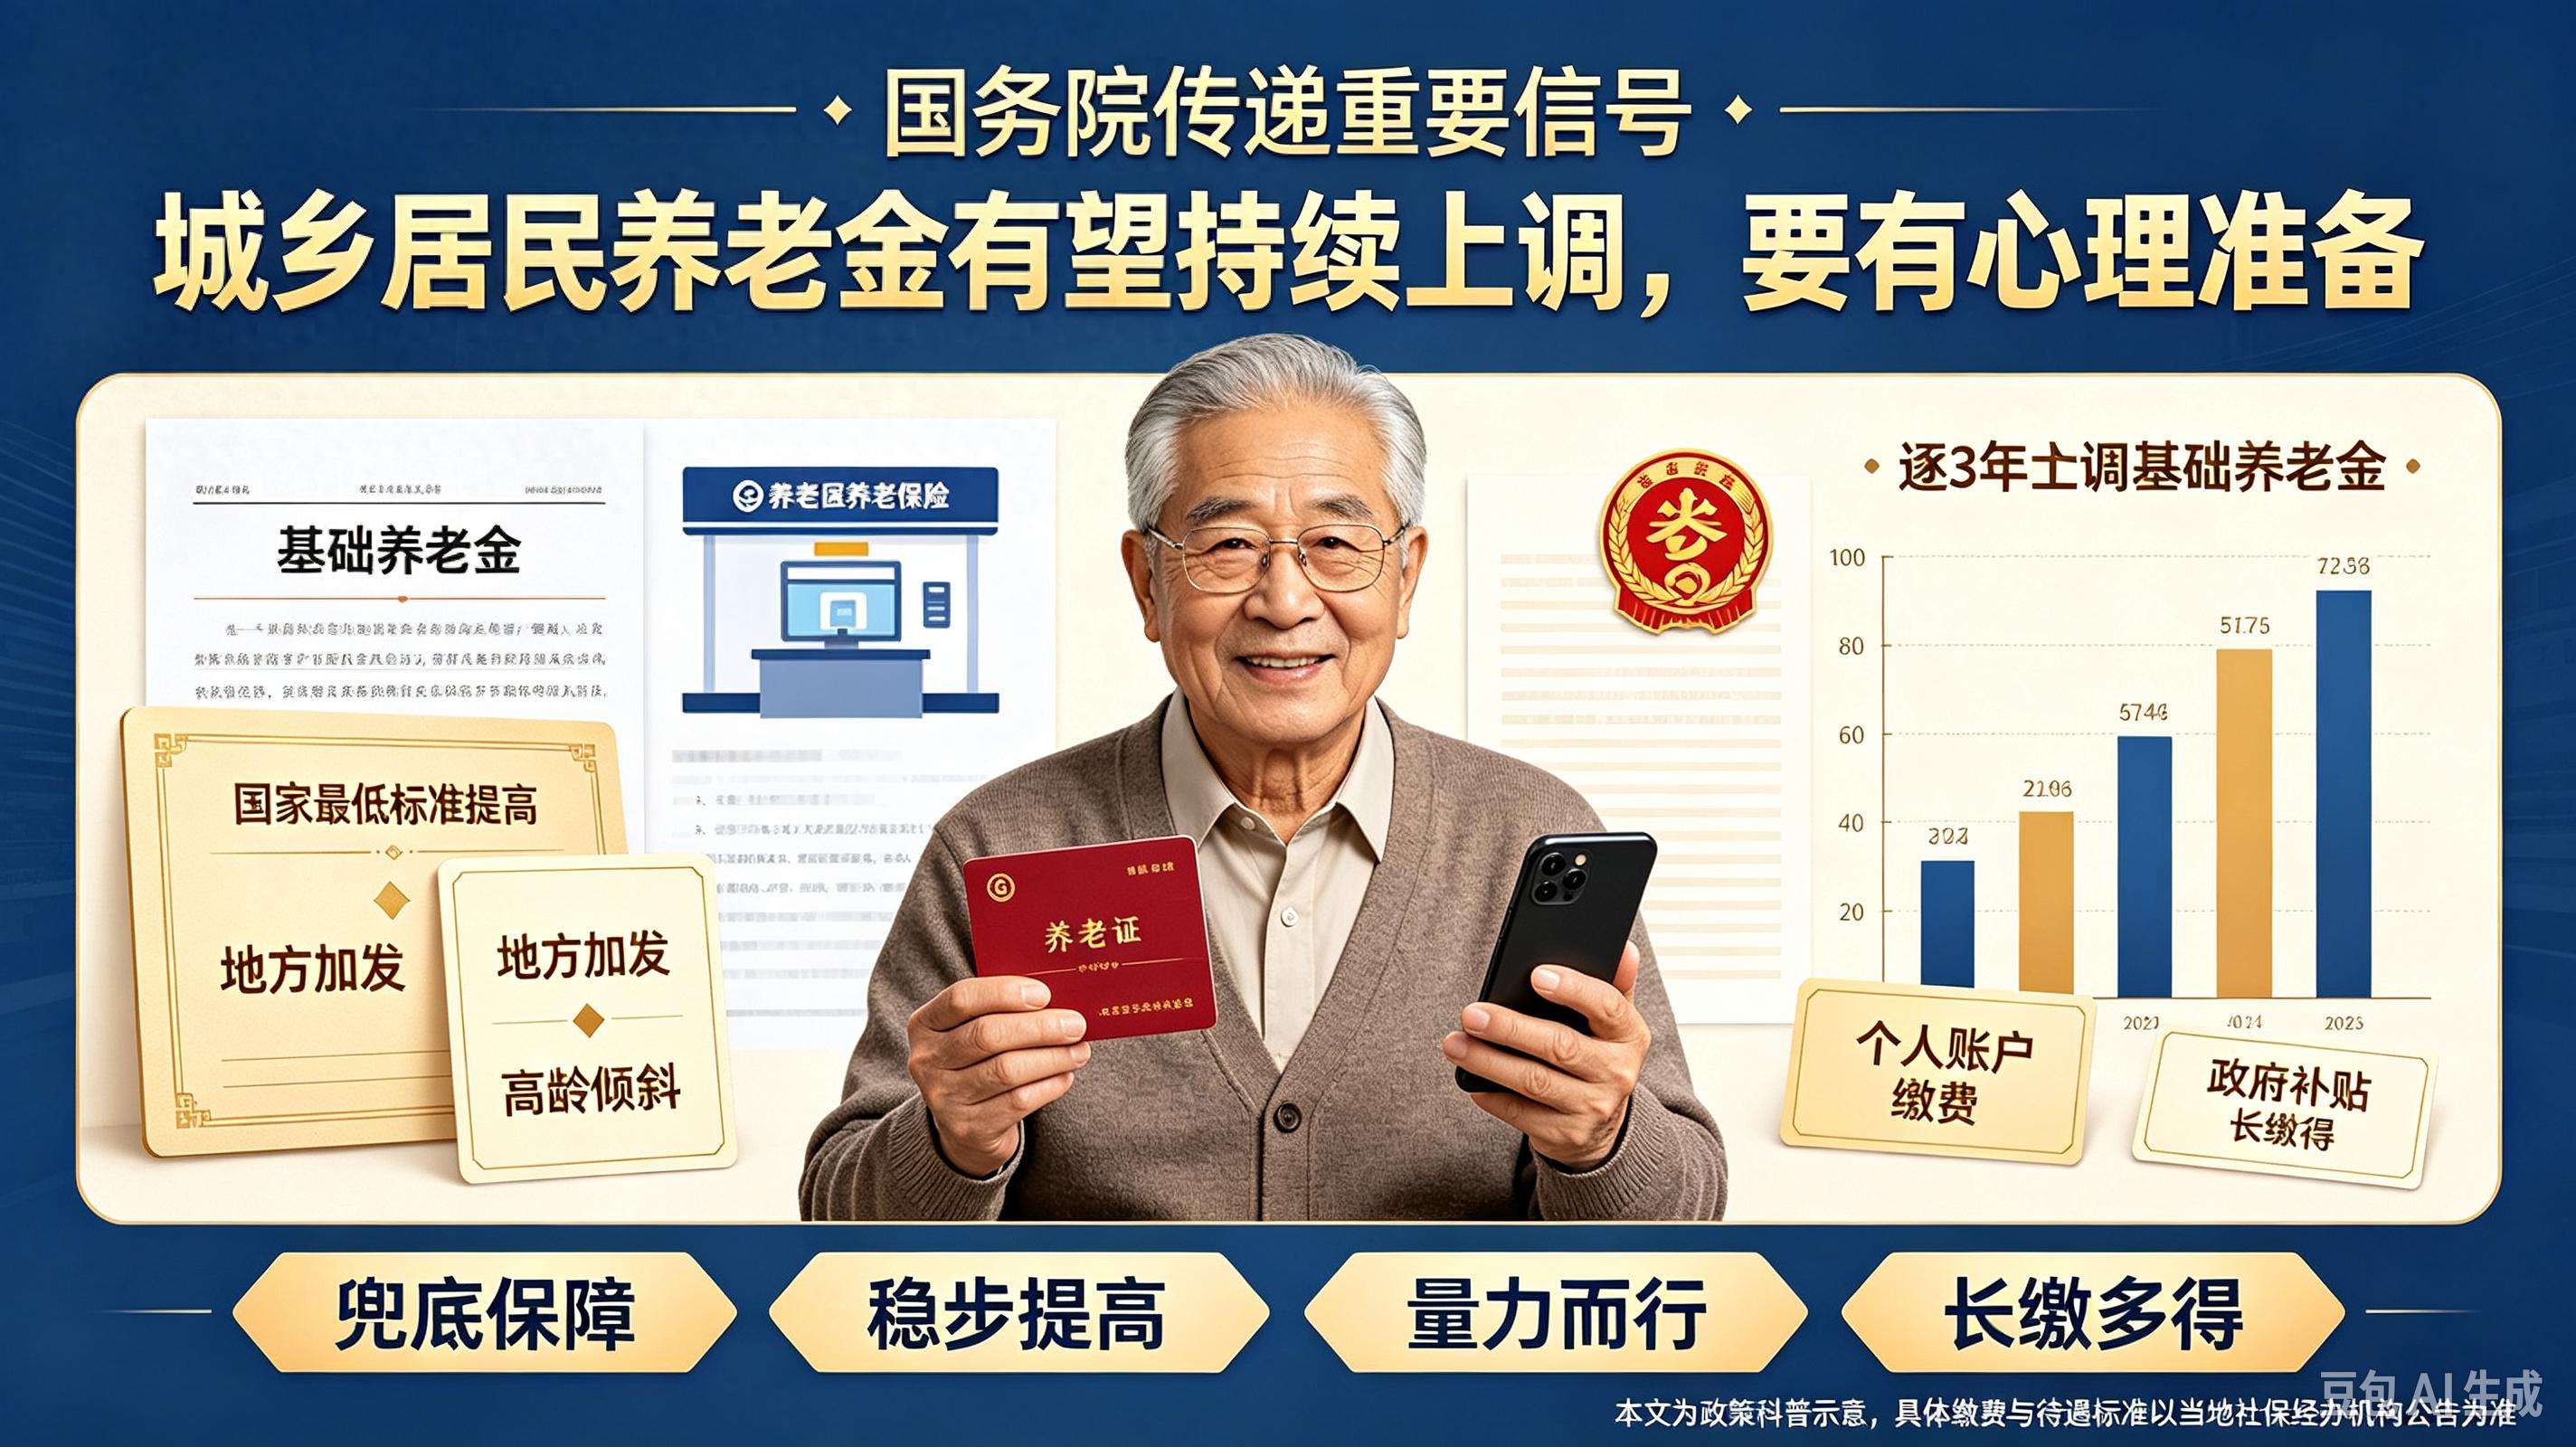
先把政策口径说清楚:2026年政府工作报告明确提出,城乡居民基础养老金月最低标准再提高20元;财政预算报告也作出相应安排。这是已经落到政策文件里的安排。至于"持续上调",准确理解是国家在健全城乡居民养老保险筹资和待遇调整机制,待遇水平稳步提高,而不是承诺每年按固定金额、固定幅度上涨。每一次调整多少、什么时候调,要结合经济发展、物价水平、财政承受能力和制度可持续性综合测算。
还要先分清一个常见混淆:城乡居民养老保险和城镇职工养老保险是两套制度。面向上班族、按月缴费的是职工养老保险;面向农村居民、城镇无业人员,按年缴费、兜底保障基本生活的是城乡居民养老保险。两者缴费方式、待遇水平和调整逻辑都不一样,不能混在一起比较。
一、这几年居民养老金是怎么提上来的
据人力资源和社会保障部公开梳理,2012年至2025年,全国7次统一调整城乡居民基础养老金最低标准,最低标准从每月55元提高到143元;2026年在这一基础上再提高20元。领取城乡居民养老保险待遇的人员规模,也从2014年的1.43亿人增加到2025年的1.88亿人。
这里的"143元"是全国最低标准,各地实际发放普遍高于这个底线。很多省份会在国家提标的基础上,由地方财政再加发一部分。以四川公开文件为例,2026年7月1日起全省基础养老金最低标准提高30元,其中国家提标20元、地方提标10元,提高后达到每人每月223元;对年满80周岁及以上的领取待遇人员,还会再按规定加发。不同省份、不同市县的标准和高龄加发政策有差异,具体以当地人社部门公告为准。
二、居民养老金由哪几块拼成
很多人以为居民养老金就是国家发的一份补贴,实际待遇由两部分组成。
第一块是基础养老金。 这部分主要由财政兜底,中央和地方按规定分担资金,是待遇的主体部分。基础养老金标准随国家和地方调整机制逐步提高,高龄老人、缴费年限较长的人员,部分地区还有加发政策。
第二块是个人账户养老金。 个人按年缴纳的养老保险费、有条件的村集体补助、政府缴费补贴,以及账户产生的利息,全部记入个人账户。达到领取条件后,个人账户总额按对应计发月数折算成每月待遇发放。简单说,基础养老金保基本、兜底线,个人账户部分体现"多缴多得、长缴多得"。
按制度设计,参保人可在当地公布的缴费档次中自主选择,缴费档次越高、缴费年限越长,个人账户积累越多,将来每月领到的钱也相应多一些。政府对符合条件的参保人会给予缴费补贴,补贴标准和档次挂钩,具体以当地规定为准。
三、为什么是"稳步提高",而不是"大幅上涨"
城乡居民养老保险的定位,是普惠性的兜底保障。它覆盖的人群广、个人缴费负担相对轻,待遇水平天然和职工养老保险有差距。政府工作报告和相关部门文件反复强调一个原则:社会保障水平要与经济发展相适应,尽力而为、量力而行。
这意味着待遇调整要同时兼顾两头:一头是随着经济增长和物价变化,逐步提高低收入老年群体的基本生活保障;另一头是养老保险基金和财政的长期可持续,避免制度压力过大。所以居民养老金的调整通常比较平缓,提标以基础养老金部分为主,不会像部分商业产品那样承诺高回报。
从长期看,人口结构变化、老年人口规模扩大,都会对养老保障体系形成压力。国家在提高基础待遇的同时,也在推进多层次、多支柱养老保险体系建设,鼓励有条件的个人通过储蓄、理财和补充养老安排增加晚年收入。基本养老保的是基本生活,想要更宽裕的退休生活,还需要家庭层面提前规划。
四、普通参保人可以提前做好这几件事
尽早参保,避免临近退休才补缴。 城乡居民养老保险按累计缴费年限计算待遇,早参保、连续缴费,个人账户积累时间更长,也能减少一次性补缴的压力。是否允许补缴、补缴如何计算,各地政策不同,要以当地规定为准。
结合家庭能力选缴费档次。 不必盲目选最高档,也不建议长期选最低档。可以把每年缴费放在家庭年度支出里统筹安排,选一个持续交得起、能坚持多年的档次。缴费补贴随档次挂钩的具体标准,可到当地社保经办窗口或线上平台查询。
保留好缴费记录。 每次缴费后核对到账情况,确认个人账户记账无误;参保信息、缴费凭证妥善保存,避免因记录缺失影响待遇核算。
关注地方加发和高龄政策。 不少地区对缴费超过一定年限、高龄领取待遇人员有额外加发。老人到了对应年龄,家属可以帮忙留意是否需要办理相关认定或申领手续。
通过官方渠道查询待遇。 可通过当地人社部门网站、政务服务平台、社保经办窗口或12333热线,查询个人参保状态、缴费记录和待遇标准,不轻信网传的"代办补缴""高额养老补贴"等信息。
五、几个常见误区
误区一:不交保费也能领全额基础养老金。 领取待遇需要符合参保缴费年限等制度条件,具体认定以当地政策为准;基础养老金是对参保缴费人员的兜底保障,不是无条件发放。
误区二:全国居民养老金都是一个数。 国家定的是最低标准,地方可在此之上加发,地区之间、城乡之间存在差异,不能拿某地标准套到全国。
误区三:居民养老和职工养老可以重复领。 两类保险保障的是同一基本养老需求,重复参保不会重复领取待遇;符合条件时如何衔接转移,按国家和地方规定办理。
误区四:每年涨幅和涨多少早就定好了。 调整方案在每年政策中明确,历年提标幅度并不相同,网传"明年必涨多少元"的说法缺乏依据。
误区五:靠居民养老金就能覆盖全部退休开支。 它的定位是基本生活兜底,有条件的家庭还应通过日常储蓄、医疗保障和补充安排提前规划。
写在最后
城乡居民基础养老金这几年连续提标,体现的是国家对老年群体、尤其是农村和低收入家庭生活保障的持续投入。2026年国家最低标准再提高20元,地方还会叠加加发,方向是明确的;但具体到每个人到手多少,要看所在地标准、个人缴费年限和档次。对还没到领取年龄的人来说,尽早参保、量力缴费、坚持长缴,是在兜底保障之上给自己多留一份余地。
免责声明:本文依据国务院、人社部、财政部及地方公开文件整理,不构成参保或理财建议;具体缴费档次、待遇标准和补缴政策以当地社保经办机构公告为准。 |
|
 [复制链接]






 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡
 楼主


